Heißer CPI beendete eine Debatte. Woche 43 testet den Pfad in die G3
Wichtige Erkenntnisse
- •Chinas Datenpaket am 19. Oktober mit Q3-BIP, Industrieproduktion, Einzelhandelsumsätzen und Investitionen in Anlagevermögen liefert den ersten Test, ob die inländische Nachfrage den jüngsten Produzentenpreisanstieg absorbieren kann.
- •Flash-PMIs für Japan, den Euroraum, Großbritannien und die Vereinigten Staaten am 23. Oktober zeigen, ob die globale Nachfragebreite die starren Preise vor den G3-Sitzungen weiterhin bestätigt.
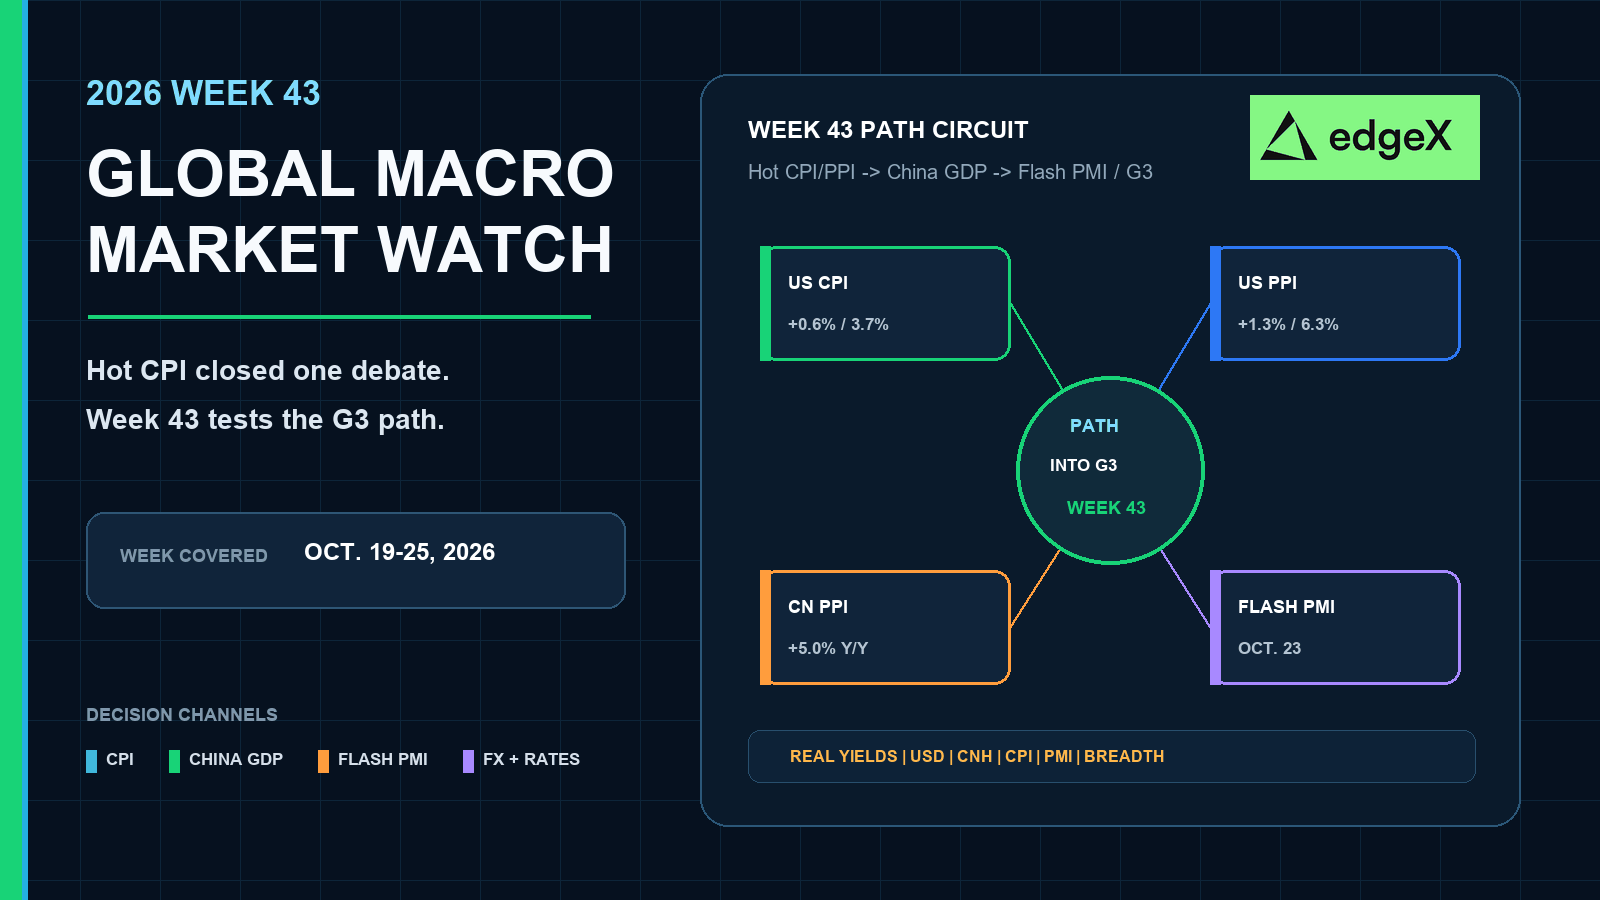
- •Woche 42 etablierte eine heiße Preisbasis: US-CPI +3,7% im Jahresvergleich, US-PPI +6,3%, Chinas Produzentenpreise +5,0% bei moderater Verbraucherinflation von 0,9%.
- •Europa kombiniert schwache Industrieproduktion mit HICP-Inflation von 3,8%, während Japans Export- und Importpreise robust blieben, obwohl der inländische CGPI im Monatsverlauf abkühlte.
- •Schwächen Chinas Wachstumsdaten und der PMI-Cluster gemeinsam, könnten die Märkte die Policy-Freeze-Debatte vor den FOMC-, EZB- und BOJ-Sitzungen am 28.–30. Oktober wiederbeleben.
Kurze Antwort
Betrachten Sie Woche 43 als Bestätigungswoche für die Breite des Wachstums, nicht als erneuten CPI-Nachdruck. Halten Sie Duration und zyklische Werte leicht, bis Chinas Aktivitätsdatenpaket am 19. Oktober und die Flash-Einkaufsmanagerindizes am 23. Oktober zeigen, ob die Nachfrage den heißen Preisauftrieb noch bestätigt – vor dem G3-Cluster vom 28.–30. Oktober. Bleibt Chinas Wachstum stabil und bleiben die PMIs robust, bleibt Preisstarrheit der Basisszenario-Fall. Schwächen beide gemeinsam, kann der Markt einen Freeze-Pfad wieder öffnen – aber erst, wenn die Breite bricht, nicht vorher.
Warum Woche 43 eine globale Pfadwoche ist
Die Preisdebatte aus der unvollständigen Woche 42 ist bereits verbucht. Ein schwacher US-Arbeitsmarkt hat die Einstellungsangst abgekühlt. Dann haben US-Verbraucher- und Produzentenpreise, Chinas Sprung bei den Produzentenpreisen, Japans weiterhin heiße Handelspreise und Europas schwache Industrie neben hartnäckiger Inflation eine globale Spaltung offengelegt: Die Aktivität wirkt ungleichmäßig, die Preise wirken nicht weich. Das ist die Ausgangslage. Nicht die Aufgabe der Woche 43.
Die Aufgabe der Woche 43 ist die Vorbereitung auf den Pfad in die G3 vom späten Oktober. Trader benötigen eine funktionierende Landkarte über vier Regionen – nicht eine China-only-Notiz und kein zweiter US-Inflationstext. Chinas Paket am 19. Oktober ist der erste Wachstumstest. Der Flash-PMI-Cluster am 23. Oktober prüft dann, ob Japan, Europa, Großbritannien und die Vereinigten Staaten dieselbe Spannung zwischen schwacher Aktivität und starrer Preisbildung in dieselbe Richtung auflösen. Die praktische Frage ist global: Stützt die Nachfragebreite die starren Preise weiterhin bis zu den FOMC-, EZB- und BOJ-Sitzungen, oder schwächt sich das Wachstum genug über die Regionen hinweg, um einen Freeze-Pfad wieder zu öffnen?
Globaler Makrokalender der Woche 43
| Datum | Region | Termin | Warum Trader sich vorbereiten müssen |
|---|---|---|---|
| 19. Okt. | China | Q3-BIP; September IP, Einzelhandelsumsätze, Investitionen in Anlagevermögen | Erster Test der Nachfrage angesichts heißerzentenpreise |
| 19. Okt. | Groß- britannien | Verbraucher- vertrauensindex | Früher Vertrauenswert der Haushalte vor Europas PMI-Tag |
| 23. Okt. | Japan | Flash-PMI | Prüft, ob hinter der Exportpreis-Hitze noch Aktivität steht |
| 23. Okt. | Euroraum / Deutschland / Frankreich | Flash-PMI | Prüft, ob sich die schwache Industrie stabilisiert oder weiter sinkt |
| 23. Okt. | Groß- britannien | Flash-PMI | Verbindet die UK-Nachfrage mit dem Europasignal |
| 23. Okt. | Vereinigte Staaten | Flash-PMI | Prüft, ob schwacher Arbeitsmarkt und stabile Ausgaben weiterhin koexistieren |
| 28.–30. Okt. | G3- Umfeld | FOMC, EZB, BOJ; US-BIP/PCE am 29. Okt. | Zielort des Pfads der Woche 43, nicht der Höhepunkt dieser Woche |
Vereinigte Staaten: Schwachen Arbeitsmarkt gegen weiterhin offene Nachfrage abwägen
Die Entscheidungsfrage
Für die Vereinigten Staaten geht es in Woche 43 nicht um einen erneuten CPI-Abdruck. Die Verbraucher- und Produzentenpreisdaten sind bereits veröffentlicht. Die offene Frage lautet, ob der schwache Arbeitsmarkt vor dem FOMC die Nachfrage zu treffen beginnt oder ob die Ausgabenbreite weiterhin mit starren Preisen bis zum US-Flash-PMI am 23. Oktober koexistiert.
So bewerten Sie den US-Abschnitt
Bereiten Sie die Woche um Koexistenz vor, nicht um Nostalgie auf den CPI-Wert. Der Einzelhandel hat sich vom Vormonat abgekühlt, ohne einzubrechen, und Sekundärberichte zeigen, dass die Ausgaben ohne Autos und Benzin langsamer wachsen als die Headline-Zahl. Hält der US-Flash-PMI stand, bleiben die starren Preise nachfragegestützt. Kippt der PMI, während der Arbeitsmarkt schwach bleibt, kehrt die Freeze-Debatte zurück – auch ohne einen neuen CPI-Tag. Ein schwacher Arbeitsmarkt allein reicht als Deckung für Duration nicht mehr aus.
| US-Vorbereitung Woche 43 | Worauf zu achten ist | Bestätigungslesung | Negativlesung |
|---|
| Verbuchte Preise | CPI/PPI bereits heiß | Basisszenario Preisstarrheit bleibt aktiv | Verblasst nur, wenn die Wachstumsbreite versagt |
| Nachfrage- hintergrund | Einzelhandel nach schwächerem Kontrollsignal weiterhin offen | Ausgaben können mit schwachem Arbeitsmarkt koexistieren | Treibstoffkosten beginnen die Nachfrage zu verdrängen |
| US-Flash-PMI am 23. Okt. | Aktivität vs. schwache Lohnlisten | Koexistenz hält bis zum FOMC | Schwacher Arbeitsmarkt beginnt die Produktion zu treffen |
Europa und Großbritannien: Schwache Fabriken gegen hartnäckige Inflation abwägen
Die Entscheidungsfrage
Europa tritt in Woche 43 von der Gegenseite derselben Spaltung an. Die Industrieproduktion war schwach, wobei die Schwäche bei Konsumgütern konzentriert war statt einer einheitlichen Schließung. Gleichzeitig bleibt die Inflation im Euroraum hartnäckig genug, dass die schwache Aktivität keine einfache Disinflationsgeschichte geliefert hat. Der britische Verbrauchervertrauenswert am 19. Oktober und die Flash-PMIs für Europa/Großbritannien am 23. Oktober prüfen, ob sich dieses Gemisch stabilisiert.
So bewerten Sie den Europa-Abschnitt
Betrachten Sie Europa als Frage von Breite und Zusammensetzung. Kapitalgüter haben sich besser gehalten als langlebige Konsumgüter, und die Länderergebnisse sind uneinheitlich. Ein schwacher nationaler PMI reicht nicht, um den Kontinent für kaputt zu erklären; ein robuster Wert reicht nicht, um den Inflationsdruck für tot zu erklären. Stabilisiert sich Europas PMI-Cluster, bleibt der EZB-Pfad durch die Preise begrenzt – trotz schwacher Industrie. Kippen die PMIs erneut, wird Europa zum klarsten Zweig schwacher Aktivität im Gemisch der Woche 43.
| Europa/UK-Vorbereitung | Worauf zu achten ist | Bestätigungslesung | Negativlesung |
|---|---|---|---|
| Verbuchte Ausgangslage | Schwache IP neben hartnäckigem HICP | Dieselbe globale Spaltung wie in den USA | Schwache Aktivität kauft weiterhin keine Disinflation |
am 19. Okt.
| Vertrauensbrücke der Haushalte | Nachfrage bricht nicht vor dem PMI-Tag ein | Vertrauen schwächt sich vor Europas PMIs | |
| Europa/UK-PMIs am 23. Okt. | Fabrikstabilisierung vs. erneute Abwärtsbewegung | Schwache Industrie hört auf, schlimmer zu werden | Schwäche bei Haushaltsgütern greift um sich |
Japan: Heiße Handelspreise gegen Aktivität abwägen
Die Entscheidungsfrage
Die Vorbereitung Japans auf Woche 43 beginnt bei den Handelspreisen, nicht bei einer schwachen inländischen PPI-Schlagzeile. Der inländische CGPI kühlte im Monatsverlauf ab, doch Export- und Importpreise blieben robust genug, um die BOJ-Sitzung Ende Oktober relevant zu halten. Der japanische Flash-PMI am 23. Oktober muss zeigen, ob hinter dieser externen Preis-Hitze noch Aktivität steht.
So bewerten Sie den Japan-Abschnitt
Betrachten Sie einen weicheren inländischen PPI nicht als die ganze Japan-Geschichte. Schwache Nahrungs- und Treibstoffpreise erklären einen Großteil der monatlichen CGPI-Entlastung, während die Exportpreise den externen Kanal heiß hielten. Hält Japans Flash-PMI stand, hat die Hartnäckigkeit der Handelspreise weiterhin Aktivität hinter sich – bis zum BOJ-Fenster. Rutscht er ab, wird Japan zur Frühwarnung, dass heiße Handelspreise der Nachfrage davonlaufen. Da Japan am 23. Oktober zuerst veröffentlicht, kann ein schwacher Auftakt die Rezeption der Europa- und US-PMIs färben, bevor diese erscheinen.
| Japan-Vorbereitung Woche 43 | Worauf zu achten ist | Bestätigungslesung | Negativlesung |
|---|---|---|---|
| Verbuchter CGPI-Mix | Inländische Abkühlung, heiße Handelspreise | BOJ-Fenster bleibt aktiv | Ein schwacher inländischer PPI allein entscheidet nicht |
| Export- gebundene Aktivität | Elektronik und Handelsimpuls | Aktivität bestätigt externe Preis-Hitze | Handelspreise steigen bei schwächerer Nachfrage |
| Japan-Flash-PMI am 23. Okt. | Erste asiatische Breiteprüfung | Setzt einen robusten Ton für den PMI-Tag | Schwacher Auftakt trifft das globale zyklische Beta früh |
China: Wachstum gegen heiße Produzentenpreise abwägen
Die Entscheidungsfrage
China ist ein wichtiger Hebel der Woche 43, nicht der ganze Artikel. Der Markt weiß bereits, dass die Verbraucherinflation moderat bl, während die Produzentenpreise sprangen. Der 19. Oktober beantwortet, ob die inländische Nachfrage mit diesem Produzentenimpuls leben kann.
So bewerten Sie das China-Paket
Bewerten Sie das Gemisch, nicht eine einzelne BIP-Zeile. Q3-Wachstum, Industrieproduktion im September, Einzelhandelsumsätze und Investitionen in Anlagevermögen sagen gemeinsam, ob der Produzentenpreis-Schock auf eine Wirtschaft trifft, die sich noch bewegt. Ein robustes Paket stützt industrialen Margendruck, CNH-Sensitivität und Rohstoffnachfrage bis zum PMI-Tag; ein schwaches Paket besagt, dass derselbe PPI-Wert eher Lieferchock-Theater als Nachfragebestätigung ist. Chinas Lesung setzt auch die Übergabe an Europa und die Vereinigten Staaten.
| China-Vorbereitung 19. Okt. | Worauf zu achten ist | Bull-Pfad-Lesung | Bear-Pfad-Lesung |
|---|---|---|---|
| Q3-BIP | Wachstum absorbiert weiterhin Produzentenhitze? | Nachfrage bestätigt starre Preise | Sanfte Landung unter heißem PPI |
| IP September | Fabrikmomentum vs. Margendruck | Industrie läuft weiterhin | Produktion knickt unter den Kosten ein |
| Einzelhandel / FAI | Nachlauf von Haushalten und Investitionen | Wachstums- breite intakt | Inländische Nachfrage schwindet vor der G3 |
Positionierungsvorbereitung für die G3 Ende Oktober
Woche 43 ist nicht die Sitzungswoche. Sie ist die Woche, die den globalen Pfad in die Sitzungen bewertet. Das bedeutet: Die Positionierung sollte bedingt bleiben, bis China und der Multi-Region-PMI-Cluster veröffentlicht sind.
Bestätigen China und die PMI-Breite die Nachfrage, bleiben die starren Preise aktiv: Front-End-Renditen und der Dollar gestützt, durationlastiges Wachstum verwundbar, Öl und Industrieliefermetalle gefragt. Schwächen beide, kehrt die Freeze-Debatte zurück, und das Risiko sollte vor den Erklärungen abgebaut werden. Der gemischte Fall ist schwieriger: robustes China mit schwachen westlichen PMIs stützt Rohstoffe, während Duration sprunghaft bleibt; schwaches China mit robusten US-PMIs verlagert die Last zurück auf die inländische Nachfrage. Sekundäre FedWatch-Einordnung um den Stichtag ließ weiterhin eine erhebliche Chance auf eine Zinserhöhung am 28. Oktober und eine hohe Wahlichkeit von mindestens einem weiteren Schritt bis Jahresende. Das ist Marktkolorit, keine primäre Verankerung – aber es erklärt, warum die globalen Wachstumstests zuerst zählen.
| Mix der Woche 43 | Krypto | Aktien | Rohstoffe | FX und Zinsen |
|---|---|---|---|---|
| Heiße Preise + robustes China/PMIs | BTC/ETH-Beta nur bei Rücksetzern bevorzugen; reine Liquiditätstrades meiden | Qualitäts- bilanzen statt durationlastigem Wachstum bevorzugen | Öl/Industrieliefermetalle gestützt halten; Raffinerie-Spreads beobachten | USD und Front-End-Renditen bleiben gefragt; Kurve schafft Bull-Steepening kaum |
| Heiße Preise + schwaches China/PMIs | Zuerst Risk-off; Beta abbauen, bis sich die Breite stabilisiert | Rotation hin zu Defensivwerten und Cashflow-Kompoundern | Energie kann robust bleiben, während Zyklische wackeln | Stützend für Qualitäts-USD; belastet EM- und High-Beta-FX |
| Schwache Preise + schwaches Wachstum | Policy-Entlastungs- Aufwärtstrend wird wieder verfügbar | Duration und Wachstum können Aufwärtsunterstützung finden | Metalle gespalten: Gold oben, Industrie schwach | Front-End- Renditen fallen; USD schwächt sich selektiv ab |
| Schwache Preise + robustes Wachstum | Beste Risk-on-Mischung bei Bestätigung | Breite Risikofreude verbessert sich | Ausgewogene Rohstoffnachfrage | Bear-Flattening- Druck lässt nach |
Was würde das Signal der Woche 43 bestätigen?
Woche 43 bestätigt einen Pfad starrer Preise in die G3, wenn drei Dinge zusammenkommen: Chinas Paket am 19. Oktober zeigt Wachstum, das der Produzentenpreis-Hitze standhält; der Flash-PMI-Cluster am 23. Oktober hält die Vereinigten Staaten und den Euroraum über der Stagnation, ohne dass Japan den exportgebundenen Schwung ver; und die Marktbewertung behandelt schwache Lohnlisten nicht mehr als Freeze-Deckung, solange die globale Wachstumsbreite intakt bleibt. Der Pfad scheitert, wenn Chinas Aktivität deutlich verfehlt und die Flash-PMIs gemeinsam einbrechen. Dann werden die heißen Septemberpreise zu einem nachlaufenden Schock statt einer aktiven Nachfragegeschichte, und die Sitzungen vom 28.–30. Oktober öffnen die Freeze-Debatte wieder.
Rückblick Woche 42: Schwacher Arbeitsmarkt traf auf heißere Preise
Woche 42 ist beim Stichtag 16. Oktober noch unvollständig, aber die entscheidende Sequenz liegt bereits auf dem Band. Der schwache Arbeitsmarkt hatte ein Aufwärtsrisiko für die Politik reduziert. Dann erhöhte der globale Preiskomplex das andere. Das ist die Ausgangslage, die Woche 43 erbt. Nicht die Prognose der Woche 43 selbst.
Die Woche eröffnete in Asien mit Japans CGPI. Die inländischen Produzentenpreise kühlten im Monatsverlauf ab, was auf den ersten Blick wie Entlastung wirkte. Die Handelspreise spielten nicht mit. Export- und Importpreise blieben robust genug, um die BOJ-Sitzung Ende Oktober relevant zu halten; Japan trat den Rest der Woche als externe Preisgeschichte an, nicht als schwache Pipeline-Geschichte.
Der 14. Oktober lieferte dann das globale Kern-Inflationspaket. Der US-CPI beschleunigte sich erneut, wobei die Energie die laute Arbeit leistete, während Kernrate und Mieten keine saubere Entlastung zuließen. Am selben Tag meldete China moderate Verbraucherinflation neben einem harten Sprung der Produzentenpreise. Diese Spaltung war sofort relevant: China exportierte keinen Haushalts-CPI-Schreck, sah aber auch nicht mehr wie eine einfache Quelle Produzentenpreis-Entlastung aus.
Der 15. Oktober vollendete das Bestätigungsset. Die US-Einzelhandelsumsätze hielten sich ausreichend, um den Nachfragekanal gegen schwache Lohnlisten offen zu halten. Der US-PPI stieg sprunghaft und weitete den Preisimpuls über das Verbraucherregal hinaus aus. Die Industrieproduktion im Euroraum rutschte erneut ab, mit Schwäche bei Haushaltsgütern, während die Inflation hartnäckig genug blieb, dass schwache Fabriken keine einfache Disinflationserzählung kauften.
Zusammen genommen ist der Kausalkanal klar. Der schwache Arbeitsmarkt hatte ein politisches Risiko gesenkt. Der Preiskomplex der Woche 42 erhöhte das andere über die Regionen hinweg. Die Energie führte in den Vereinigten Staaten, die Kernrate brach nicht ein, Chinas Produzentenseite heizte sich auf, Japans Handelspreise blieben robust, und Europa behielt schwache Industrie neben hartnäckiger Inflation. Über das Tempo, mit dem der Energieschock verblasst, lässt sich weiterhin streiten. Dass die Woche die globale Inflationsdebatte zur weichen Seite hin nicht entschieden hat, lässt sich nicht streiten.
Die unerledigten Punkte vom 16.–18. Oktober – finale Details zum Euroraum-CPI, US-Handelspreise und Industrieproduktion – können die Geschichte verfeinern. Sie werden sie vor den Wachstumstests am 19.–23. Oktober kaum umkehren. Deshalb schließt dieser Rückblick die großen Schlagzeilen ab, ohne zu tun, als sei Woche 42 bereits beendet – und deshalb muss Woche 43 von der Preisbestätigung zur Bestätigung der Nachfragebreite übergehen.
| Verbuchte Ausgangslage Woche 42 | Belege | Was Woche 43 erbt |
|---|---|---|
| US-CPI | +0,6% / +3,7%; Benzin +9,1%; Kernrate +0,3%; Mieten +0,4% | Preis- schreck bereits bestätigt |
| US-PPI | +1,3% / +6,3%; Waren +2,6%; vorgelagerte Stufen weiterhin heiß | Weitergabe- risiko bleibt aktiv |
| US- Nachfrage | Einzelhandel +0,8%; schwache Lohnlisten verbucht | Nachfrage offen, aber Treibstoff kann verdrängen |
| China- Spaltung | CPI +0,9%; PPI +5,0%; Einkaufspreise +6,9% | Moderater CPI, keine Produzentenpreis-Entlastung |
| Japan / Europa | CGPI kühlte m/m ab, aber Handelspreise heiß; EA-IP schwach neben HICP 3,8% | Dieselbe globale Spaltung außerhalb der USA |
Handeln mit einem Vorteil
In schnelllebigen Märkten ist die Ausführung genauso wichtig wie die Richtung. Deshalb wenden sich immer mehr Trader für Perpetuals- und Spot-Handel an dezentrale Handelsplätze wie edgeX.
Anders als traditionelle zentrale Plattformen ist edgeX rund um Self-Custody gebaut, was bedeutet, dass Sie die Kontrolle über Ihre Assets behalten und Vermögensbewegungen selbst autorisieren. Für aktive Trader bietet das einen spürbaren Vorteil: Marktzugang, ohne die Verwahrung einer Börse zu überlassen.
edgeX kombiniert zudem die Kernvorteile von DeFi mit einer auf ernsthafte Ausführung ausgelegten Handelserfahrung. Die Plattform betont tiefe Liquidität, schnelles Order-Matching und geringe Slippage, damit Trader in volatilen Phasen reagieren können. Mit Unterstützung für hohes Hebeln gibt sie erfahrenen Marktteilnehmern mehr Flexibilität, Makro-Sichten auszudrücken und Risiken zu steuern.
edgeX ist für diese Balance gebaut: eine professionelle Handelserfahrung mit den Kernprinzipien dezentraler Märkte vereint.
Trader, die einen kapitaleffizienteren, selbstverwahrten Weg zum Handeln erkunden möchten, können sich edgeX genauer ansehen.
Häufig gestellte Fragen
Worauf sollten sich Trader in Woche 43 vorbereiten?
Auf einen globalen Pfad in die G3: Chinas BIP-/Aktivitätspaket am 19. Oktober, dann der Flash-PMI-Cluster am 23. Oktober über Japan, Europa, Großbritannien und die Vereinigten Staaten. Diese Werte bewerten, ob die Nachfragebreite die starren Preise bis zu den Sitzungen am 28.–30. Oktober stützt.
Ist Woche 43 eine weitere Inflationswoche?
Nein. Die wichtigen US-CPI- und PPI-Updates sind bereits veröffentlicht. Woche 43 ist eine globale Vorbereitungswoche. Die Prognosearbeit betrifft die Wachstumsbreite mehrerer Regionen, nicht einen erneuten CPI-Abdruck.
Warum Woche 42 zurückblicken, wenn die Woche noch nicht vorbei ist?
Weil die entscheidenden Preiswerte der Woche 42 die Ausgangslage sind, nicht die Prognose. Schwacher Arbeitsmarkt traf auf heißere Preise in den USA, China, Japan und Europa. Woche 43 muss testen, ob die Nachfrage diesen Impuls noch bestätigt. Die verbleibenden Punkte vom 16.–18. Oktober sind unerledigtes Umfeld.
Was ist der wichtigste Einzelwert der Woche 43?
Chinas Paket am 19. Oktober ist das erste, weil es die Nachfrage gegen einen heißen Produzentenpreis-Impuls testet. Der Flash-PMI-Cluster am 23. Oktober ist die zweite notwendige Bestätigung über Japan, Europa, Großbritannien und die Vereinigten Staaten.
Wie sollten Trader die Sitzungen am 28.–30. Oktober diese Woche behandeln?
Als Zielort, nicht als Hauptereignis. Die Aufgabe der Woche 43 ist es, den globalen Pfad in diese Sitzungen zu bewerten. Die G3-Erklärungen nicht allein mit Preisdaten der Woche 42 vorwegnehmen.

