Grayscale nennt Bitcoin-Preise „attraktive Einstiegspunkte“, doch die Daten zeigen nur geringe Token-Nachfrage
Wichtige Erkenntnisse
- •Grayscales Forschungschef Zach Pandl sagte, der November-Rückgang von Bitcoin um rund 17 % auf etwa 64.000 US-Dollar biete attraktive Einstiegspunkte für mittel- bis langfristig orientierte Anleger.
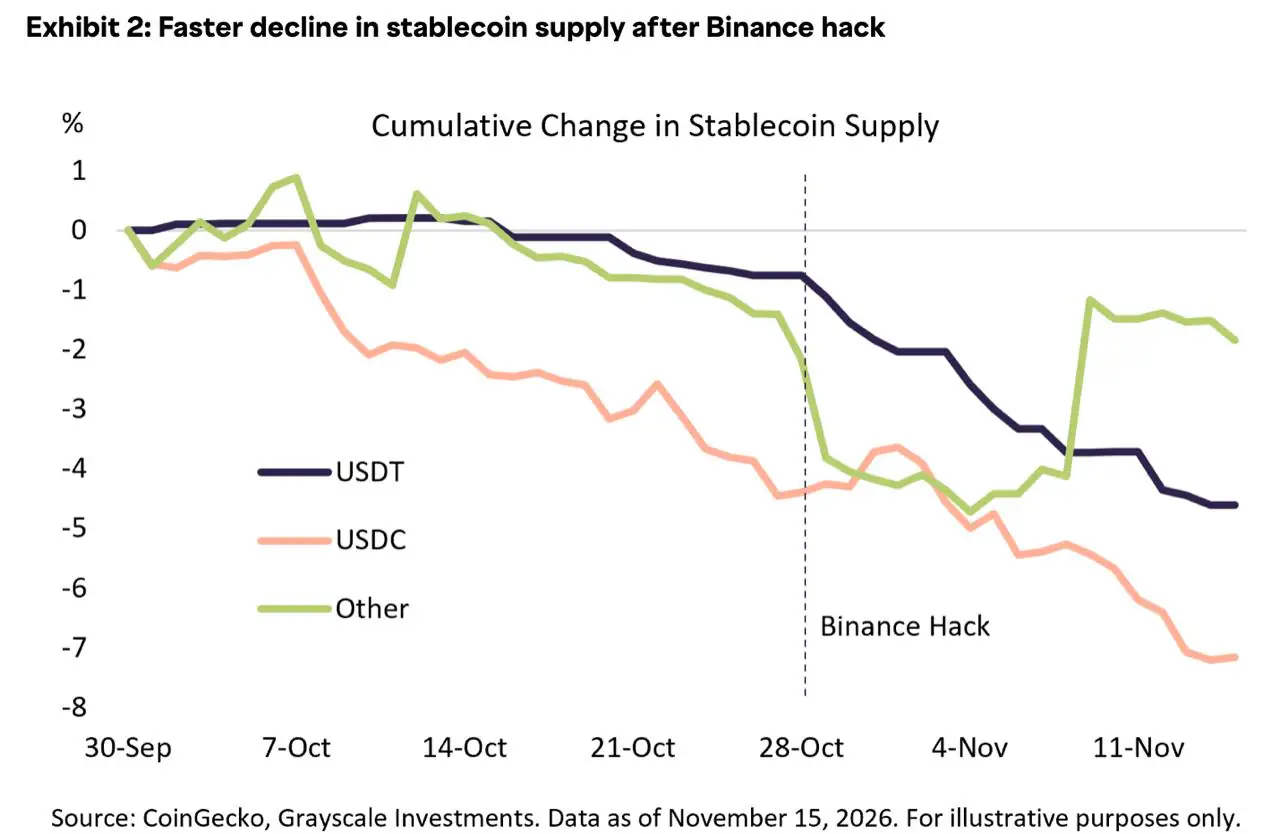
- •Pandl führte den Abverkauf primär auf USDC-Stablecoin-Abflüsse zurück, die sich nach dem Binance-Hack vom 29. Oktober beschleunigten, sowie auf Ausstrahlungseffekte aus AI-bezogenen Aktien.
- •BlackRocks iShares Bitcoin Trust verzeichnete Netto-Rückgaben von rund 49,8 Millionen Aktien bzw. etwa 28.000 BTC in 11 Handelstagen, womit der größte Bitcoin-Fonds während des Abschwungs Nettoverkäufer war.
- •Die USDC-Umlaufmenge fiel vom 8. Oktober mit etwa 73 Milliarden US-Dollar auf 67,9 Milliarden am 12. November – ein Beleg für Netto-Rückgaben, der aber nicht verrät, wohin die Dollar flossen.
- •Der Live-Service für tokenisierte Einlagen von DBS und JPMorgan bewegt Bankguthaben auf einer permissioned Blockchain, ohne BTC, ETH oder SOL zu berühren, und erzeugt damit keine Nachfrage nach öffentlichen Krypto-Assets.
Zach Pandl, Forschungschef beim Krypto-Asset-Manager Grayscale, schrieb in einer Notiz vom 16. November, dass der Rückgang von Bitcoin um rund 17 % auf etwa 64.000 US-Dollar in den ersten zwei Wochen des November „attraktive Einstiegspunkte“ für mittel- bis langfristig orientierte Anleger geschaffen habe. Im selben Zeitraum fiel der nach Marktkapitalisierung gewichtete Crypto-Sectors-Index von Grayscale um rund 18 %.
Pandl argumentierte, dass die institutionelle Adoption unverändert intakt sei. Diese Ansicht fiel mit einer Ankündigung von DBS zusammen, einen grenzüberschreitenden Live-Service mit JPMorgans Blockchain-Plattform Kinexys einzuführen, der es Instituten ermöglicht, tokenisierte US-Dollar-Einlagen – Bankguthaben auf Blockchain-Infrastruktur – rund um die Uhr zwischen Singapur und den Vereinigten Staaten zu bewegen.
Beide Entwicklungen lassen sich als institutionelle Krypto-Adoption beschreiben, betreffen aber unterschiedliche Formen der Nachfrage. Der DBS-JPMorgan-Service bewegt Bankeinlagen und verlangt von Instituten nicht den Kauf eines Krypto-Assets. Die November-Daten müssen daher zwischen Bankeinlagen, Stablecoins, Netzwerk-Token und Bitcoin selbst unterscheiden.
Pandls Diagnose und was sie auslässt
Pandl benannte zwei Haupttreiber des Marktrückgangs. Der erste waren Stablecoin-Abflüsse. Das Angebot von USDC, einem an den Dollar gebundenen Stablecoin von Circle, begann Anfang Oktober zu schrumpfen, wobei sich der Rückgang nach dem Binance-Hack vom 29. Oktober beschleunigte. Pandl deutete dies als vorübergehendes Abziehen von Mitteln aus Krypto aufgrund Sicherheitsbedenken, nicht als Vertrauensverlust in regulierte Stablecoins.
Der zweite Treiber war die Ausstrahlung aus AI-Aktien. Wachstumsportfolios halten oft Krypto neben dem Chip-Hersteller Nvidia und anderen AI-bezogenen Werten, sodass Risikoreduzierung in diesen Portfolios zu Verkäufen in beiden Bereichen führen kann. Pandl erkannte auch einen strukturellen Zusammenhang: AI und Krypto konkurrieren um Stromkapazität, während viele Bitcoin-Miner inzwischen Rechenleistung an AI-Firmen verkaufen. Schwächere AI-Investitionen können daher die Infrastrukturschicht von Bitcoin beeinflussen.
Technische Faktoren verstärkten den Druck. Bitcoin schloss am 12. November unter seinem 200-Tage-Durchschnitt, ein langfristiges Trendniveau, das Trendfolge-Fonds oft als Verkaufssignal behandeln. Fallende Kurse liquidierten gehebelte Perpetual-Futures-Positionen, und ein großer Teil der Verkäufe fiel auf ein Wochenende, wenn die Orderbücher dünner sind.
Pandl schrieb auch, dass Abflüsse aus börsengehandelten Krypto-Produkten zum Rückgang beitrugen, aber nicht extrem erschienen. Sein breiteres Fundamentalarmbuch stützt sich auf die institutionelle Adoption von Stablecoins und tokenisierten Assets sowie anhaltende Nachfrage nach alternativen Wertspeichern angesichts fortlaufender Defizitausgaben.
Diese Entwicklungen sind relevant, belegen aber nicht, dass Institutionen die Assets kauften, deren Preise fielen. Ein Treasurer, der Blockchain-Abwicklung einführt, wählt ein betriebliches Werkzeug, während ein Fondsmanager, der Bitcoin verkauft, ein Portfolio umstellt. Beide Entscheidungen betreffen verschiedene Assets und heben sich nicht gegenseitig auf. Ein Service kann Bankeinlagen, einen Dollar-Stablecoin, den nativen Token eines Netzwerks oder Bitcoin nutzen, wobei jede Variante eine andere Art von Käufer schafft.
Tokenisierte Einlagen halten Dollar innerhalb der Banken
Die DBS-Ankündigung verbindet DBS Token Services mit Kinexys' permissioned Blockchain-Deposit-Account-Netzwerk, während Partior die Abwicklung orchestriert. Der Service verarbeitet ausschließlich US-Dollar. Ant International ist der erste Kunde und nutzt ihn für Echtzeit-Treasury-Management über Einheiten in Singapur und den Vereinigten Staaten.
Überweisungen zwischen den Blockchain-Konten und herkömmlichen Sichtdepositspausieren weiterhin für drei Stunden an Samstagnachmittagen. Die Banken erklärten, an der Beseitigung dieser Unterbrechung zu arbeiten. Der Service wird in der DBS-Ankündigung beschrieben.
Jedes Guthaben in diesem System ist eine Einlagenschuld von DBS oder JPMorgan. Kein Schritt des Prozesses berührt BTC, ETH oder SOL, und keine Gebühr wird in einem öffentlichen Token gezahlt. Ein im November 2025 angekündigter Rahmen der beiden Banken sah zwar JPMorgan-Einlagen-Token auf Base, einem öffentlichen Ethereum-Layer-2-Netzwerk, vor, was einen Teil der Abwicklung über eine öffentliche Blockchain geleitet hätte. Der ein Jahr später live gegangene Service läuft stattdessen auf dem permissioned Netzwerk.
Dies ist die Art von Adoption, die Pandl als positiven Trend anführte, und die Entwicklung ist real. Für Halter öffentlicher Krypto-Assets ist ihr direkter Wert jedoch begrenzt: Sie normalisiert Blockchain-Abwicklung im regulierten Bankwesen, ohne einen einzigen Käufer für die Token zu schaffen, die diese Halter besitzen. Coindoo berichtete zuvor über den Start des tokenisierten Dollar-Transferservices von JPMorgan und DBS.
Nutzung öffentlicher Chains ist keine wesentliche Token-Nachfrage
Öffentliche Netzwerke unterscheiden sich, weil die Nutzung in nativen Asset des Netzwerks bezahlt werden muss. Laut Solanas Gebührendokumentation beträgt die Basisgebühr 5.000 Lamports pro Signatur, also 0,000005 SOL; ein Lamport ist die kleinste Einheit von SOL. Die Hälfte der Gebühr wird verbrannt, die andere Hälfte an den Validator gezahlt.
Bei SOL-Handel im niedrigen 80-Dollar-Bereich am 12. November war die Basisgebühr etwa vier Hundertstel Cent wert. Eine USDC-Überweisung von 10 Millionen US-Dollar mit einer Signatur würde den Absender einen Bruchteil eines Cents in SOL kosten, plus die gewählte Priority-Gebühr.
Der von Pandls Argument benötigte Mechanismus existiert also auf öffentlichen Chains, aber seine Größenordnung hängt von Transaktionsanzahl und Auslastung ab, nicht vom übertragenen Dollarwert. Circle meldete im dritten Quartal 13,9 Billionen US-Dollar an On-Chain-USDC-Volumen. Fast kein Teil dieses Wertes musste in einen Netzwerk-Token umgewandelt werden, um sich zu bewegen.
Transaktionswert, Transaktionsanzahl und Gebührenaufwand sind getrennte Messgrößen. Nur der Gebührenaufwand stellt direkt Nachfrage nach dem nativen Coin des Netzwerks dar.
IBIT-Aktiendaten zeigen Rückgaben aus Bitcoin-Fonds
Bitcoin hat keinen vergleichbaren Gebührenmechanismus. Sein Anlagefall liegt in diesem Kontext in Knappheit und Wertspeicher-Allokation, weshalb Veränderungen der BTC-Bestände die relevante Evidenz sind.
Ein physisch besicherter Fonds wie BlackRocks iShares Bitcoin Trust (IBIT) liefert eine direkte Messung, sofern die richtigen Daten verwendet werden. Der Handel einer IBIT-Aktie an der Nasdaq bewegt kein Bitcoin; nur die Emission oder Rückgabe von Aktienkörben verändert die Bestände des Trusts.
Der 10-Q des Trusts für das dritte Quartal, eingereicht bei der SEC, wies am 31. Oktober 1.434.080.000 ausstehende Aktien aus. Die iShares-Produktseite zeigte am 16. November 1.384.280.000 Aktien. Jeder 40.000-Aktien-Korb war durch 22,64 BTC besichert.
Die Differenz entspricht einer Netto-Rückgabe von rund 49,8 Millionen Aktien, also etwa 28.000 BTC, die den Trust in 11 Handelstagen verließen. Das entsprach rund 3,5 % des Fonds.
Der Bitcoin-Preis fiel um 17 %, während die Fondsbestände um 3,5 % sanken. Der größte Bitcoin-Fonds der Welt war somit ein Nettoverkäufer, was der Vorstellung widerspricht, Institutionen hätten den Rückgang breit über ETFs gekauft. Die Verkäufe waren jedoch nicht groß genug, um die gesamte Marktbewegung zu erklären.
Die Zahlen stützen Pandls Sicht, dass der marginale Verkäufer in gehebelten Futures- und Spot-Märkten saß und nicht primär im ETF. Sie zeigen auch, dass die in seiner These genannte institutionelle Adoption – Stablecoins und tokenisierte Einlagen – im betrachteten Zeitraum keine messbaren Bitcoin-Käufe erzeugte.
USDC-Schrumpfung bestätigt Rückgaben, nicht ihr Ziel
Circle's Transparenzseite weist Emission, Rückgaben und Umlaufmenge getrennt aus, sodass Pandls erste Erklärung überprüfbar ist.
Die USDC-Umlaufmenge betrug etwa 73 Milliarden US-Dollar am 8. Oktober, 70 Milliarden am 29. Oktober und 67,9 Milliarden am 12. November. Der Rückgang entsprach rund 7 % Schrumpfung in fünf Wochen, wobei sich das Tempo nach dem Binance-Vorfall beschleunigte. Das entsprach dem von Pandl beschriebenen Muster. Circles Durchschnitt im dritten Quartal lag bei 73,3 Milliarden, sodass die November-Zahl deutlich darunter blieb.
Die Daten bestätigen Netto-Rückgaben: Mehr USDC wurde gegen Dollar an Circle zurückgegeben als neu emittiert. Sie zeigen nicht, wohin die Dollar flossen. Eine Rückgabe durch eine Börsen-Treasury, die Mittel Richtung USDT umschichtet, sieht auf Circles Daten identisch aus wie eine Rückgabe eines Anlegers, der Krypto verlässt.
Pandls Interpretation als Abflussweg ist mit den Zahlen vereinbar, aber nicht durch sie belegt. Coindoos Berichterstattung über Käufe bei Rückgängen parallel zu Dollar-Abflüssen zeigt, dass beides gleichzeitig auftreten kann.
Es wäre falsch, die USDC-Schrumpfung zu ETF-Abflüssen und sinkenden Börsenbeständen zu addieren und die Summe als „aus Krypto abfließendes Kapital“ zu bezeichnen. Die drei Datenreihen überlappen sich. Ein Anleger, der USDC zurückgibt und die Dollar nutzt, um IBIT-Aktien von einem anderen Halter zu kaufen, erscheint als Stablecoin-Abfluss, aber nicht notwendigerweise als ETF-Abfluss. Jede Messgröße beantwortet eine andere Frage und sollte neben den anderen betrachtet statt aufsummiert werden.
Datenpunkte, die den Einstiegspunkt-Fall stützen oder schwächen würden
Der Einstiegspunkt-Fall würde gestützt, wenn die ausstehenden IBIT-Aktien vor dem Jahresende-Bericht des Trusts wieder über 1,43 Milliarden, das Niveau vom 31. Oktober, stiegen.
Er würde auch gestützt, wenn die USDC-Umlaufmenge bis Mitte Dezember auf 70 Milliarden US-Dollar auf Circles Wochenseite zurückkehrt, mit Emission über den Rückgaben.
Geschwächt würde der Fall durch einen zweiten Monat in Folge mit Netto-Rückgaben bei IBIT, während Bank-Tokenisierungs-Ankündigungen weitergehen. Diese Kombination würde zeigen, dass Adoption und Nachfrage nach öffentlich handelbaren Krypto-Assets weiterhin entkoppelt blieben.
Was Grayscales Fall stärker machen könnte
Pandls Notiz richtete sich an mittel- bis langfristig orientierte Anleger und behauptete nicht, dass der Markt einen Boden erreicht habe. Die stärkere Version seines Arguments wäre eine, in der Adoption die gekauften Assets erreicht: Netto-Fondsemissionen, die Bestände wieder aufbauen, anhaltende Nutzung öffentlicher Chains mit ausreichend großer Gebührennachfrage und USDC-Emission.
Die genannten Zahlen Stand zum jeweiligen Datum und stammen aus Dokumenten von Grayscale, DBS, SEC-Einreichungen, iShares, Circle und Solana. Sie können sich seit Veröffentlichung geändert haben. Krypto-Assets sind volatil, und Anleger können einen Teil oder ihr gesamtes Kapital verlieren. Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Anlage-, Finanz- oder Handelsberatung dar.

