Wird die Verdauung nach der Zinserhöhung PCE, Chinas Gewinne und die September-Arbeitsmarktdaten in Woche 40 überstehen?
Wichtige Erkenntnisse
- •Die Federal Reserve erhöhte am 16. September den Leitzins um 25 Basispunkte auf eine Spanne von 3.75%–4.00% – die erste Zinserhöhung seit mehr als drei Jahren; die Märkte preisten weitere Straffungen im Jahr 2026 ein.
- •Die US-Einzelhandelsumsätze stiegen im August um 1.2%, die Kernumsätze um 1.4%, während die Importpreise im Jahresvergleich um 7.0% zulegten – der größte jährliche Anstieg seit August 2022.
- •Die US-Industrieproduktion blieb im August unverändert und verfehlte die Erwartungen eines Anstiegs um 0.3%; das verarbeitende Gewerbe sank um 0.3%, während die Kapazitätsauslastung bei 76.3% lag.
- •Die Bank of Japan erhöhte in Woche 38 ihren Leitzins um 25 Basispunkte auf 1.25%, während die Bank of England den Leitzins bei 3.75% beließ, was unterschiedliche Wege der Zentralbanken widerspiegelt.
- •Chinas August-Daten zeigten eine Kluft zwischen Fabriken und Haushalten: Die Industrieproduktion stieg im Jahresvergleich um 5.2%, während die Einzelhandelsumsätze lediglich um 0.4% zulegten und die Anlageinvestitionen seit Jahresbeginn um 7.2% zurückgingen.
Schnelle Antwort
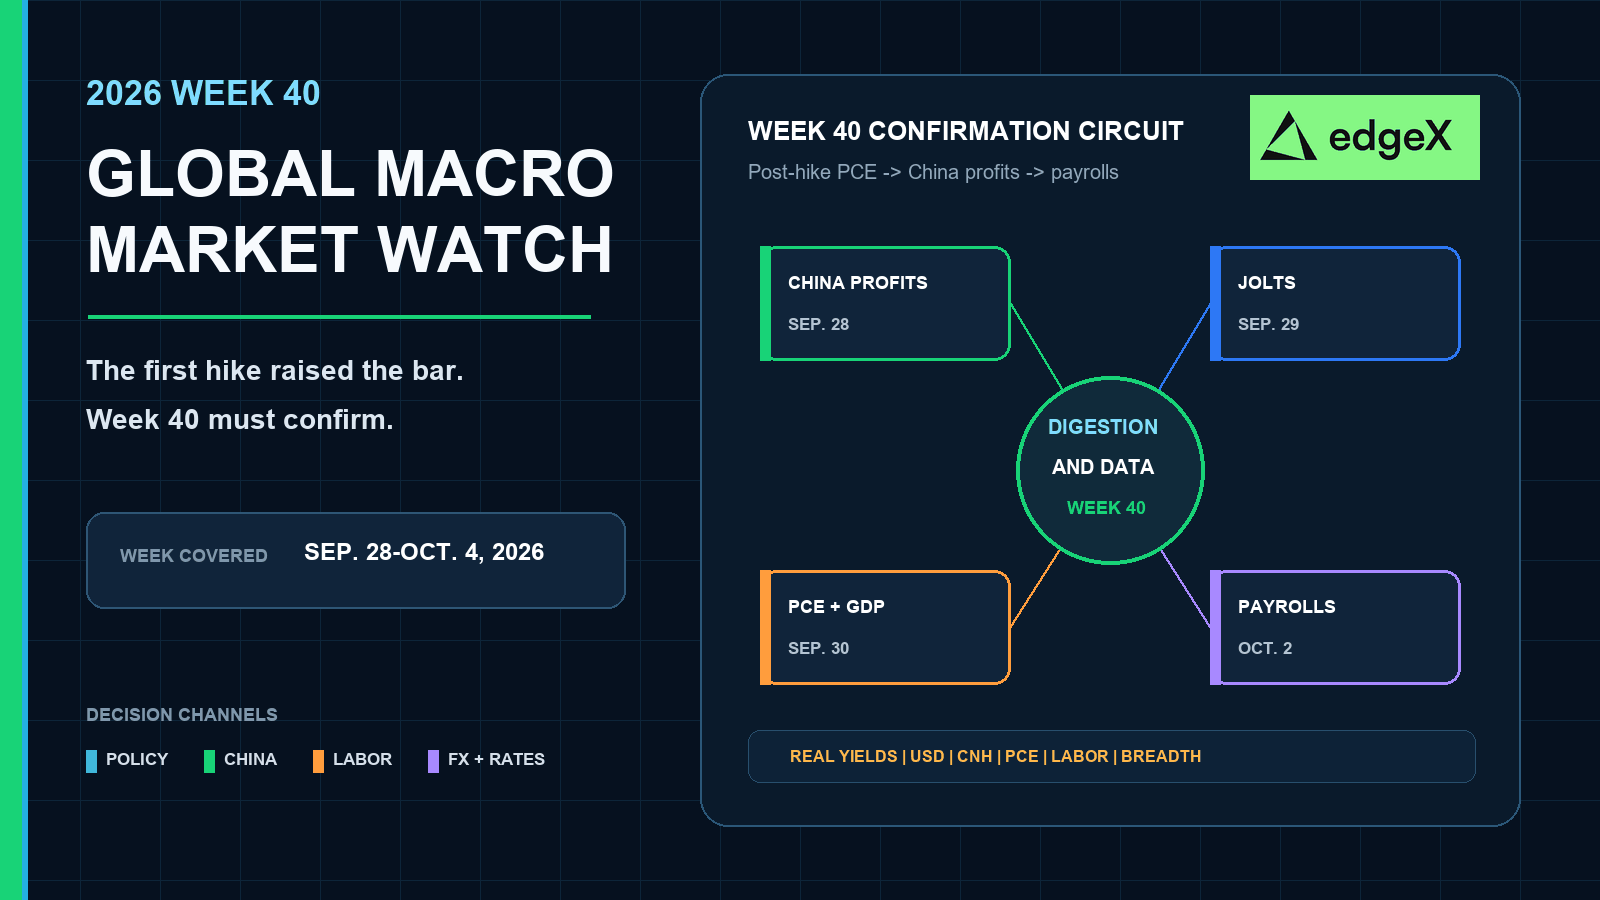
Woche 40 ist eine Bestätigungswoche, nachdem Woche 38 die erste Zinserhöhung der Fed seit mehr als drei Jahren sowie eine starke Einzelhandelsnachfrage, eine stagnierende Industrieproduktion und einen weiteren Straffungsschritt der BOJ gebracht hatte. Ein begrenztes PCE für August, chinesische Industriegewinne, die keinen erneuten Margeneinbruch erzwingen, offizielle PMI-Werte, die verhindern, dass sich die Kluft zwischen Fabriken und Haushalten vergrößert, sowie ein Arbeitsmarktbericht für September, der die Widerstandsfähigkeit des Arbeitsmarktes erhält, ohne eine erneute Lohnpanik auszulösen, würden eine geordnete Verdauungsphase nach der Zinserhöhung unterstützen. Ein höheres Kern-PCE, schwächere chinesische Gewinne oder PMI-Werte sowie ein schwacher oder überhitzter Arbeitsmarktbericht würden die Finanzbedingungen über anhaltend hohe Realrenditen, einen festeren Dollar, eine geringere Marktbreite und Druck auf Industriemetalle verschärfen. Die abgeschlossenen Daten der Woche 38 warnten bereits davor, im Fenster Ende September und Anfang Oktober entweder eine reibungslose weiche Landung oder einen unmittelbaren Nachfrageeinbruch einzupreisen.
Warum Woche 40 ein Bestätigungstest nach der Zinserhöhung ist
Woche 38 bündelte die FOMC-Entscheidung, die US-Einzelhandelsumsätze und Importpreise, die BOJ-Sitzung und die Industrieproduktion in einer abgeschlossenen Abfolge. Woche 39 war als erste Verdauungsphase vorgesehen, doch zum Stichtag am 21. September waren diese Bestätigungsdaten noch nicht vollständig. Woche 40 wartet nicht auf eine zweite geldpolitische Sitzung. Sie fragt, ob die Botschaft der Zinserhöhung den Kontakt mit dem bevorzugten Inflationsmaß der Fed, den Gewinn- und PMI-Prüfpunkten Chinas und dem nächsten US-Arbeitsmarktbericht übersteht.
Positionierungen sollten diese Phasen getrennt betrachten. Eine Zinsentscheidung kann die Renditen am kurzen Ende innerhalb eines Nachmittags neu bewerten. Ein nachhaltiges makroökonomisches Regime benötigt Bestätigung durch PCE, offene Stellen, Beschäftigungszahlen, CNH und die Margen der asiatischen Industrie. Woche 40 ist auf diese zweite Phase ausgerichtet.
Die Aufspaltung in Woche 38 hat die Messlatte bereits höher gelegt
Die auf dem FOMC-Kalender der Federal Reserve verzeichnete Zinserhöhung der Fed am 16. September auf eine Fed-Funds-Spanne von 3.75%–4.00% erfolgte am selben Tag wie eine Erholung der Einzelhandelsumsätze und eine erneute Beschleunigung der Importpreise, gefolgt von einem unveränderten Wert der Industrieproduktion am 18. September. Diese Kombination hinterließ bei den Märkten gleichzeitig drei Botschaften: Die Verbraucherausgaben waren weiterhin stark genug, um relevant zu sein, die Inflation bei importierten Gütern hatte sich erneut beschleunigt, und die Fabrikproduktion bestätigte denselben Aufwärtstrend nicht mehr. Woche 40 muss entscheiden, welcher dieser Kanäle nach der ersten Zinserhöhung dominiert.
Globaler Makrokalender für Woche 40
| Datum | Region | Geplantes Ereignis | Warum Märkte es beachten |
|---|---|---|---|
| 28. September | China | Industrielle Wirtschaftsergebnisse / Paket zu Industriegewinnen | Prüft, ob der Anstieg der Industrieproduktion um 5.2% im August in Gewinne oder nur in Lagerbestände und Preisdruck umgewandelt wurde. |
| 29. September | Vereinigte Staaten | JOLTS, August 2026 | Aktualisiert offene Stellen, Kündigungen und die Anspannung am Arbeitsmarkt nach der Erholung der Beschäftigungszahlen und der ersten Zinserhöhung der Fed. |
| 30. September | Vereinigte Staaten | Persönliche Einkommen und Ausgaben, August 2026 | Liefert die PCE-Inflation, das bevorzugte Preismaß der Fed, nach CPI, PPI und der Zinserhöhung. |
| 30. September | Vereinigte Staaten | Dritte BIP-Schätzung, Q2 2026 | Setzt die Wachstumsbasis für die Debatte über die Nachfrage im dritten Quartal neu. |
| 30. September | China | Offizieller PMI für das verarbeitende Gewerbe, den nicht verarbeitenden Sektor und der Gesamt-PMI | Prüft, ob sich die Kluft zwischen Fabriken und Haushalten nach dem Aktivitätspaket im August stabilisiert. |
| 2. Oktober | Vereinigte Staaten | Beschäftigungslage, September 2026 | Der erste vollständige Arbeitsmarktbericht nach der Zinserhöhung im September und dem Einzelhandelsanstieg im August. |
PCE und BIP setzen die Inflations- und Wachstumsbasis neu
Das Bureau of Economic Analysis hat die Veröffentlichung der persönlichen Einkommen und Ausgaben für August am 30. September um 8:30 Uhr Eastern zusammen mit der dritten Schätzung des BIP für das zweite Quartal angesetzt. Dieses Paar ist der klarste US-Inflations- und Wachstumstest der Woche 40 nach der Abfolge von CPI, PPI, Einzelhandel und Industrieproduktion in Woche 38.
Das PCE ist wichtig, weil es das Maß ist, das die Fed bereits zur Rechtfertigung der ersten Zinserhöhung verwendet hat. Ein niedrigerer Kern-PCE-Wert nach dem energiegetriebenen Impuls bei CPI und PPI im August würde die Einschätzung stützen, dass der Schock in der Lieferkette aus Woche 38 noch keinen breiten Einbruch beim Verbraucher darstellt. Ein weiterer fester Kernwert nach einem Anstieg der Einzelhandelsumsätze um 1.2% und einer Importpreisinflation von 7.0% im Jahresvergleich würde die Realrenditen und die Wahrscheinlichkeit weiterer Zinserhöhungen am kurzen Ende bis zum FOMC-Fenster am 28. Oktober erhöht halten.
Das BIP revidiert den Ausgangspunkt, nicht den Handel in Woche 40 allein
Die dritte BIP-Schätzung für das zweite Quartal wird die Zinserhöhung im September nicht neu schreiben, kann aber verändern, wie die Märkte die Nachfragequalität auf dem Weg ins dritte Quartal bewerten. Eine stärkere Revision würde die Geschichte der widerstandsfähigen Einzelhandelsumsätze im August stützen. Eine schwächere würde den Kontrast zur stagnierenden Industrieproduktion verschärfen und die Wahrscheinlichkeit erhöhen, dass die Arbeitsmarktdaten in Woche 40 zum ausschlaggebenden Faktor für die Einpreisung von Wachstumsängsten werden.
Cross-Asset-Händler sollten das PCE eher mit dem Dollar und den Realrenditen als mit der Eröffnung eines einzelnen Aktienindex verknüpfen. Die Bestätigung der Inflation ist am stärksten, wenn sich Zinsen, Devisen und zyklische Werte gemeinsam bewegen.
JOLTS und Beschäftigungszahlen testen die Widerstandsfähigkeit des Arbeitsmarktes nach der Zinserhöhung
Der BLS-Kalender und die Instrumente für den Veröffentlichungsplan 2026 sehen die JOLTS-Daten für August am 29. September und die Beschäftigungslage für September am 2. Oktober vor. Zusammen bilden sie die Arbeitsmarktbrücke der Woche 40 zwischen der ersten Zinserhöhung und der nächsten geldpolitischen Sitzung.
Bei den JOLTS-Daten wird eher auf offene Stellen und Kündigungen als auf eine einzelne Schlagzeile geachtet. Sinkende offene Stellen nach starken Einzelhandelsumsätzen würden darauf hindeuten, dass sich die Nachfrage am Rand abkühlt, selbst wenn die Haushalte weiterhin Geld ausgeben. Anhaltend hohe offene Stellen und erhöhte Kündigungen würden die Sorgen über Löhne und die Inflation im Dienstleistungssektor nach dem Schritt der Fed im September aufrechterhalten.
Der 2. Oktober ist das erste vollständige Arbeitsmarkturteil nach der Zinserhöhung
Die Beschäftigungszahlen für September erscheinen, nachdem die Fed bereits gestrafft hat und die Einzelhandelsumsätze im August um 1.2% gestiegen sind. Die Märkte werden die Veröffentlichung zur Beschäftigungslage gemeinsam auf Beschäftigungszahlen, Arbeitslosigkeit und durchschnittliche Stundenlöhne prüfen und nicht nur auf eine einzelne Schlagzeile. Ein fester Beschäftigungsbericht bei begrenztem Lohnwachstum würde die Seite der weichen Landung in der Aufspaltung von Woche 38 unterstützen. Ein schwacher Beschäftigungsbericht würde die Einpreisung von Wachstumsängsten wiederbeleben, selbst wenn das PCE nur mäßig heiß ausfällt. Ein überhitzter Bericht würde das Gegenteil bewirken: den Zinserhöhungspfad verstärken, die Realrenditen anheben und Druck auf Vermögenswerte mit langer Duration ausüben. Die Bestätigung in Woche 40 sollte sich eher im gemeinsamen Verhalten der Renditen am kurzen Ende, des Dollars und der Aktienbreite zeigen als allein in der Beschäftigungsschlagzeile.
Chinesische Gewinne und PMI nach einem geteilten Aktivitätsbericht
Der Kalender des chinesischen National Bureau of Statistics für 2026 sieht die Veröffentlichung der industriellen Wirtschaftsergebnisse am 28. September vor, gefolgt vom offiziellen PMI am 30. September. Dies sind die erforderlichen China-Prüfpunkte der Woche 40, nachdem das Aktivitätspaket für August auf der Seite mit den neuesten Veröffentlichungen des NBS bereits die Basis gesetzt hatte: Industrieproduktion von 5.2% im Jahresvergleich, Einzelhandelsumsätze von 0.4% und Anlageinvestitionen von −7.2% seit Jahresbeginn.
Das Gewinnpaket vom 28. September prüft, ob die Beschleunigung der Fabrikproduktion zu Gewinnen geführt hat. Höhere Gewinne ohne einen erneuten Einbruch im Einzelhandel würden einen Fall der Begrenzung für CNH, Industriemetalle und Asien-bezogene Aktien unterstützen. Ein erneuter Margendruck bei schwacher Inlandsnachfrage würde Asien auch bei einem nachlassenden US-PCE zu einem selektiven Risiko machen.
Die Übertragung läuft weiterhin über CNH, Metalle und Gewinne
Der offizielle PMI am 30. September fragt anschließend, ob sich die Kluft zwischen Fabriken und Haushalten stabilisiert. Eine Erholung im verarbeitenden Gewerbe, die den Abstand zu Dienstleistungen und Inlandsnachfrage lediglich vergrößert, würde das Ungleichgewicht nicht beheben. Eine Cross-Asset-Bestätigung sollte bei CNH, Kupfer und verwandten Industriemetallen, im Hang Seng und bei zyklischen Onshore-Werten sowie in den Erwartungen für die Gewinne multinationaler Unternehmen mit China-Umsätzen auftreten. Woche 40 benötigt keinen einzelnen chinesischen Datenpunkt, der jeden Markt dominiert, sollte Gewinne und PMI aber als Bestätigungsknoten und nicht als nachträgliche Nebensachen behandeln.
Rückblick auf Woche 38: Die Fed erhöhte die Zinsen, während sich der Einzelhandel erholte und die Fabrikproduktion stagnierte
Woche 38, der Zeitraum vom 14. bis 20. September, war zum Produktionsstichtag am 21. September das jüngste abgeschlossene Wochenfenster. Ihre Kernbotschaft lautete, dass die Geldpolitik angesichts weiterhin starker Verbraucherdaten gestrafft wurde, während die Fabrikproduktion denselben Aufwärtstrend nicht bestätigte.
Die Woche konzentrierte sich auf den 16. September. Die Federal Reserve erhöhte die Fed-Funds-Spanne um 25 Basispunkte auf 3.75%–4.00%, die erste Zinserhöhung seit mehr als drei Jahren, und ließ die Märkte weitere Straffungen im Jahr 2026 einpreisen. Am selben Tag brachte das Fenster des Zeitplans für die Einzelhandelsumsätze des U.S. Census Bureau einen Anstieg der Einzelhandelsumsätze im August um 1.2% nach einem revidierten Rückgang im Juli von 0.5%; die Kern-Einzelhandelsumsätze ohne Autos, Benzin, Baumaterialien und Gastronomie stiegen um 1.4%. Die Import- und Exportpreisindizes des BLS stiegen im Monatsvergleich um 0.7% und im Jahresvergleich um 7.0%, der größte jährliche Anstieg seit August 2022. Diese Kombination machte die Zinserhöhung aufgrund der Nachfrage und der importierten Preise leichter zu rechtfertigen, noch bevor die Industrieproduktion veröffentlicht wurde.
Am 18. September folgte der Kontrast bei der Fabrikproduktion im Kalender der Federal Reserve zur Industrieproduktion G.17. Die gesamte Industrieproduktion blieb unverändert und verfehlte die Erwartungen eines Anstiegs um 0.3%, da das verarbeitende Gewerbe um 0.3% zurückging und die Versorger um 1.8% zulegten. Die Kapazitätsauslastung blieb bei 76.3%. In derselben abgeschlossenen Woche erhöhte die Bank of Japan ihren Leitzins außerdem um 25 Basispunkte auf 1.25%, während die Bank of England die Zinsen bei 3.75% beließ. Chinas Aktivitätsspaltung im August, die kurz vor dem FOMC veröffentlicht wurde, blieb die Basis für Asien: Die Fabriken beschleunigten, Haushalte und Investitionen hingegen nicht.
Zum Ende der Woche 38 trugen die Märkte vier gleichzeitige Botschaften in die unvollständige Verdauungsphase der Woche 39: Die US-Verbrauchernachfrage war weiterhin fest, die importierte Inflation hatte sich beschleunigt, die Fabrikproduktion war ins Stocken geraten, und die großen Zentralbanken lockerten nicht mehr synchron. Die Bedeutung der Woche 38 für Woche 40 ist bedingt. Starke Einzelhandelsumsätze und eine erfolgte Zinserhöhung legen die Messlatte für jede Erholungsrally höher, die von einer unkompliziert dovishen Interpretation von PCE oder Beschäftigungszahlen abhängt. Die stagnierende Industrieproduktion und Chinas Ungleichgewicht zwischen Angebot und Nachfrage halten den Kanal der Wachstumsängste offen, falls Gewinne, PMI oder Arbeitsmarktdaten enttäuschen.
Entscheidungskarte für verschiedene Anlageklassen
| Mischung Woche 40 | Krypto | Aktien | Rohstoffe | Devisen und Zinsen |
|---|---|---|---|---|
| Begrenztes PCE, stabile chinesische Gewinne/PMI, feste, aber nicht überhitzte Beschäftigungszahlen | Geringere Zinsvolatilität und bessere Liquidität können BTC und ETH unterstützen, wenn die Kassanachfrage dies bestätigt. | Die Marktbreite kann sich verbessern, wenn zyklische und Asien-bezogene Aktien teilnehmen. | Industriemetalle profitieren von begrenztem Margendruck; Gold hängt von den Realrenditen ab. | Der USD gibt selektiv nach; die Volatilität am kurzen Ende nimmt ab; CNH stabilisiert sich, wenn die Gewinne halten. |
| Höheres Kern-PCE nach der Stärke bei Einzelhandelsumsätzen und Importpreisen in Woche 38 | Höhere Realrenditen und knappere Liquidität setzen gehebelte Kryptopositionen unter Druck. | Aktien mit langer Duration und hohem Beta entwickeln sich schlechter; defensive Qualitätswerte führen. | Gold steht Gegenwind durch die Renditen gegenüber; Industriemetalle absorbieren das Zinsrisiko. | Realrenditen und USD steigen; Kurven können sich bärisch abflachen; die Wahrscheinlichkeit einer Zinserhöhung bis Ende Oktober bleibt erhöht. |
| Chinesische Gewinne oder PMI verschärfen die Kluft zwischen Fabriken und Haushalten | Eine Risikoaversion in Asien kann Krypto mit hohem Beta treffen, selbst wenn die US-Renditen uneinheitlich sind. | China-sensitive multinationale Unternehmen und industrielle Exporteure hinken hinterher. | Kupfer und verwandte Metalle geben wegen des Risikos einer schwächeren Nachfrageaufnahme nach; Energie bleibt in beide Richtungen offen. | CNH gibt nach; Rohstoffwährungen entwickeln sich unterschiedlich; die Nachfrage nach dem sicheren Hafen USD kann anhalten. |
| Schwache Beschäftigungszahlen nach stagnierender Industrieproduktion bei weiterhin anhaltender Inflation | Hoffnungen auf Zinssenkungen helfen nur, wenn der Schuldenabbau nicht dominiert. | Gewinnrevisionen und Margenrisiken werden zentral; defensive Werte entwickeln sich besser als zyklische. | Gold kann sich besser entwickeln als Industriemetalle. | Kurven können sich verdrehen; die Unsicherheit über den geldpolitischen Pfad bleibt bei USD und JPY erhöht. |
Was würde das Signal der Woche 40 bestätigen?
Das Basisszenario ist eine schwankungsreiche Verdauung und kein klarer Trend in nur eine Richtung. Die Bestätigung für Woche 40 sollte im gemeinsamen Verhalten von Realrenditen, Dollar, PCE, JOLTS und Beschäftigungszahlen, CNH und Industriemetallen auftreten. Ein Markt nach der Zinserhöhung, der sich nur bei einer Anlageklasse bewegt, ist weniger dauerhaft als eine synchronisierte Anpassung, die den Datencluster vom 28. September bis 2. Oktober übersteht.
China erfordert eine eigene Checkliste. Das Paket zu den Industriegewinnen vom 28. September muss im Verhältnis zur Aktivitätsspaltung im August und nicht isoliert gelesen werden. Stabile oder festere Gewinne ohne einen erneuten Einbruch des PMI würden einen Fall der Begrenzung unterstützen. Ein erneuter Margendruck bei schwacher Inlandsnachfrage würde Asien zu einem selektiven Risiko machen. Ein dauerhaftes Risiko-on-Ergebnis erfordert begrenzte Realrenditen nach der Zinserhöhung, nicht überhitzte US-Inflations- und Arbeitsmarktdaten sowie Signale aus China, die verhindern, dass das Ungleichgewicht zwischen Angebot und Nachfrage die globalen zyklischen Werte dominiert.
Mit einem Edge handeln
In schnelllebigen Märkten ist die Ausführung genauso wichtig wie die Richtung. Deshalb wenden sich immer mehr Händler dezentralen Handelsplätzen wie edgeX für den Handel mit Perpetuals und Spot-Produkten zu.
Im Gegensatz zu traditionellen zentralisierten Plattformen basiert edgeX auf Selbstverwahrung. Das bedeutet, dass Sie die Kontrolle über Ihre Vermögenswerte behalten und Geldbewegungen selbst autorisieren. Für aktive Händler bietet das einen bedeutenden Vorteil: Marktzugang, ohne die Verwahrung an eine Börse abzugeben.
edgeX verbindet außerdem die zentralen Vorteile von DeFi mit einer Handelserfahrung, die für professionelle Ausführung konzipiert ist. Die Plattform setzt auf tiefe Liquidität, eine schnelle Orderausführung und eine geringe Slippage, damit Händler unter volatilen Bedingungen schnell reagieren können. Durch die Unterstützung eines hohen Hebels bietet sie erfahrenen Marktteilnehmern mehr Flexibilität, wie sie makroökonomische Einschätzungen umsetzen und Risiken steuern.
Über die Ausführung hinaus kann eine dezentrale Handelsinfrastruktur strukturelle Vorteile bieten: größere Transparenz, Verifizierung on-chain und eine geringere Abhängigkeit von zentralisierten Vermittlern. Für Händler, die Wert auf Leistung legen, ohne die Kontrolle abzugeben, wird dieses Modell zunehmend attraktiv.
edgeX ist für dieses Gleichgewicht geschaffen: eine professionelle Handelserfahrung wird mit den Grundprinzipien dezentraler Märkte verbunden.
Händler, die eine kapitaleffizientere Handelsweise mit Selbstverwahrung erkunden möchten, können edgeX näher betrachten.
Häufig gestellte Fragen
Was ist das wichtigste Ereignis in der globalen Makrowoche 40?
Woche 40 ist eher ein Bestätigungscluster als eine Woche mit einem einzelnen Katalysator. Die wirkungsreichste Phase reicht vom 28. September bis zum 2. Oktober: Chinas Industriegewinne, die US-JOLTS-Daten, das PCE für August und das BIP für das zweite Quartal, der offizielle PMI Chinas und die Beschäftigungslage im September werden sämtlich vor dem Hintergrund der ersten Zinserhöhung der Fed in Woche 38 gelesen.
Warum sollte Woche 38 statt Woche 39 überprüft werden?
Die Produktion wurde am 21. September abgeschlossen, während Woche 39 noch lief. Vorläufige PMI-Werte, Chinas Preisbericht für Produktionsmittel vom 24. September, internationale Transaktionen des BEA und Aufträge für langlebige Güter waren noch nicht als abgeschlossene Wochenergebnisse verfügbar. Woche 38, der Zeitraum vom 14. bis 20. September, war das jüngste abgeschlossene Wochenfenster und wird ausdrücklich so bezeichnet.
Warum ist Chinas Gewinnpaket vom 28. September global relevant?
Industriegewinne verbinden den Durchsatz der Fabriken mit Gewinnen, CNH, Industriemetallen und den Umsatzerwartungen multinationaler Unternehmen. Nachdem sich die Industrieproduktion im August beschleunigte, während Einzelhandelsumsätze und Investitionen nachgaben, prüft der Gewinn-Termin, ob sich das Ungleichgewicht zwischen Angebot und Nachfrage stabilisiert oder verschärft.
Wie kann das PCE die Geschichte nach der Zinserhöhung verändern?
Das PCE für August ist nach der ersten Zinserhöhung, der Erholung der Einzelhandelsumsätze und der Beschleunigung der Importpreise das bevorzugte Inflationsmaß der Fed. Ein fester Kernwert kann die Realrenditen und die Wahrscheinlichkeit einer Zinserhöhung Ende Oktober erhöht halten; ein niedrigerer Wert kann die Verdauung unterstützen, sofern die Arbeitsmarktdaten nicht überhitzen.
Was hat Woche 38 an den Aussichten für Woche 40 verändert?
Woche 38 brachte die erste Zinserhöhung der Fed seit mehr als drei Jahren, eine Erholung der Einzelhandelsumsätze um 1.2%, einen Anstieg der Importpreise um 7.0% im Jahresvergleich, eine unveränderte Industrieproduktion und einen Schritt der BOJ auf 1.25%. Diese Mischung legte die Messlatte für eine unkomplizierte geldpolitische Entlastung höher und machte die Bestätigung in Woche 40 von PCE, chinesischen Gewinnen und PMI sowie Beschäftigungszahlen abhängig und nicht von bloßer Hoffnung.
Was ist das konstruktive Szenario für Woche 40?
Die konstruktive Kombination besteht aus einem begrenzten PCE für August, chinesischen Industriegewinnen und einem offiziellen PMI, die verhindern, dass sich die Kluft zwischen Fabriken und Haushalten vergrößert, sowie einem Beschäftigungsbericht für September, der fest bleibt, ohne eine erneute Lohnpanik auszulösen. Die Bestätigung sollte sich in einer selektiven Abschwächung des Dollars, einer größeren Aktienbreite und stabileren Industriemetallen zeigen.

