Was sagte die deutsche Term-Fristen-Spread für 2024 voraus?
Wichtige Erkenntnisse
- •Der deutsche Zinsspread zwischen 10 Jahren und 3 Monaten, historisch ein verlässlicher Rezessionsindikator, kehrte sich im Dezember 2022 um, was eine einfache Spread-Regression in eine Rezessionswahrscheinlichkeit von 70 % übersetzte.
- •Probit-Modelle auf Basis von Term-Spread und kurzfristigem Zinssatz erfassen bei einer Schwelle von 40 % alle Rezessionen außer der Abschwungphase 2020, registrieren jedoch zugleich ein Fehlsignal für 2024.
- •Die Einbeziehung des Schuldendienstquotienten hebt das Pseudo-R² von 0,19 auf 0,33 und beseitigt das Fehlsignal für 2024, während die erwartete Veränderung der Arbeitslosigkeit die Rezessionseinschätzungen im Wesentlichen unverändert lässt.
- •Es wurde keine offizielle Rezession ausgerufen, da die wichtigsten Indikatoren zu unterschiedlichen Zeitpunkten ihren Höchststand erreichten: die Beschäftigung im 4. Quartal 2024, das reale BIP im 3. Quartal 2022 und die Industrieproduktion im Februar 2023.
- •Die endgültige Bewertung des Spread-Signals vom Dezember 2022 hängt von künftigen Revisionen der BIP-, Beschäftigungs- und Industrieproduktionsdaten sowie von daraus folgenden Rezessionsdatierungen ab.
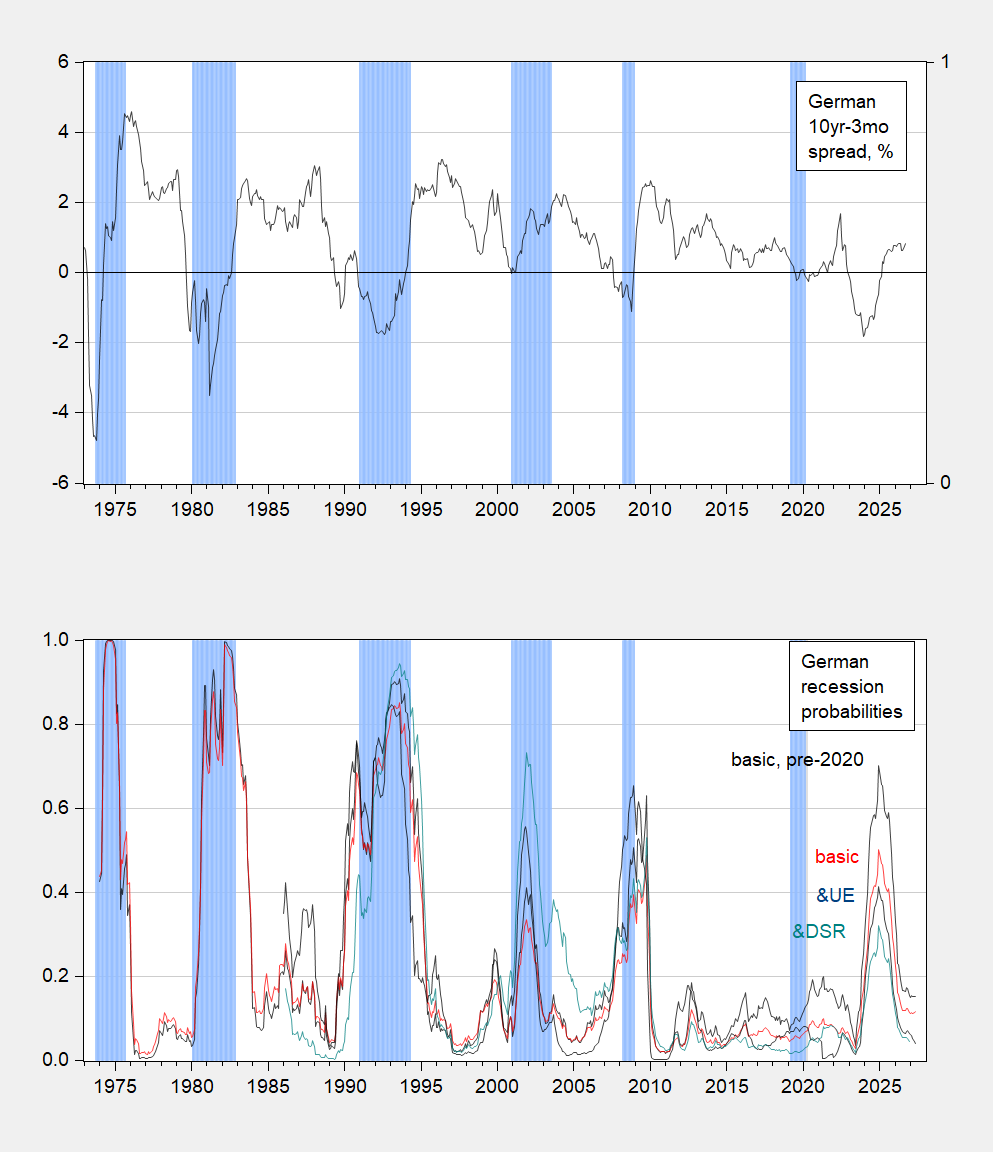
Der deutsche Zinsspread zwischen 10 Jahren und 3 Monaten, historisch ein verlässlicher Frühindikator für deutsche Rezessionen, wie sie von ECRI datiert werden, kehrte sich im Dezember 2022 um. Der Spread – die Differenz zwischen den Kreditkosten des deutschen Staates für zehn Jahre und drei Monate – wird negativ, also invers, wenn kurzfristige Renditen über langfristige steigen. Unter einer einfachen Spread-Regression implizierte die Inversion eine Rezessionswahrscheinlichkeit von 70 %.
Chinn und Ferrara (2026) präsentiert Probit-Schätzungen deutscher Rezessionswahrscheinlichkeiten, die dem 10 Jahre/3 Monate-Term-Spread entsprechen, darunter eine Spezifikation, die bis Dezember 2019 geschätzt wurde (die schwarze Linie im unteren Panel von Abbildung 1). Die Probit-Schätzung übersetzt einen Spread-Wert in eine geschätzte Wahrscheinlichkeit, dass sich die Wirtschaft zu einem gegebenen Zeitpunkt in der Rezession befindet.
Abbildung 1: Oberes Panel: Deutscher Term-Spread 10 Jahre/3 Monate in Prozent (schwarz). Unteres Panel: Probit-Schätzungen aus Regressionen auf Spread und kurzfristigen Zins – Prä-Pandemie-Stichprobe (schwarze Linie), Gesamtstichprobe (rot), mit erwarteter Veränderung der Arbeitslosigkeit (blau) und mit Schuldendienstquotient (grün). Von ECRI datierte Rezessionszeiträume von Hoch- bis Tiefpunkt sind hellblau schattiert. Quelle: OECD, Chinn und Ferrara (2026).
In Chinn und Ferrara (2026) finden die Autoren, dass die Spezifikationen mit Term-Spread und kurzfristigem Zins einen relativ hohen Anteil der Varianz erklären, sowohl in der Prä-Pandemie- als auch in der Gesamtstichprobe. Wie Abbildung 1 zeigt, wird mit einer Wahrscheinlichkeitsschwelle von 40 % jede Rezession außer der Abschwungphase 2020 erfasst, doch dieselbe Schwelle erzeugt auch ein Fehlsignal für 2024. Diese Fehlprognose wiegt angesichts Deutschlands Rolle als größte Volkswirtschaft des Euroraums mehr als eine bloße statistische Randnotiz.
Die Hinzunahme der erwarteten Veränderung der Arbeitslosigkeit erhöht den erklärten Varianzanteil leicht (0,29 gegenüber 0,19 für die über denselben Zeitraum geschätzte Basisspezifikation). Die Rezessionseinschätzungen bleiben jedoch im Wesentlichen unverändert, wobei das Fehlsignal für 2024 bei der Schwelle von 40 % weiterhin registriert wird.
Die Hinzunahme des Schuldendienstquotienten – eine Variable, die für die USA deutlich andere Ergebnisse liefert – erhöht das Pseudo-R² weiter auf 0,33 gegenüber 0,19. Alle Koeffizienten tragen die erwarteten Vorzeichen und sind statistisch signifikant, einschließlich des Schuldendienstquotienten. Vor allem aber verzeichnet diese Spezifikation bei einer Schwelle von 40 % kein Fehlsignal für 2024. Der Schuldendienstquotient – Zinszahlungen plus Tilgungen relativ zum Einkommen – verknüpft das Signal der Zinskurve mit der tatsächlichen Schuldenlast der Kreditnehmer.
Muss man auf den Schuldendienstquotienten zurückgreifen, um den Term-Spread als Prognoseindikator zu rehabilitieren? Eine alternative Argumentation besagt, dass Deutschland in den Jahren 2023–24 durchaus eine Rezession erlebt hat. So schreibt Kemp (2026): „Deutschlands Wirtschaft erlebte in den Jahren 2023–24 eine deutliche Rezession, mit schrumpfendem realen BIP und einem Wachstum, das deutlich hinter dem Rest des Euroraums zurückfiel.“ Weder ECRI – das Economic Cycle Research Institute – noch der Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung, das offizielle Beratungsorgan der deutschen Regierung in Wirtschaftsfragen, haben jedoch eine Rezession nach der Pandemie ausgerufen.
Der Grund wird in den wichtigsten Indikatoren deutlich:
Abbildung 2: Oberes Panel: Deutsche Erwerbstätigkeit, ab 15 Jahren. Mittleres Panel: Deutsches reales BIP in Mrd. Euro von 2010, SAAR. Unteres Panel: Deutsche Industrieproduktion ohne Baugewerbe (dreimonatiges zentriertes gleitendes Mittel). Hellgrüne Schattierung markiert Bewegungen von Hoch- zu Tiefpunkt. Quelle: OECD über FRED, OECD.
Die Hoch- zu Tiefpunkt-Zeiträume dieser Messgrößen zeigen kaum eine Übereinstimmung. Die Beschäftigung erreichte ihren Höchststand im 4. Quartal 2024, das reale BIP im 3. Quartal 2022, die Industrieproduktion im Februar 2023, und die Rezessionswahrscheinlichkeit im Dezember 2024. Diese Diskrepanz erklärt, warum keine Rezession ausgerufen wurde – gemäß der Definition eines breiten, anhaltenden Rückgangs der wirtschaftlichen Aktivität. Die wohlwollendste Interpretation ist, dass der Term-Spread den Rückgang der Beschäftigung erfasste, nicht jedoch die Rückgänge von BIP und Industrieproduktion. Für Leser, die verfolgen, wie diese Episode letztlich bewertet wird, sind Revisionen der BIP-, Beschäftigungs- und Industrieproduktionsreihen entscheidend – ebenso wie künftige Rezessionsdatierungen, die das Signal des Spreads vom Dezember 2022 betreffen.

