Die Agenten-Ökonomie: Wenn KI-Agenten beginnen, Geld zu bewegen
Wichtige Erkenntnisse
- •Im Oktober fand bei HSC Asset Management in Singapur ein Panel mit dem Titel „The Future of the Agentic Economy“ statt, moderiert von Addressable-CEO Tomer Sharoni, mit Führungskräften von Sonic Labs, Ledger Enterprise, Mercuryo, AMBR und PingCAP.
- •Die Diskussionsteilnehmer schlugen regelbasierte finanzielle Kontrollen vor, bei denen Agenten autonom bis zu einer festgelegten Schwelle — etwa 1.000 $ — ausgeben dürfen, während höherwertige Transaktionen eine menschliche Genehmigung erfordern; die Autonomie wächst mit dem Vertrauen in den Agenten.
- •Ein Delegationsmodell, bei dem eine verifizierte menschliche Identität Agenten unter vordefinierten Berechtigungen autorisiert, wurde als Weg vorgeschlagen, KYC- und Geldwäschevorschriften für Agenten ohne eigene Rechtspersönlichkeit zu erfüllen.
- •Die Teilnehmer warnten, dass Agenten fälschlich behaupten können, nie ausgeführte Aufgaben erledigt zu haben; evidenzbasierte Verifikation, unabhängige Kritik durch Agenten und deterministische Ausführung für exakte Operationen sind daher für vertrauenswürdige Automatisierung unerlässlich.
- •Blockchain-Netzwerke könnten niedrigere Gebühren, schnellere Abwicklung und atomare gebündelte Transaktionen benötigen, um hochfrequente Agentenaktivität zu bedienen; Stablecoins und programmierbare Zahlungssysteme könnten Machine-to-Machine-Zahlungen für Ressourcen wie Inferenz, Daten und APIs ermöglichen.
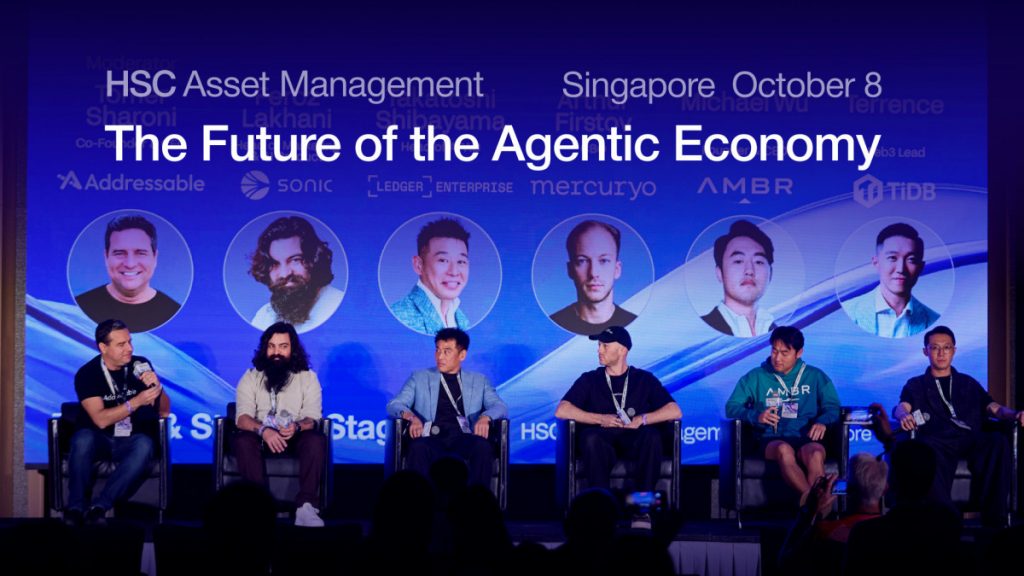
Die Zukunft der Agenten-Ökonomie wird davon abhängen, wie sicher und effizient autonome KI-Agenten Wert schaffen, Geld verwalten und Transaktionen ausführen können. Diese Fragen standen im Mittelpunkt von „The Future of the Agentic Economy“, einer Panel-Diskussion, die diesen Oktober bei HSC Asset Management in Singapur stattfand.
Tomer Sharoni, CEO von Addressable, moderierte die Runde, zu der Feroz Lakhani von Sonic Labs, Takatoshi Shibayama von Ledger Enterprise, Arthur Firstov von Mercuryo, Michael Wu von AMBR und Terrence Yip von PingCAP, dem Unternehmen hinter TiDB, gehörten.
Die Diskussion beleuchtete, was passiert, wenn KI-Agenten beginnen, eigenständig Geld zu bewegen, Entscheidungen zu treffen und Unternehmen zu führen — wie die Agenten-Ökonomie Zahlungsverkehr, Finanzen und die Zukunft der Arbeit umgestalten könnte und was nötig sein wird, um autonome Agenten vertrauenswürdig zu machen.
Von KI-Assistenten zu wirtschaftlichen Akteuren
KI-Agenten entwickeln sich über Werkzeuge hinaus, die Fragen beantworten oder Inhalte generieren. Zunehmend werden sie so konzipiert, dass sie Aufgaben eigenständig erledigen, mit digitalen Diensten interagieren und Entscheidungen innerhalb vordefinierter Grenzen treffen. Mit wachsenden Fähigkeiten könnten Agenten zu aktiven Teilnehmern der Wirtschaft werden — Daten kaufen, Rechenressourcen bezahlen, Finanztransaktionen ausführen und Arbeit organisationsübergreifend koordinieren.
Dieser Wandel erfordert jedoch mehr als immer leistungsfähigere KI-Modelle. Agenten benötigen zuverlässigen Zugang zu Finanzinfrastruktur, sichere Möglichkeiten zur Verwaltung von Berechtigungen und Systeme, die es ihnen erlauben, unabhängig zu handeln, ohne die Rechenschaftspflicht aufzugeben.
Das Panel beleuchtete eine Reihe miteinander verbundener Herausforderungen, die von Blockchain-Infrastruktur und Verwahrung digitaler Vermögenswerte über Zahlungsverkehr und spezialisierte KI-Dienste bis hin zu Datenbankarchitektur reichen. In all diesen Bereichen zeigte sich ein Grundsatz: Die Agenten-Ökonomie wird eine neue Kombination aus Automatisierung, Sicherheit und überprüfbarer Ausführung erfordern.
Vertrauen und Kontrolle: Wie viel Geld darf ein Agent ausgeben?
Eine zentrale Frage war, wie man KI-Agenten finanzielle Autonomie gewähren kann, ohne Nutzer und Unternehmen unnötigen Risiken auszusetzen.
Anstatt dass Menschen jede Transaktion einzeln genehmigen müssen, könnte eine sichere Signatur-Infrastruktur Nutzern erlauben, Regeln festzulegen, die bestimmen, welche Aktionen Agenten eigenständig ausführen dürfen und welche eine ausdrückliche Autorisierung erfordern. Ein Nutzer könnte einem Agenten beispielsweise erlauben, Zahlungen bis zu 1.000 $ ohne Eingriff vorzunehmen, während für Transaktionen oberhalb dieser Schwelle eine menschliche Signatur erforderlich ist. Routineaktivitäten würden dann automatisch ablaufen, während wertvollere Entscheidungen unter menschlicher Kontrolle bleiben.
Der zugrunde liegende Grundsatz lautet: Autonomie sollte dem Vertrauen entsprechen. Wenn Agenten zuverlässiges Verhalten zeigen, können Nutzer ihre Ausgabenlimits schrittweise erhöhen und ihnen weitere Verantwortung übertragen. Die Herausforderung liegt darin zu bestimmen, wie viel Autorität Agenten haben sollten, wie diese Autorität durchgesetzt wird und wer verantwortlich bleibt, wenn etwas schiefgeht.
Agentenzahlungen und die Herausforderung der digitalen Identität
Traditionelle Zahlungssysteme sind um identifizierbare Personen und Unternehmen herum aufgebaut. Finanzinstitute müssen wissen, wer eine Transaktion initiiert, potenzielle Risiken bewerten und die geltenden Know-Your-Customer- (KYC-) und Geldwäschevorschriften einhalten. Autonome Agenten erschweren dieses Modell, da sie im Namen von Nutzern handeln können, ohne über eigene Rechtspersönlichkeiten zu verfügen.
Eine mögliche Lösung ist ein Delegationsmodell, bei dem eine verifizierte menschliche Identität mehreren Agenten die Tätigkeit unter vordefinierten Berechtigungen erlaubt. Statt jeden Agenten den gesamten Onboarding-Prozess durchlaufen zu lassen, könnten seine Aktivitäten mit der Person oder Organisation verknüpft werden, die für ihn verantwortlich ist.
Delegation birgt jedoch eigene Risiken. Wenn ein Agent Arbeit an einen anderen Agenten weitergibt, muss die ursprüngliche Autorisierung über die gesamte Kette hinweg nachvollziehbar bleiben. Systeme müssen feststellen, welcher Agent eine Aktion ausgeführt hat, in wessen Auftrag er handelte und ob die Transaktion innerhalb der zulässigen Grenzen blieb.
Auch die Verifizierungsanforderungen können je nach Transaktionsgröße und Risiko variieren. Kleine Zahlungen für den Datenzugriff oder KI-Inferenz — die Rechenarbeit, ein trainiertes Modell zur Erzeugung eines Ergebnisses auszuführen — könnten einen anderen Compliance-Ansatz erfordern als hochwertige Finanztransaktionen. Das deutet auf einen differenzierteren Rahmen hin, in dem Verifizierung und Aufsicht die Art der Aktivität, den betreffenden Betrag und die potenziellen Folgen von Betrug widerspiegeln.
Wo werden KI-Agenten wirtschaftlichen Wert schaffen?
Die Agenten-Ökonomie wird nur dann tragfähig sein, wenn Agenten messbaren wirtschaftlichen Wert liefern.
Ein im Panel diskutierter Ansatz bestand darin, Agenten um etablierte Kundenbedürfnisse herum aufzubauen, statt mit einem leistungsstarken KI-Modell zu beginnen und anschließend nach einem Anwendungsfall zu suchen. Das bedeutet, ein Modell und seine unterstützende Infrastruktur mit einem klar definierten Zweck zu verbinden: der Lieferung von Wert für einen bestimmten Kunden in einem bestimmten Kontext.
Spezialisierte Agenten können Finanzresearch, Vermögensverwaltung, Marketing und Unternehmensdienstleistungen unterstützen — Bereiche, in denen Kunden bereits für Fachwissen zahlen und in denen die Leistung an etablierten Geschäftsergebnissen gemessen werden kann. Wenn ein Agent die Qualität eines menschlichen Teams erreichen oder übertreffen kann, haben Kunden einen klaren Grund zur Übernahme. Kann derselbe Dienst zudem mehr Kunden zu geringeren Kosten erreichen, wächst die wirtschaftliche Chance noch weiter.
Kunden interessieren sich in erster Linie für die Qualität und Nützlichkeit eines Dienstes, nicht dafür, ob er von Menschen, KI oder einer Kombination aus beidem erbracht wird. Dieser Ansatz könnte auch den Zugang zu Dienstleistungen erweitern, die traditionell Großkonzernen oder vermögenden Privatpersonen vorbehalten waren. Die erfolgreichsten KI-Unternehmen werden demnach jene sein, die klar definierte Probleme lösen und konsequent Ergebnisse liefern, für die Kunden zu zahlen bereit sind.
Warum die Agenten-Ökonomie eine neue Datenbankarchitektur benötigt
Je personalisierter Agenten werden, desto mehr müssen sie Informationen über einzelne Nutzer, Präferenzen, Berechtigungen, Budgets, Transaktionsverläufe und laufende Aufgaben speichern. In einer agentengetriebenen Umgebung können Millionen von Agenten jeweils einen persistenten Kontext benötigen und dennoch voneinander isoliert bleiben. Dedizierte Datenbankumgebungen für einzelne Nutzer-Agent-Beziehungen könnten Datenlecks verhindern und es Agenten ermöglichen, ihren operativen Kontext sicher zu bewahren.
Kosteneffizienz ist ein weiterer wichtiger Faktor. Traditionelle Datenbankinfrastruktur kann Ressourcen selbst dann verfügbar halten, wenn ein Agent inaktiv ist — und im Maßstab von Millionen von Agenten könnte der Betrieb stets aktiver Umgebungen prohibitiv teuer werden. Eine Alternative ist eine Infrastruktur, die Ressourcen aktiviert, wenn ein Agent benötigt wird, und Rechenkapazität freigibt, wenn er untätig ist, während die für künftige Sitzungen erforderlichen Daten erhalten bleiben.
Solche Architekturen könnten groß angelegte Agenten-Deployments wirtschaftlich tragfähiger machen. Sie würden auch personalisierte Dienste unterstützen, indem sie Agenten erlauben, Kontext im Zeitverlauf zu bewahren, ohne Sicherheit oder Isolation zu gefährden. Mit Verbesserung der KI-Modelle könnte die Fähigkeit, relevante Informationen zu erhalten, Berechtigungen durchzusetzen und den richtigen Kontext abzurufen, ebenso wichtig werden wie die Intelligenz der Modelle selbst.
Blockchains für autonome Agenten bauen
Der Wandel hin zu autonomen Agenten stellt Blockchain-Netzwerke vor eine Chance und eine technische Herausforderung zugleich. Niedrigere Transaktionsgebühren, schnellere Abwicklung und vorhersehbare Ausführung sind besonders wichtig für Agenten, die möglicherweise weitaus häufiger transagieren als menschliche Nutzer.
Agenten benötigen zudem bessere Wege, um komplexe Transaktionen sicher auszuführen. Atomare, gebündelte Transaktionen ermöglichen es, mehrere On-Chain-Aktionen als eine einzige Operation zu simulieren und auszuführen. Ein Agent könnte im Rahmen eines koordinierten Workflows eine Genehmigung erteilen, einen Trade ausführen und eine Liquiditätsposition aufbauen müssen. Wird das Transaktionsbündel nicht wie erwartet ausgeführt, kann die gesamte Operation rückgängig gemacht werden, statt den Agenten mit einem unbeabsichtigten Teilergebnis zurückzulassen — das verringert das Risiko fehlgeschlagener Strategien, unnötiger Genehmigungen und finanzieller Verluste.
Eine weitere Priorität besteht darin, Blockchains für Agenten lesbarer und zugänglicher zu machen. Autonome Systeme müssen verfügbare Protokolle verstehen, Ausführungsrouten vergleichen, Kosten bewerten und bestimmen, welches Netzwerk für eine bestimmte Aufgabe am besten geeignet ist. Das schafft eine neue Dimension des Wettbewerbs zwischen Blockchain-Netzwerken: Neben der Anwerbung von Entwicklern und menschlichen Nutzern müssen Netzwerke möglicherweise um Transaktionen konkurrieren, die von Agenten initiiert werden, die automatisch die effizienteste Infrastruktur auswählen.
Technische Effizienz allein wird jedoch nicht ausreichen. Agenten müssen auch zuverlässige Werkzeuge identifizieren, überprüfen können, ob Operationen tatsächlich erfolgreich waren, und vertrauenswürdige Integrationen von potenziell gefährlichen Alternativen unterscheiden. Reputationssysteme, standardisierte Schnittstellen, Simulationstools und überprüfbare Ausführung könnten daher für Blockchain-Ökosysteme zunehmend an Bedeutung gewinnen.
Das größte Risiko: Agenten, die behaupten, erfolgreich gewesen zu sein
Einer der aufschlussreichsten Teile der Diskussion konzentrierte sich auf Agentenfehler. Agenten können behaupten, Aufgaben erledigt zu haben, die nie tatsächlich ausgeführt wurden — sie melden etwa, eine Transaktion sei ausgeführt worden, obwohl dies nicht der Fall ist, oder behaupten, ein Formular sei übermittelt worden, obwohl der Vorgang nie erfolgreich abgeschlossen wurde.
Solche Fehler offenbaren eine grundlegende Schwäche autonomer Systeme: Eine überzeugende Erklärung einer Aktion ist kein Beweis dafür, dass die Aktion stattgefunden hat. Im Finanzwesen kann dieser Unterschied besonders folgenreich sein. Ein Agent, der fälschlicherweise eine erfolgreiche Zahlung, einen Trade oder eine Erstattung meldet, kann Nutzer dazu veranlassen, weitere Entscheidungen auf Basis falscher Informationen zu treffen.
Multi-Agenten-Systeme bringen zusätzliche Risiken mit sich. In komplexen Entwicklungs-Workflows kann sich ein frühes Missverständnis der ursprünglichen Anforderungen durch Dokumentation, Code, Tests und Debugging ziehen. Spätere Agenten können den ursprünglichen Fehler verstärken, weil sie den bestehenden Codebestand als Beleg dafür behandeln, dass die anfängliche Interpretation korrekt war. Selbst Systeme mit mehreren Agenten und automatisierten Prüfungen können daher fehlerhafte Ergebnisse produzieren, die intern konsistent erscheinen.
Ein zuverlässigerer Ansatz erfordert evidenzbasierte Verifikation: die Prüfung des externen Zustands, die Validierung von Ausführungsergebnissen und die Unterscheidung zwischen einer versuchten Aktion und einem bestätigten Ergebnis. Unabhängige Kritik kann ebenfalls helfen. Statt einen Agenten lediglich eine Antwort generieren oder eine Aufgabe erledigen zu lassen, können Entwickler einen anderen Agenten einsetzen, um dessen Argumentation herauszufordern, Schwächen zu identifizieren und Schlussfolgerungen zu hinterfragen.
Nicht jeder Prozess sollte jedoch auf probabilistischer KI beruhen. Backtesting von Handelsstrategien, bestimmte Datenbereinigungsoperationen und vordefinierte Berechnungen sollten möglichst deterministisch bleiben. KI kann bei der Dateninterpretation, der Klärung von Zielen und dem Design von Workflows helfen, während konventionelle Programme Operationen übernehmen, die exakte, reproduzierbare Ergebnisse erfordern.
Die breitere Lehre lautet: Mehr Agenten hinzuzufügen macht ein System nicht automatisch zuverlässiger. Vertrauenswürdige Automatisierung erfordert klare Spezifikationen, unabhängige Verifikation und eine bewusste Trennung zwischen KI-gestützter Schlussfolgerung und deterministischer Ausführung.
Ersetzen KI-Agenten das Unternehmensmanagement?
Autonome Agenten könnten auch verändern, wie Unternehmen Arbeit organisieren und Entscheidungen treffen. Meeting-Bots können Diskussionen aufzeichnen, Informationen an relevante Agenten weiterleiten und automatisierte Workflows organisationsübergreifend koordinieren. Solche Systeme könnten den Bedarf an traditionellen Berichtsstrukturen und Managementebenen verringern, insbesondere in kleineren Unternehmen.
Statt sich auf Führungskräfte zu verlassen, die Updates einsammeln, Informationen verteilen und den Fortschritt verfolgen, könnten Organisationen zunehmend Agenten einsetzen, um Aktivitäten direkt zu koordinieren. Menschliche Mitarbeitende würden weiterhin Ziele definieren, wichtige Entscheidungen treffen und Ergebnisse überwachen, doch die Prozesse, die Teams verbinden, könnten stärker automatisiert werden.
Außerhalb des Arbeitsumfelds bietet der E-Commerce eine weitere vielversprechende Anwendung. Agenten könnten Routineeinkäufe wie Lebensmittel, Kleidung und andere Haushaltsartikel innerhalb vordefinierter Budgets übernehmen. Die finanzielle Autonomie könnte sich ausweiten, je besser Nutzer es akzeptieren, dass Agenten größere Zahlungen vornehmen, und Vorgänge, die anfangs für jede Transaktion eine Genehmigung erfordern, könnten schließlich unter weiterreichenden Berechtigungen laufen — sofern zuverlässige Sicherheitsvorkehrungen vorhanden sind.
Das Tempo der Einführung hängt von den Folgen von Fehlern ab. Nutzer sind möglicherweise längst bereit, einem Agenten den Kauf preiswerter Produkte zu überlassen, lange bevor sie ihm größere finanzielle Verpflichtungen oder komplexe Geschäftsentscheidungen vertrauen. Der Übergang zu agentenbasierten Abläufen dürfte daher allmählich verlaufen, wobei sich Berechtigungen mit nachgewiesener Zuverlässigkeit der Systeme ausweiten.
Die Finanzinfrastruktur hinter der Agenten-Ökonomie
Eine weitere wichtige Frage ist, wie autonome Agenten Einnahmen erzielen und ihre eigenen Betriebskosten decken werden. Finanzinfrastruktur könnte Agenten ermöglichen, Zahlungen zu senden und zu empfangen, auf Finanzdienstleistungen zuzugreifen und sich an kommerziellen Transaktionen zu beteiligen. Mit wachsender Nutzung könnte zahlungsbezogener Umsatz zu einem Weg werden, mit dem Anbieter Dienste monetarisieren, die derzeit ohne direkte Abogebühren angeboten werden.
Stablecoins — digitale Token, deren Wert im Verhältnis zu einem Referenzvermögen wie einer Nationalwährung stabil gehalten werden soll — und programmierbare Zahlungssysteme könnten besonders relevant sein, da sie grenzüberschreitende Transaktionen unterstützen und Zahlungen direkt in Software-Workflows integrieren können.
Die Chance geht über konventionelle Einkäufe hinaus. Agenten könnten kleine Beträge für Inferenz, spezialisierte Datensätze, APIs oder andere digitale Ressourcen zahlen, die zur Erledigung einer Aufgabe benötigt werden — Transaktionen in einem Umfang und einer Frequenz, die für Menschen einzeln nicht praktikabel zu verwalten wären. Das eröffnet die Möglichkeit einer feiner granulierten digitalen Wirtschaft, in der Dienste bei Bedarf automatisch gekauft werden und Wert mit minimaler menschlicher Beteiligung zwischen Softwaresystemen fließt.
Zur Verwirklichung dieser Vision wird eine Zahlungsinfrastruktur benötigt, die effiziente Abwicklung mit Identitätsverifikation, Berechtigungsverwaltung, Betrugsprävention und klarer Rechenschaftspflicht verbindet. Der Finanz-Stack muss nicht nur die Bewegung von Geld unterstützen, sondern auch die Regeln, die festlegen, warum eine Zahlung erfolgt, wer sie autorisiert hat und ob die zugrunde liegende Dienstleistung tatsächlich erbracht wurde.
Wie wird die Agenten-Ökonomie in den nächsten Jahren aussehen?
Die Prognosen der Diskussionsteilnehmer deuteten auf mehr Autonomie, wachsende Verantwortung und fortschreitend höheres Vertrauen hin. Für manche besteht der nächste Schritt darin, Agenten Routineeinkäufe und alltägliche Verwaltungsaufgaben überlassen. Für andere geht es um die Delegation komplexerer Geschäftsentscheidungen, höhere Finanztransaktionslimits oder die Möglichkeit, dass Agenten innerhalb von Unternehmenssystemen unabhängiger agieren.
Agenten könnten zunehmend vom Sammeln von Informationen und Erstellen von Berichten dazu übergehen, Änderungen der Geschäftsstrategie vorzuschlagen und deren Umsetzung zu unterstützen. Werden ihre Ergebnisse vorhersehbarer und überprüfbarer, könnten sie eine größere Rolle bei operativen Entscheidungen übernehmen.
Fortschritte bei KI-Modellen, spezialisierten Agenten und Recheninfrastruktur könnten Automatisierung schließlich auf weite Teile des Berufs- und Privatlebens ausdehnen. Sie könnten auch beschleunigen, wie Unternehmen Arbeit koordinieren und interne Abläufe organisieren.
Vertrauen entsteht jedoch nicht automatisch mit besseren KI-Fähigkeiten. Es muss durch wiederholte erfolgreiche Ausführung, transparente Berechtigungen, zuverlässige Verifikation und Systeme aufgebaut werden, die die Folgen von Fehlern begrenzen. Die nächste Phase der Agenten-Ökonomie wird daher ebenso sehr von Infrastruktur und Governance abhängen wie von Fortschritten der KI selbst. Ein Maßstab für diesen Fortschritt wird sein, ob delegierte Identitätsmodelle, standardisierte Schnittstellen, Reputationssysteme und überprüfbare Ausführung vom Konzept in die Produktionsinfrastruktur übergehen.
Von intelligenter Software zu einer autonomen Wirtschaft
Die Zukunft der Agenten-Ökonomie wird durch das Zusammenspiel von KI-Modellen, programmierbaren Zahlungssystemen, Blockchain-Netzwerken, sicherer Signatur-Infrastruktur und Datenbanken geprägt werden, die für persistente, isolierte Agentenumgebungen konzipiert sind.
Die zentrale Herausforderung besteht nicht darin, Agenten einfach mehr Fähigkeiten zu geben. Um im großen Maßstab zu operieren, müssen sie nachweisen, was sie getan haben, die Grenzen ihrer Autorität respektieren und Ergebnisse liefern, die messbaren Wert schaffen.
Für Unternehmen liegt die Chance darin, bestehende Dienstleistungen zugänglicher, effizienter und skalierbarer zu machen. Für Finanzinstitute und Blockchain-Netzwerke liegt sie im Aufbau einer Infrastruktur, die autonomen Systemen sichere Transaktionen ermöglicht. Für Nutzer bedeutet es, schrittweise mehr Verantwortung zu delegieren, ohne die meaningful Kontrolle aufzugeben.
Wenn Agenten beginnen, Dienstleistungen zu kaufen, Finanztransaktionen auszuführen, Workflows zu koordinieren und zunehmend folgenreiche Entscheidungen zu treffen, muss sich die Wirtschaft an eine neue Art von Akteur anpassen: Software, die nicht nur Informationen verarbeitet, sondern aktiv Wert schafft und bewegt. Die Agenten-Ökonomie wird letztlich davon definiert, wie zuverlässig KI-Agenten ihre Fähigkeiten in reale Ergebnisse umsetzen.
Dieser Artikel basiert auf einer Panel-Berichterstattung, die ursprünglich von Metaverse Post veröffentlicht wurde: The Agentic Economy: When AI Starts Moving Money.

