Nigerianische Fintechs machen Investieren zum Alltagsgut
Wichtige Erkenntnisse
- •Nigerianische Fintech-Apps wie PiggyVest, Bamboo, Cowrywise und Risevest ermöglichen Nutzern, direkt vom Smartphone aus in Investmentfonds, Festzinsprodukte sowie nigerianische und US-Aktien zu investieren.
- •Die Nigerian Exchange meldete, dass 2025 mehr als 2 Millionen neue Anleger in den Markt kamen, während die NGX Invest Plattform über 3 Billionen Naira an Kapitalbeschaffung durch mehr als 100 Distributionskanäle ermöglichte.
- •Der im September mit 2,15 Billionen Naira gestartete Dangote Refinery IPO trieg Bamboos Traffic binnen 30 Minuten fast um das Zehnfache nach oben und verursachte Störungen auf Plattformen wie Cowrywise — ein Beleg für private Nachfrage und Infrastrukturprobleme zugleich.
- •Cowrywise ging 2025 eine Partnerschaft mit Meristem ein, um Nutzern die Investition in nigerianische Aktien zu ermöglichen, und verzeichnete allein in der ersten Woche über 12.000 Wartelisten-Anmeldungen.
- •Bamboo zählt inzwischen mehr als 2,3 Millionen Anleger in Nigeria, Südafrika, Kenia und Ghana und trägt das smartphone-zentrierte Investitionsmodell in vier afrikanische Märkte.
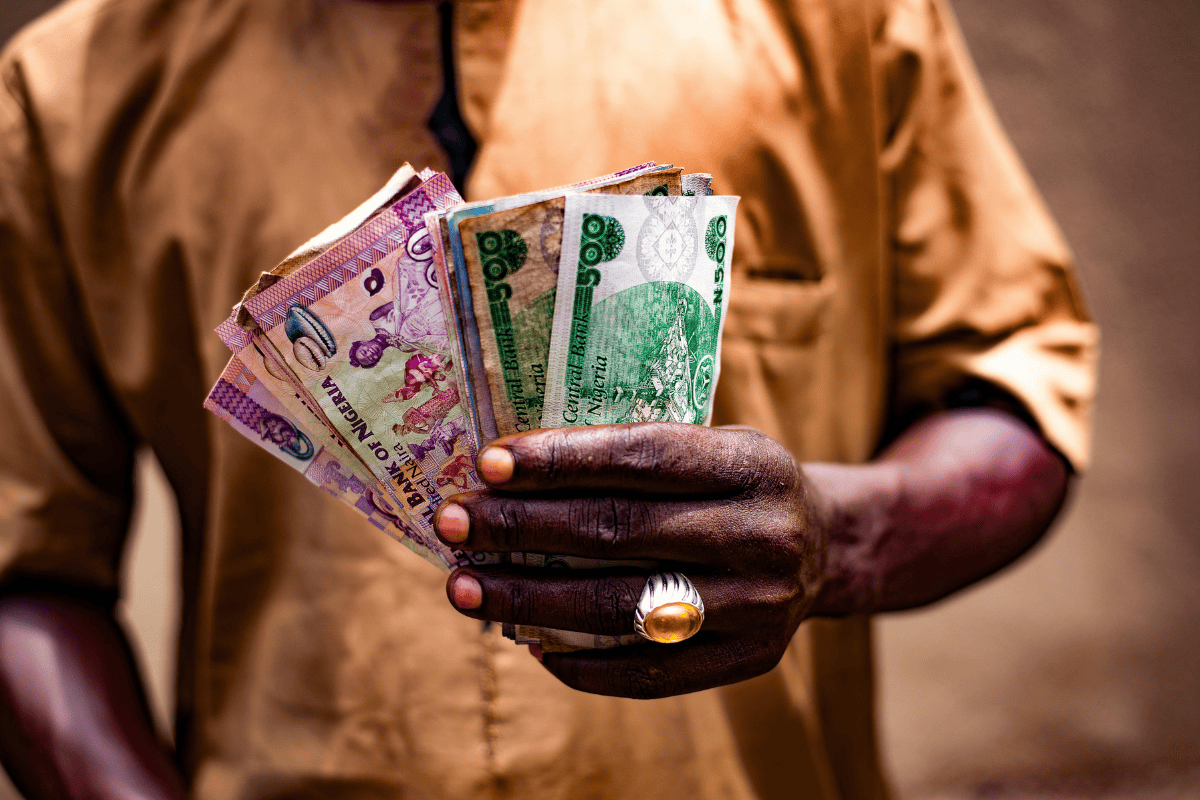
Fintech-Unternehmen verändern, wie Nigerianer über Investieren denken, und machen es zugänglicher als je zuvor. Jahrelang galt Investieren weithin als Domäne von Menschen, die bereits mit komplexen Finanzkonzepten vertraut waren. Der Aufstieg von Fintech-Apps verändert diese Wahrnehmung und macht es für jedermann leichter, teilzunehmen.
Über beliebte Plattformen wie PiggyVest, Bamboo, Cowrywise und Risevest können Nigerianer nun direkt von ihrem Smartphone aus investieren. Die Auswahl umfasst Investmentfonds, Festzinsprodukte sowie Aktien nigerianischer und US-Unternehmen. Diese Fintechs bauen Barrieren ab und eröffnen alltäglichen Menschen die Möglichkeit, ihr Geld wachsen zu lassen.
Wandelnde Einstellungen zum Investieren
Eine kürzlich durchgeführte inoffizielle Umfrage zu den Anlagepräferenzen der Nigerianer ergab, dass PiggyVest als Top-Wahl hervorstach, während Bamboo und Cowrywise ebenfalls beliebt waren. Die Erhebung war keine wissenschaftliche Studie, deutet aber auf einen klaren Wandel hin: Immer mehr Menschen betrachten Fintech-Apps als praktisches Werkzeug zur Verbesserung ihrer finanziellen Zukunft.
Besonders bemerkenswert ist, wie tief das Investieren in die täglichen Finanzaktivitäten eingebettet ist. Ein Nutzer, der sich in eine App einloggt, um 20.000 Naira zu sparen, kann ebenso einfach Wege erkunden, um einen Teil dieses Geldes anzulegen. Investieren ist keine separate Aufgabe mehr; es ist ein nahtloser Bestandteil des Geldmanagements.
Die Diskussion hat sich entsprechend davon verschoben, ob Fintech-Unternehmen in den Investmentbereich eintreten sollten, hin zur Frage, warum sie dies so eifrig tun — ein Wandel, der den wachsenden Trend zur finanziellen Ermächtigung in Nigeria widerspiegelt. Investieren wird zu einem regulären Teil des Lebens und eröffnet neuen Möglichkeiten für Menschen, die Vermögen aufbauen und ihre finanzielle Zukunft sichern möchten.
Die Geschäftslogik hinter dem Boom
Das Wachstum von Fintech-Investitionsprodukten ergibt erheblichen Sinn, wenn man beden, wie diese Unternehmen arbeiten. Ein Kunde, der einer App bereits vertraut, automatisch monatlich 10.000 Naira beiseitezulegen, probiert eher ein Investmentprodukt desselben Anbieters aus. Deshalb wagen sich sparorientierte Fintech-Unternehmen zunehmend in den Investmentbereich vor.
Cowrywise veranschaulicht diesen Ansatz. Das Unternehmen begann mit automatisiertem Sparen und Investmentfonds und kooperierte 2025 mit Meristem, um Nutzern die Investition in nigerianische Aktien zu ermöglichen. Die Resonanz war beeindruckend: Allein in der ersten Woche registrierten sich über 12.000 Personen auf der Warteliste.
Die Idee ist einfach. Sobald Fintechs Menschen beim Sparen helfen, ist der nächste logische Schritt zu überlegen, was mit diesen Ersparnissen geschehen soll. Wie Tony Odiba, Mitgründer und Chief Product Officer von Risevest, 2024 formulierte: „Payments were the first step in digital finance growth across Africa.“ Während Zahlungen den Geldtransfer erleichtern, helfen sie nicht unbedingt beim Vermögensaufbau. Der Zugang zu Investitionen ist die natürliche Weiterentwicklung, da sich digitale Finanzen weiterentwickeln.
Heute verschwimmen die Grenzen zwischen Sparen, Zahlungen und Investieren. Es sind keine getrennten Aktivitäten mehr; stattdessen wirken sie zusammen und schaffen ein umfassendes Finanz-Erlebnis für die Nutzer.
Ein diversifizierender Markt
Bamboo hat bei der Demokratisierung des Investierens für Nigerianer einen langen Weg zurückgelegt. Das Unternehmen konzentrierte sich zunächst darauf, Nigerianern den Kauf von US-Aktien über das Smartphone zu ermöglichen, und hat sein Angebot seitdem um nigerianische Aktien sowie eine Reihe von Finanzprodukten erweitert. Laut der eigenen Website zählt es inzwischen mehr als 2,3 Millionen Anleger in Nigeria, Südafrika, Kenia und Ghana — eine Präsenz, die dem einst rein nigerianischen Service eine regionale Dimension verleiht und das smartphone-zentrierte Investitionsmodell in vier afrikanische Märkte trägt.
Risevest setzt dagegen auf verwaltete Portfolios und dollarbasierte Investitionen. Cowrywise betont Spar- und Investmentprodukte, während viele andere Fintech-Plattformen Nutzer mit Aktien, Fonds und Kapitalmarktoptionen verbinden.
Auch wenn jedes Unternehmen einen eigenen Ansatz verfolgt, zeichnet sich ein zentraler Trend ab: Investieren wird zu einer digitalen Handelsware, die jeder nutzen kann. Diese Entwicklung öffnet die Tür für Menschen, die nie ein Brokerage-Büro betreten würden. Mit nur einer App kann jeder mit dem Investieren beginnen. Wer früher glaubte, Millionen von Naira zu benötigen, findet heute Optionen mit deutlich geringeren Mindestbeträgen, und wer über Nigeria hinausgehende Assets erkunden möchte, kann sich problemlos zurechtfinden.
Messbare Auswirkungen auf den Kapitalmarkt
Der Wandel zeigt deutliche Wirkung auf Nigerias Kapitalmarkt. Laut der Nigerian Exchange traten 2025 über 2 Millionen neue Anleger dem Markt bei. Die NGX Invest Plattform ermöglichte die Kapitalbeschaffung von als 3 Billionen Naira und die Primärmarktdistribution über mehr als 100 verschiedene Kanäle. Die Bedeutung ist strukturell: Primärmarktdistribution in diesem Umfang bedeutet, dass neue Aktienemissionen Alltagssparer genau in jenen Apps erreichen können, die sie bereits zum Sparen und Investieren nutzen.
Auch wenn nicht jeder neue Anleger die Feinheiten seiner Investments versteht, bedeutet der Aufstieg digitaler Infrastruktur, dass es für gewöhnliche Menschen noch nie so einfach war, an den Finanzmärkten teilzunehmen. Ob dieser Zustrom in eine nachhaltige, gut informierte Teilhabe übergeht, ist eine der offenen Fragen, die nun mit der neuesten Anlegergeneration des Marktes verbunden sind.
Der Dangote Refinery IPO als Wendepunkt
Der Dangote Refinery IPO markierte einen bedeutenden Wandel darin, wie Alltag snigerianer investieren. Als das Angebot im September mit einem Volumen von 2,15 Billionen Naira startete, strömte eine Welle von Privatanlegern auf digitale Investitionsplattformen. Bamboos Traffic stieg binnen nur 30 Minuten fast um das Zehnfache, während Plattformen wie Cowrywise unter der Last der Nachfrage Störungen erlebten. Die Episode, die die private Nachfrage demonstrierte, legte zugleich die Belastungsgrenzen der Infrastruktur offen — was die Plattformkapazität unter Last zu einem praktischen Benchmark macht, wenn das nächste Angebot vergleichbarer Größe ansteht.
Auffällig am IPO ist nicht nur die Eagerer, Dangote-Aktien zu kaufen, sondern die Art des Kaufs — überwiegend über mobile Apps. Die Episode zeigt, dass bei einer größeren Investmentgelegenheit das Smartphone für viele Nigerianer zum bevorzugten Werkzeug geworden ist. Es ist ein deutliches Zeichen, dass sich die Investmentlandschaft des Landes weiterentwickelt und die Märkte für gewöhnliche Menschen zugänglicher machen als je zuvor.
Einfachheit ist nicht gleich Sicherheit
Investieren ist einfacher denn je geworden, aber das macht es nicht unbedingt sicherer. Mit benutzerfreundlichen Apps kann jeder ein Konto eröffnen und schnell mit dem Kauf von Assets beginnen. Diese Leichtigkeit kann täuschen; viele Anleger stürzen sich hinein, ohne die Risiken vollständig zu erfassen. Eine elegante Benutzeroberfläche kann komplexe Finanzprodukte einfach erscheinen lassen — genau hier ist Vorsicht geboten.
Regulierung spielt dabei eine entscheidende Rolle, insbesondere da Fintech-Unternehmen tiefer in den Investmentbereich vordringen. Die Securities and Exchange Commission (SEC) beaufsichtigt die Aktivitäten der Kapitalmarktakteure, und es ist für Anleger unerlässlich, die Legitimität dieser Plattformen zu bestätigen, bevor sie Geld einsetzen. Angesichts von mehr als 2 Millionen Nigerianern, die 2025 neu in den Markt kamen, kommt diesem Verifikationsschritt für die neuesten Anleger des Landes besonderes Gewicht zu.
Ebenso wichtig ist es, den Unterschied zwischen Sparen und Investieren zu erkennen, der innerhalb derselben App leicht verwechselt werden kann. Sparkonten, Investmentfonds, Aktien und andere Anlageoptionen bergen unterschiedliche Grade von Risiko, Rendite und Absicherung für Ihr Geld.
Investieren wird zur Standardfunktion
Für Fintech-Unternehmen ist der Anreiz klar: Je mehr Aspekte des Finanzlebens eines Kunden sie verwalten können, desto stärker wird die Beziehung. Der Wettbewerb hat sich verschoben. Es geht nicht nur darum, Geld schnell zu bewegen oder die attraktivste Banking-App zu entwickeln; es geht darum, Kunden zu helfen, innerhalb einer einzigen Plattform zu sparen, zu investieren und letztlich Vermögen aufzubauen. Diese Verschiebung bedeutet, dass Investieren zu einer Standardfunktion vieler Fintech-Dienste wird.
Mehr Nigerianer denn je nutzen Investmentmöglichkeiten, doch was sich tiefergehend verändert, ist die Sicht der Menschen auf das Investieren selbst. Für viele ist es inzwischen schlicht eine weitere Funktion ihrer Geldmanagement-App, die sich nahtlos in ihre Finanzroutine einfügt.
Quelle: TechNext24

