Fed hebt Leitzins auf 3,75–4,00 %: Dot Plot signalisiert eine weitere Erhöhung in diesem Jahr
Wichtige Erkenntnisse
- •Das Federal Open Market Committee stimmte mit 12–0 für eine Anhebung der Zielspanne für den Federal Funds Rate um 25 Basispunkte auf 3,75–4,00 %, unter Verweis auf erhöhte Inflation und Fortschritte beim Ziel von 2 %.
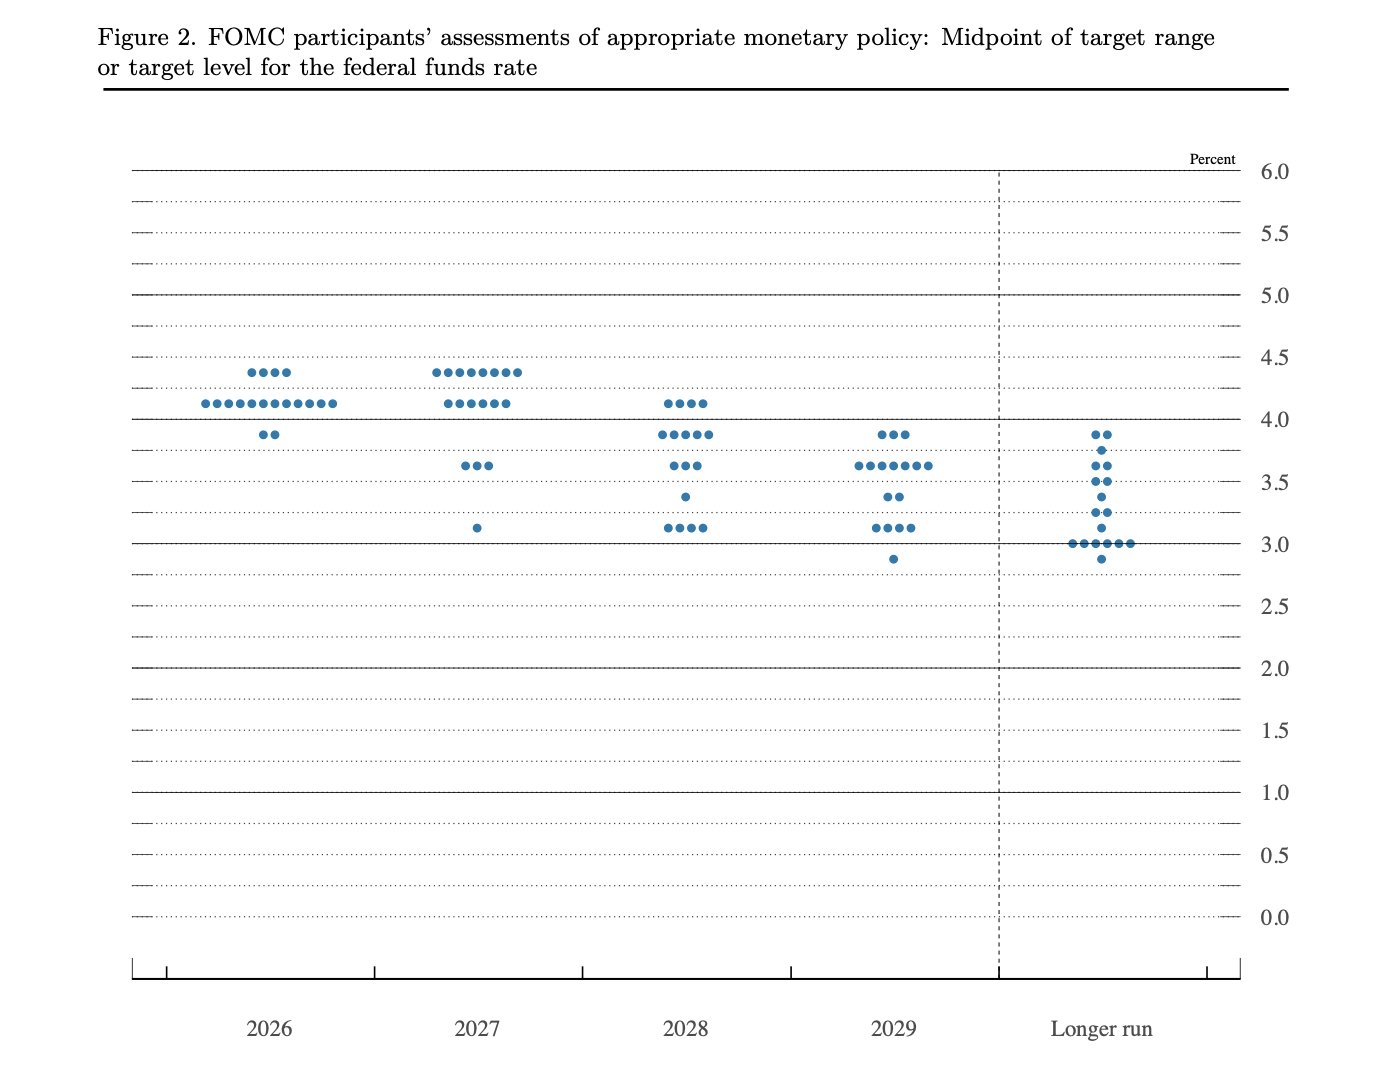
- •Das Summary of Economic Projections der Fed hob die mediane Zinsprognose für Ende 2026 von 3,8 % auf 4,1 % an, was darauf hindeutet, dass der mediane Offizielle vor Jahresende eine weitere Erhöhung um 25 Basispunkte erwartet.
- •Die Erklärung beschrieb solides Wirtschaftswachstum, widerstandsfähige Ausgaben, robuste Investitionen, starke Produktivität und kaum veränderte Arbeitslosigkeit, wodurch den Entscheidungsträgern Spielraum bleibt, sich auf die Inflation zu konzentrieren.
- •Der PPI stieg im August gegenüber dem Vorjahr um 5,4 % und der Gesamtwert des CPI um 3,4 %, während die implizite Wahrscheinlichkeit einer Erhöhung um 25 Basispunkte nach der CPI-Veröffentlichung auf 85 % kletterte.
- •Die anhaltende Formulierung zu reichlichen Reserven widerspiegelt den seit 2019 bestehenden Umsetzungsrahmen der Fed und sollte nicht als Ausgleich zur Straung oder als neue Liquiditätsinjektion gelesen werden.
Die Federal Reserve hat ihren Leitzins am 16. September um 25 Basispunkte angehoben und damit die Zielspanne für den Federal Funds Rate von 3,50–3,75 % auf 3,75–4,00 % erhöht. Das Federal Open Market Committee genehmigte die Erhöhung um einen Viertelpunkt einstimmig mit 12–0 Stimmen, wie aus der September-Erklärung der Federal Reserve hervorgeht.
Die Notenbank erklärte, die Inflation sei weiterhin erhöht, und die Erhöung solle eine zeitnahere Rückkehr zum Ziel von 2 % unterstützen. Das einstimmige Ergebnis zeigt, dass sich die politischen Entscheidungsträger über die Notwendigkeit einer strafferen Geldpolitik einig waren, trotz anhaltender Unsicherheit über den wirtschaftlichen Ausblick. Die Erklärung selbst versprach keine weitere Erhöhung und enthielt keinen Zeitplan für weitere Schritte. Dieser kam stattdessen aus den gemeinsam mit der Entscheidung veröffentlichten Projektionen, die den klareren Hinweis darauf geben, wo die Offiziellen den Zinssatz derzeit zum Jahresende erwarten.
Dot Plot hebt die Zinsprognose für 2026 auf 4,1 %
Die mediane Prognose für den Federal Funds Rate Ende 2026 stieg laut den Summary of Economic Projections der Fed von 3,8 % im Juni auf 4,1 %. Da die Projektionen mit einer Nachkommastelle veröffentlicht werden, entspricht die Bewegung von 3,8 % auf 4,1 % einer Erhöhung des erwarteten Politikpfads um rund 25 Basispunkte. Das deutet darauf hin, dass der mediane Offizielle nun vor Jahresende eine weitere Erhöhung um 25 Basispunkte erwartet.
Die Berechnung beginnt mit dem Mittelpunkt der Zielspanne. Der Mittelpunkt der neuen Spanne von 3,75–4,00 % liegt bei 3,875 %. Eine weitere Erhöhung um 25 Basispunkte würde die Spanne auf 4,00–4,25 % mit einem Mittelpunkt von 4,125 % heben. Auf eine Nachkommastelle gerundet ergibt das die prognostizierten 4,1 %.
Der Dot Plot sollte nicht als feststehende Entscheidung behandelt werden. Jeder Teilnehmer legt eine individuelle Prognose basierend auf dem von ihm für angesichts seines wirtschaftlichen Ausblicks angemessen erachteten Politikpfad vor. Die Fed beschreibt diesen Pfad als den „künftigen Politikpfad, den jeder Teilnehmer für am wahrscheinlichsten hält", um das Mandat der Notenbank für Beschäftigung und Preisstabilität zu erfüllen.
Auch wenn einzelne Punkte Prognosen und keine Zusagen sind, wird das Summary of Economic Projections nur viermal im Jahr veröffentlicht – bei den Sitzungen im März, Juni, September und Dezember. Dezember ist daher der nächste planmäßige Zeitpunkt, zu dem die Offiziellen den medianen Pfad vor Jahresende formell anpassen können.
Die Aufmerksamkeit richtet sich nun auf die Pressekonferenz von Fed-Chef Kevin Warsh, um Hinweise darauf zu erhalten, was die prognostizierte zweite Erhöhung auslösen würde und welche Beweise die Offiziellen stattdessen davon überzeugen könnten, die Zinsen unverändert zu lassen.
Die Fed sieht eine Wirtschaft, die eine strengere Politik verkraften kann
Das Komitee beschrieb die Wirtschaft nicht als schwach. Nach Angaben der Erklärung expandiert die Aktivität weiterhin in solideuem Tempo, die inländischen Ausgaben sind widerstandsfähig geblieben und die Investitionstätigkeit ist robust. Auch das Produktivitätswachstum wurde als stark beschrieben.
Die Lage am Arbeitsmarkt bot keinen klaren Grund, die Erhöhung zu verschieben. Die Beschäftigungszuwächse haben laut Fed mit dem Wachstum der Erwerbsbevölkerung Schritt gehalten, während sich die Arbeitslosenquote kaum verändert hat.
Diese Einschätzung erklärt die einstimmige Entscheidung. Erhöhungen der Kreditkosten werden schwieriger, wenn Beschäftigung oder Ausgaben stark schrumpfen, weil strengere Bedingungen eine Abschwächung vertiefen können. Die Beschreibung der Fed deutet stattdessen darauf hin, dass Nachfrage und Beschäftigung noch stabil genug sind, damit sich die politischen Entscheidungsträger auf die Inflation konzentrieren können.
Die Erklärung räumte eine erhöhte Unsicherheit ein, die teilweise auf geopolitische Entwicklungen zurückzuführen ist.noch behandelte das Komitee diese Unsicherheit nicht als ausreichenden Grund, die Erhöhung zu verschieben – eine Wahl, die mit der Auffassung übereinstimmt, dass Wachstum und Beschäftigung strengere Bedingungen verkraften könnten.
Reichliche Reserven machen die Zinserhöhung nicht rückgängig
Neben der Zinsentscheidung erklärte die Fed, sie werde weiterhin reichliche Reserven im Bankensystem aufrechterhalten. Diese Formulierung beschreibt, wie die Notenbank die Geldpolitik umsetzt; sie ist keine separate Entscheidung zur Lockerung der Finanzbedingungen.
Ein Rahmen mit reichlichen Reserven gibt den Banken ausreichend Reserveguthaben, damit kurzfristige Zinsen unter der Kontrolle der Fed bleiben, ohne dass Institute um knappe Reserven konkurrieren müssen. Er macht die Erhöhung der Zielspanne für den Federal Funds Rate nicht rückgängig und kündigt kein neues Ankaufprogramm an. Das Komitee hat reichliche Reserven seit 2019 als seinen beabsichtigten Umsetzungsrahmen benannt, sodass die Formulierung eine bestehende Praxis widerspiegelt und keinen Kurswechsel darstellt.
Für die Kryptomärkte bleibt der höhere Leitzins die relevanteste Änderung. Die Reserven-Formulierung betrifft den täglichen Betrieb des Bankensystems und keine neue Injektion spekulativer Liquidität; sie sollte nicht als Ausgleich zur Straffung gelesen werden.
PPI und CPI hatten die Erwartungen bereits in Richtung einer Erhöhung verschoben
Die Fed handelte nach zwei Inflationsberichten, die eine strengere Politik unterstützten, ohne eine größere Überraschung gegenüber den Prognosen zu liefern.
Der PPI misst die Preise, die inländische Hersteller für ihre Produkte erhalten – eine Stufe früher in der Lieferkette als der CPI. Die Produzentenpreise stiegen im August um 0,4 % gegenüber Juli und um 5,4 % gegenüber dem Vorjahr. Das Monatsergebnis entsprach den Erwartungen, wobei Energie einen Großteil des Preisauftriebs bei Waren ausmachte. Dienstleistungen stiegen um geringere 0,1 %, wodurch die Gesamtzahl keine gleichmäßige Beschleunigung über die gesamte Wirtschaft zeigte. Eine Coindoo-Analyse des PPI-Berichts für August ergab, dass der energielastige Anstieg den Fall für Vorsicht stärkte, aber die Verbraucherpreisinflation das klarere politikrelevante Signal lieferte.
Der Gesamtwert des CPI stieg anschließend im August um 0,4 % und gegenüber dem Vorjahr um 3,4 % und entsprach damit dengnosen. Die jährliche Kerninflation sank von 2,5 % auf 2,4 %, doch der monatliche Kernwert erreichte mit 0,3 % einen Wert über der Schätzung von 0,2 %.
Die implizite Wahrscheinlichkeit einer Erhöhung um 25 Basispunkte stieg nach der CPI-Veröffentlichung auf 85 %. Wie eine Coindoo-Untersuchung der Marktreaktion nach dem CPI erläuterte, behandelten die Anleger den Bericht als solide genug, um eine Erhöhung zu stützen, ohne zu klären, ob eine weitere folgen würde. Der neue Dot Plot fügt diese zweite Erhöhung nun der medianen Politikprognose hinzu.
JPMorgans Basisszenario deckte die Erhöhung ab, nicht den höheren Pfad
Vor der Entscheidung hatte JPMorgan eine Erhöhung um 25 Basispunkte ohne explizite Forward-Steuerung als Konsensszenario identifiziert. Die Bank schätzte, dass der S&P 500 um 0,25 % bis 0,75 % zulegen könnte, wenn die Fed den erwarteten Schritt vollzieht, ohne sich auf einen deutlich höheren Zinspfad festzulegen.
Die Erhöhung entsprach der erwarteten Größenordnung, doch der neue Dot Plot macht das Gesamtpaket hawkischer als eine isolierte Erhöhung ohne Forward-Steuerung. Warshs Erläuterungen werden zeigen, wie deutlich die Offiziellen auf den prognostizierten zweiten Schritt zusteuern.
JPMorgan betrachtete auch, was geschähe, wenn die Fed argumentierte, der neutrale Zinssatz – oft als R-Stern bezeichnet – sei höher als zuvor angenommen. Ein höherer neutraler Zins würde bedeuten, dass die neue Spanne von 3,75–4,00 % weniger restriktiv ist, als die Anleger dachten. Die Bank schätzte, dass diese Deutung den S&P 500 um 0,25 % bis 1 % drücken könnte.
Ihr negatives Szenario sah vor, dass Warsh erklärt, die Zinsen müssten deutlich höher werden – was JPMorgan mit einem potenziellen Aktienrückgang von 1 %–2 % verband. Diese Projektionen beziehen sich auf den S&P 500, nicht auf Kryptowährungen. Sie bleiben für Krypto relevant, weil Zinserwartungen die Renditen von Staatsanleihen, den Dollar und die Risikofreude beeinflussen. Die vollständige Analyse wurde von Investing.com berichtet.
Worauf Krypto-Trader nach der Erhöhung achten sollten
Nach der Entscheidung und der Verankerung eines zweiten Schritts im Dot Plot haben Krypto-Trader eine konkrete Reihe von Indikatoren im Blick:
- Rendite zehnjähriger/zweijähriger Staatsanleihen – 2-Jahres-Rendite: Ein starker Anstieg würde anzeigen, dass die Märkte der prognostizierten zweiten Erhöhung eine höhere Wahrscheinlichkeit einräumen.
- 10-Jahres-Rendite: Ein Anstieg könnte stärkere Inflationserwartungen oder einen höheren erwarteten neutralen Zins widerspiegeln.
- US-Dollar-Index: Ein stärkerer Dollar würde schwierigeres Umfeld für auf Dollar lautende Risikowerte schaffen.
- Zinsbewertung für Oktober und Dezember: Fed-Funds-Futures zeigen, welche Sitzung Trader als wahrscheinlicheren Zeitpunkt einer weiteren Erhöhung ansehen.
- Spot-Nachfrage und Derivate-Positionierung: Bewegungen, die durch Spot-Volumen gestützt werden, sind im Allgemeinen gewichtiger als solche, die vor allem durch Liquidationen oder gehebelte Futures getrieben werden.
Diese Indikatoren sollten zusammen betrachtet werden. Steigen kurzfristige Renditen, während den Futures höhere Wahrscheinlichkeiten für eine weitere Erhöhung einräumen, behandeln die Märkte die Prognose von 4,1 % als wahrscheinlichen Politikpfad. Bleiben diese Größen stabil, betrachten Trader die Prognose als bedingt davon, dass sich die Inflation nicht verbessert.
Der Beweislast liegt nun bei den anstehenden Inflationsdaten
Die neue Prognose verändert die Fragestellung für die Märkte. Statt zu fragen, ob eine weitere Erhöhung möglich ist, müssen Trader nun einschätzen, was die Fed davon abhalten könnte, den zusätzlichen Viertelpunkt-Schritt zu vollziehen, der bereits in ihrem medianen Pfad enthalten ist. In der Praxis liegt der Beweislast damit klar bei den anstehenden Inflations- und Konjunkturdaten.
Nachlassende Inflation und schwächere Nachfrage könnten die Notwendigkeit eines weiteren Schritts verringern. Anhaltender Preisdruck, insbesondere wenn er sich über die Energie hinaus ausbreitet, würde den Fall für eine Anhebung der Spanne auf 4,00–4,25 % vor Jahresende stärken.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Die Projektionen der Federal Reserve sind bedingter Natur und garantieren keine weitere Zinserhöhung.

