Ethereums Rekord-Staking hat einen versteckten Preis für Halter
Wichtige Erkenntnisse
- •Ethereums gestakter Anteil erreichte mit 35,9 % des Gesamtangebots einen Rekord, während die Validatorzahl aufgrund von Konsolidierungen unter EIP-7251, das bis zu 2.048 ETH pro Validator erlaubt, von rund 1,1 Millionen auf 881.000 fiel.
- •Ethereums Renditerückgang von 0,18 Punkten im dritten Quartal teilt sich in Stake-Wachstum (etwa 0,08-0,10 Punkte) und einen 40-%-Rückgang der täglichen Gebühren und MEV auf 198 ETH.
- •Solanas Rendite fiel um 0,39 Punkte auf 5,99 %, hauptsächlich weil die Emissionskomponente unter einem Entinflationsplan um 0,53 Prozentpunkte sank, teilweise ausgeglichen durch einen 33-%-Anstieg der Transaktionsgebühren.
- •Nach Anpassung um die Verwässerung durch neu ausgegebene Token wächst der Anteil eines Ethereum-Stakers am Angebot um rund 1,7 % pro Jahr, der eines Solana-Stakers um etwa 2,2 %, während der Anteil eines ungestakten SOL-Halters um etwa 3,5 % schrumpft.
- •Die Einzahlungs-Warteschlangen bei Ethereum verkürzten sich bis Ende des dritten Quartals auf etwa 25 Tage, und der vorgeschlagene EIP-8061 würde die tägliche Ausstiegsgrenze von 57.600 ETH auf rund 247.000 ETH anheben.
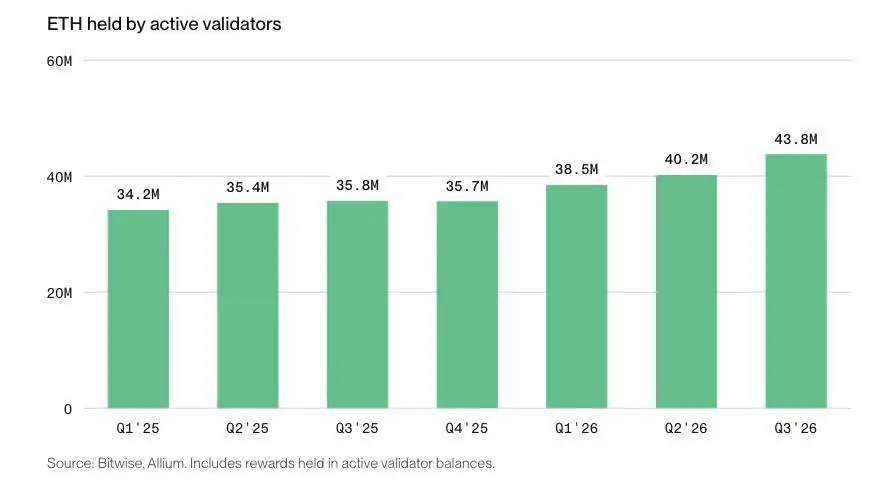
Ethereum-Validatoren halten nun 35,9 % des gesamten ETH, den höchsten Anteil in der Geschichte des Netzwerks, laut Bitwise' aktuellem Staking-Bericht. Beim Staking hinterlegen Halter Token bei Validatoren, die ein Proof-of-Stake-Netzwerk sichern und dafür Belohnungen erhalten; es ging im Dezember 2020 auf Ethereum live, und das Netzwerk vollendete seine Umstellung auf Proof-of-Stake im September 2022. Die annualisierte Staking-Rendite des Netzwerks sank im dritten Quartal auf 2,63 % nach 2,81 % im zweiten Quartal, während Solana von 6,38 % auf 5,99 % fiel. Hinter diesen Zahlen verbirgt sich ein weniger sichtbarer Preis: Der Großteil der an Staker gezahlten Rendite besteht aus neu ausgegebenen Token, was genau das Angebot verwässert, das sie belohnen.
Was Bitwise berichtete
Der Asset-Manager Bitwise misst die Renditen beider Netzwerke brutto, also vor Validator-Kommissionen oder Betreibergebühren.
Die Validatorzahlen sanken im Quartal auf beiden Chains, aus gegensätzlichen Gründen. Bei Ethereum fiel die Zahl von rund 1,1 Millionen auf 881.000, da Betreiber Validatoren unter EIP-7251 zusammenlegten, das das maximale Guthaben pro Validator auf 2.048 ETH anhob; das dahinterstehende ETH blieb gestakt. Bei Solana sank die Zahl von 696 auf 659, da kleinere Betreiber unter Kostendruck ausschieden.
Stake-Wachstum erklärt etwa die Hälfte von Ethereums Rückgang
Ethereum zahlt keinen festen Belohnungssatz. Nach den Regeln in seiner Protokolldokumentation skaliert die Grundbelohnung pro gestaktem ETH mit dem inversen Quadratwurzel des gesamten gestakten ETH. Die Gesamtemission steigt mit dem Stake, aber langsamer als der Stake selbst, sodass jede neue Einzahlung den Satz senkt, der auf den Rest gezahlt wird.
Die Guthaben aktiver Validatoren stiegen im Quartal um 8,8 %, von 40,24 Millionen ETH auf 43,80 Millionen. Auf einer Quadratwurzelkurve mindert eine Erhöhung dieser Größenordnung die Emissionsrate um etwa 3-4 %, je nachdem, ob Quartalsende- oder Durchschnittsguthaben verwendet werden. Auf Ethereums Rendite angewendet, erklärt das etwa 0,08-0,10 Punkte des Rückgangs von 0,18 Punkten.
Der Rest spiegelt einen Rückgang der Zahlungsbereitschaft der Nutzer wider. Netzwerkgebühren und MEV (der Wert, den Validatoren durch die Auswahl und Anordnung von Transaktionen erfassen können) lagen im dritten Quartal im Durchschnitt bei 198 ETH pro Tag, ein Rückgang von 40 % gegenüber 331 ETH im zweiten Quartal; Teil dieses Betrags wird verbrannt statt an Validatoren gezahlt. Höhere Gas-Limits nach dem Fusaka-Upgrade schufen Kapazität, sodass Nutzer weniger um Blockspace konkurrierten. Bitwise stellte fest, dass die durchschnittlichen Kosten von vier gängigen Transaktionstypen im Jahresvergleich um 67 % sanken. Priority Fees und MEV trugen 0,10 Punkte zur Rendite im dritten Quartal bei.
Solanas Rückgang kam aus der Emission, nicht aus den Gebühren
Solanas Satz entwickelte sich aus einem anderen Grund. Seine Emission folgt einem Entinflationsplan, der die Inflationsrate derzeit jährlich um 15 % senkt, bis ein Boden von 1,5 % erreicht ist. Die Emission macht fast 90 % von Solanas Brutto-Staking-Rendite aus, daher bestimmt dieser Plan die Richtung der Belohnungen.
Bitwise' Aufschlüsselung zeigt, dass die Emissionskomponente im dritten Quartal um 0,53 Prozentpunkte fiel: Es wurden weniger neue Token geschaffen, und sie verteilten sich auf 3,1 % mehr Stake, nun 440,5 Millionen SOL. Die Gebühren entwickelten sich entgegengesetzt. Nutzer zahlten 33 % mehr SOL für Transaktionen, und Blockbelohnungen sowie Jito-Tipps trugen 0,14 Punkte bei, was einen Nettorückgang von 0,39 Punkten ergibt.
Was ein Halter tatsächlich behält
Bitwise' Renditen werden gemessen, bevor jemand einen Anteil einbehält. Ein Validator kann eine Kommission erheben, ein Staking-Pool kann eine Servicegebühr nehmen, und ein Fonds kann einen Teil seiner Bestände ungestakt lassen, während er eigene Kosten berechnet. Bei einem ETF fließen Belohnungen oft in den Wert jeder Aktie ein, statt in bar ausgezahlt zu werden, wie in CoinDoos Erklärung, wie Staking-Belohnungen einen ETF-Anleger erreichen, dargelegt.
Der zweite Abzug ist weniger sichtbar. Der Großteil der Rendite auf beiden Netzwerken besteht aus neu geschaffenen Token, und diese Token vergrößern das Gesamtangebot. Der Anteil eines Stakers am Netzwerk wächst daher weniger als der ausgewiesene Satz, während der Anteil eines Halters, der nicht stakt, schrumpft.
Grobe Rechnung: Rendite nach Verwässerung
- Ethereum ≈ 1,7 %. Die Emission, die 2,53 % auf 35,9 % des Angebots zahlt, fügt neue ETH in Höhe von etwa 0,9 % des Gesamtangebots pro Jahr hinzu. Eine Rendite von 2,63 % vergrößert den Anteil eines Stakers am gesamten ETH somit um etwa 1,7 % pro Jahr. Gebührenverbrennungen würden das leicht erhöhen; Betreibergebühren würden es senken.
- Solana ≈ 2,2 %. Die Emission, die rund 5,3 % auf 69 % des Angebots zahlt, erweitert das gesamte SOL um etwa 3,7 % pro Jahr. Eine Bruttorendite von 5,99 % vergrößert den Anteil eines Stakers um etwa 2,2 %, vor Kommission. Der Anteil eines ungestakten Halters schrumpft um etwa 3,5 %.
Diese Schätzungen stützen sich auf Bitwise' Zahlen zum dritten Quartal. Die Ergebnisse verschieben sich mit Stake-Leveln, Verbrennungen und Kommissionen und schließen Preisveränderungen der Token aus.
Ein- und Ausstieg
Neue ETH-Einzahlungen warteten zum Ende des dritten Quartals etwa 25 Tage, bis sie zu verdienen begannen, gegenüber rund 70 Tagen im Februar. Ausstiege sind netzwerkweit auf 57.600 ETH pro Tag begrenzt, sodass sich Warteschlangen ausdehnen können, wenn viele Halter gleichzeitig verlassen; ein vorgeschlagene Änderung, EIP-8061, würde dieses Limit nach Bitwise' Schätzung auf etwa 247.000 ETH pro Tag anheben. Liquid-Staking-Token bieten einen schnelleren Weg, da sie verkauft werden können, während das zugrunde liegende ETH gestakt bleibt, doch ein eiliger Verkäufer muss möglicherweise einen Preis unter dem der vertretenen ETH akzeptieren.
Beide Netzwerke überdenken die Emission
Bei Solana sind schnellere Kungen bereits genehmigt. Im August verabschiedeten Validatoren SGP-0002, das die jährliche Entinflationsrate auf 30 % verdoppelt, während der Boden von 1,5 % erhalten bleibt. Es wurde mit 67,00 % Zustimmung verabschiedet, 0,33 Punkte über der Schwelle, und hat noch kein Aktivierungsdatum. Nach Inkrafttreten würde es Solana in etwa 2,8 Jahren statt 5,7 Jahren zu diesem Boden führen.
Ethereums Variante der Debatte ist weniger weit fortgeschritten. EIP-8363 würde einen steigenden Anteil der Konsensbelohnungen verbrennen, je mehr ETH gestakt wird, und 76 % bei 50 Millionen ETH erreichen. Befürworter sagen, Halter sollten nicht verwässert werden, um ein immer größeres Sicherheitsbudget zu finanzieren, während Kritiker warnen, dass dünnere Belohnungen kleine Betreiber verdrängen würden. Am 7. September lehnte das Protokollteam der Ethereum Foundation ab, es für das geplante Hegotá-Upgrade zu empfehlen, mit dem Hinweis, eine Änderung der Emission benötige eine breitere Community-Diskussion.
Ein Rekord-Stake zeigt, wie viel ETH und SOL gebunden ist. Für einen Halter, der Staking abwägt, sind die entscheidenden Zahlen die nach Kosten verbleibende Belohnung, der in neuen Token gezahlte Anteil und die benötigte Zeit für den Ausstieg. Künftig gilt es zu beobachten: das noch festzulegende Aktivierungsdatum für SGP-0002, wohin Ethereums breitere Emissionsdiskussion nach der Entscheidung vom 7. September führt und ob EIP-8061 vom Vorschlag zur Umsetzung gelangt.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine finanzielle oder Anlageberatung dar. Staking-Belohnungen sind variabel, und Kursverluste können die verdienten Belohnungen übersteigen.

