Fast 10 % der Stablecoin-Halter im Euroraum besitzen 10.000 € oder mehr, wie eine EZB-Umfrage zeigt
Wichtige Erkenntnisse
- •Eine am 11. November veröffentlichte Analyse im Economic Bulletin der EZB schätzt auf Basis experimenteller Module der Consumer Expectations Survey, durchgeführt im August und November 2025 in den 11 größten Ländern des Euroraums, dass fast 10 % der Stablecoin-Besitzer im Euroraum 10.000 € oder mehr halten.
- •Die EZB beurteilt die derzeitigen Stablecoin-Expositionen als begrenztes Risiko für die Finanzstabilität, da sie im Durchschnitt einen kleinen Anteil an den finanziellen Vermögenswerten der Verbraucher ausmachen, weist jedoch darauf hin, dass Runs, Übertragungseffekte aus der Liquidierung von Dollar-Reserven und Währungssubstitution wachsen würden, wenn sich die Nutzung über das Krypto-Trading hinaus ausdehnt.
- •Auf Dollar referenzierende Token dominieren die Bestände im Euroraum: 17 % der krypto-besitzenden Befragten hielten USDT und 12 % USDC, gegenüber 10 % für den Euro-token EURC; hypothetische Szenarien zeigen, dass ein stärkerer Euro plus ein Marktabschlag fast 12 % einer 10.000-€-Position zerschlagen könnten, selbst bei intakter Dollar-Kopplung.
- •Die Umfrage erfasst weder den Zweck der Stablecoin-Bestände noch die anderen Vermögenswerte der Haushalte mit hohen Guthaben, sodass die Zahl von 10.000 € identifies, wer exponiert ist, nicht wie stark – eine Frage auf Haushaltsebene, die die Daten offenlässt.
- •Ein Testkundenummer der Banca d'Italia, bei der 200 USDC von Italien in fünf andere Länder gesendet wurden, fand keinen systematischen Kostenvorteil gegenüber konventionellen Remittance-Kanälen; die End-to-End-Zeiten reichten von unter 20 Minuten bis zu ein bis zwei Werktagen.
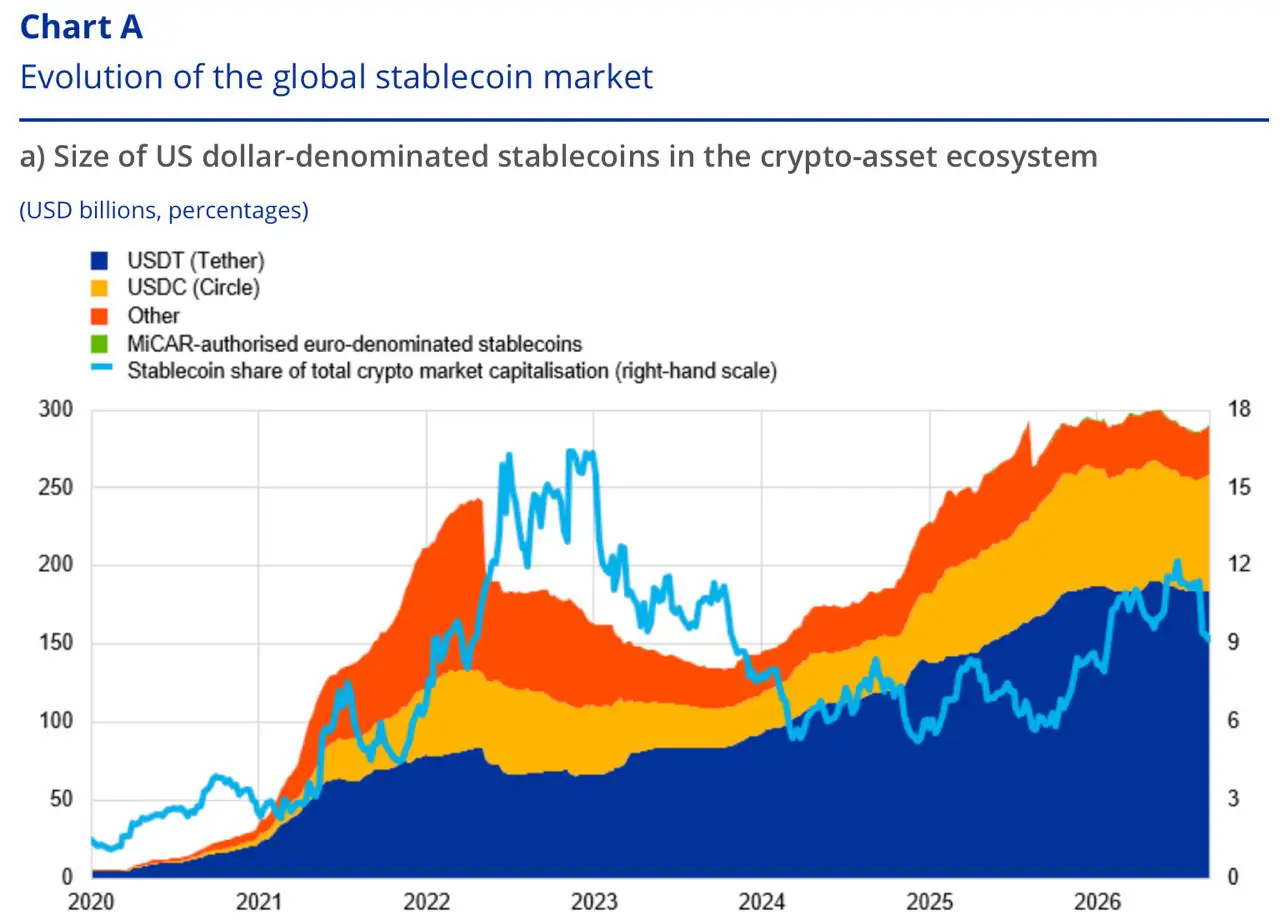
Fast 10 % der Stablecoin-Besitzer im Euroraum halten schätzungsweise 10.000 € oder mehr, wie aus einer im Economic Bulletin der Europäischen Zentralbank am 11. November veröffentlichten Analyse hervorgeht. Die Ergebnisse beruhen auf experimentellen Modulen der Consumer Expectations Survey der EZB, die im August und November 2025 in den 11 größten Ländern des Euroraums durchgeführt wurde.
Die zentrale Schlussfolgerung der EZB lautet, dass die derzeitigen Expositionen ein begrenztes Risiko für die Finanzstabilität darstellen. Im Durchschnitt sind Stablecoins ein kleiner Teil der finanziellen Vermögenswerte der Verbraucher und liegen neben anderen Krypto-Beständen. Dieselbe Analyse enthält jedoch eine Kennzahl, die Durchschnittswerte verbergen: eine Gruppe von Besitzern mit fünfstelligen Guthaben, der überwiegende Teil davon in Dollar-Token. Systemisches Risiko und Risiko auf Haushaltsebene sind unterschiedliche Fragen, und die zweite lässt sich anhand dieser Daten schwerer beantworten.
Was die Umfrage gemessen hat – und wie
Im August 2025 gaben 13 % der Befragten an, dass sie oder jemand in ihrem Haushalt Krypto-Assets besaßen, gegenüber 9,8 % im November 2024. Fünf Prozent berichteten, Stablecoins zu besitzen – mehr als ein Drittel aller Krypto-Besitzer.
Die Beträge stammen aus einem separaten Modul im November. Befragte mit einer Krypto-Investition wurden auf einer fünfstufigen Skala gefragt, ob ihre Bestände überwiegend Stablecoins oder überwiegend andere Token waren. Die EZB übertrug diese Antworten in Gewichte von 0, 0,25, 0,5, 0,75 oder 1 und wandte sie auf die von jedem Befragten selbst angegebene Krypto-Investition an. Das Ergebnis ist eine Schätzung, kein gemeldeter Saldo.
Diese Schätzung ist zu kleinen Beträgen hin verzerrt, dennoch wurde errechnet, dass fast 10 % der Stablecoin-Besitzer 10.000 € oder mehr halten. Die EZB bezeichnet dies als „substanzielle Spanne“ und weist auf die offensichtlichen Schwächen hin: einen experimentellen Fragebogenentwurf, kleine Stichproben – die Zusammensetzungszahlen beruhen auf 1.286 krypto-besitzenden Befragten – und die Möglichkeit, dass Menschen Vermögenswerte, die sie als sensibel betrachten, zu niedrig angeben.
Zwei Dinge, die die Umfrage nicht erfasst, sind für alles Weitere von Bedeutung. Sie fragt nicht, wofür die Token bestimmt sind. Und obwohl sie die durchschnittlichen Stablecoin-Anteile an den finanziellen Vermögenswerten aller Besitzer ausweist, zeigt sie nicht die anderen Vermögenswerte der konkreten Haushalte am oberen Ende der Verteilung.
10.000 € sind für den einen Haushalt die Hälfte, für den anderen 5 %
Zwei Haushalte halten jeweils 10.000 € in Stablecoins. Der eine verfügt über insgesamt 20.000 € an finanziellen Vermögenswerten, der andere über 200.000 €. Der erste hat die Hälfte seines liquiden Vermögens in einem Token, der zweite ein Zwanzigstel. Die Kennzahl der EZB zählt beide einmal, im selben Topf.
Der Zweck verändert das Bild ebenso wie der Anteil. Ein Guthaben, das für die Miete des nächsten Monats vorgesehen ist, und ein Guthaben, das zwischen Krypto-Trades geparkt ist, tragen dieselbe Zahl, haben aber nicht dieselben Konsequenzen, wenn die Konvertierung sich verzögert. Für den ersten Haushalt ist ein blockierter Abhebungsvorgang eine verpasste Zahlung; für den zweiten eine Unannehmlichkeit.
Zur keiner der beiden Variablen sagt die Umfrage etwas aus, weshalb die Zahl von 10.000 € eine Zählung von Expositionen ist, nicht deren Messung. Und da die EZB feststellt, dass auf Dollar referenzierende Token die Bestände im Euroraum dominieren, gibt es eine zweite Ebene, die die Euro-Zahl verdeckt.
Die Kopplung kann halten, während die Euros schrumpfen
Unter den Befragten mit Krypto hielten 17 % USDT und 12 % USDC, gegenüber 10 % für den auf Euro lautenden EURC. Für den größten Teil dieser Gruppe gilt: Das Geld ist auf Dollar denominiert und wird in Euros ausgegeben.
Ein Dollar-Token kann ein Jahr lang exakt zu 1 $ gehandelt werden und im Dezember dennoch weniger Euros kaufen als im Januar. Die Analyse veranschaulicht, was mit einer 10.000-€-Position in Dollar-Token unter vier hypothetischen Bedingungen geschieht, einschließlich derjenigen, die der Text selten erwähnt: ein stärkerer Euro und ein Marktabschlag gleichzeitig. Die Werte sind hypothetisch, keine beobachteten Preise – der Euro-Wert ergibt sich aus Token mal Dollarpreis, geteilt durch Dollar je Euro, gerundet auf den nächsten Euro, vor Gebühren und Steuern.
Das letzte Szenario ist das, bei dem man verweilen sollte. Keines der beiden Ereignisse ist für sich genommen dramatisch, doch zusammen nehmen sie fast 12 % von einer Position weg, deren Emittent eine Rückzahlung nie verpasst hat. Ein Euro-Einlagenkonto hätte nichts verloren. Das Gegenteil gilt ebenfalls: Ein schwächerer Euro würde den Euro-Wert derselben Token heben – die Position von jemandem, der für eine Dollar-Rechnung spart und nicht für eine Euro-Rechnung.
Die Abschlagsszenarien beschreiben, was ein Verkäufer an einer Börse erhält. Sie sagen nichts darüber aus, was ein anspruchsberechtigter Halter vom Emittenten geschuldet bekommt, und dieser Unterschied entscheidet, wie viel der Übung für einen gegebenen Haushalt gilt.
Der Weg vom Token zum Euro
Ein gemeinsames Merkblatt der EU-Aufsichtsbehörden erläutert, dass ein E-Geld-Token, der unter MiCA zugelassen ist, seinem Halter ein Recht auf Rückzahlung in der Referenzwährung einräumt. Welche Schutzmechanismen gelten, hängt vom Token und vom Anbieter ab.
Circle-EU-Whitepaper für USDC zeigt, wie das in der Praxis aussieht: Halter im EWR haben einen Rückzahlungsanspruch in Dollar, vorbehaltlich der Verfahren von Circle, und der Token fällt nicht unter die EU-Einlagensicherungs- und Anlegerentschädigungssysteme. Ein Halter mit diesem Anspruch kann zum Nennwert zurückzahlen; ein Halter, der stattdessen an einer Börse verkauft, nimmt, was der Markt zahlt. Beide müssen anschließend noch Dollar in Euros umtauschen.
Wo sich das Guthaben befindet, fügt vor beiden Optionen einen weiteren Schritt hinzu. Token auf einer Börse können nur verkauft oder abgehoben werden, wenn die Plattform es zulässt. Token in einer Selbstverwaltungs-Wallet hängen davon ab, dass der Halter die Schlüssel aufbewahrt und eine gültige Übertragung sendet.
Für den USDT-Anteil ist das Timing besonders relevant. Die Umfrage wurde im August 2025 durchgeführt; seit das MiCA-Übergangszeitraum am 1. Juli 2026 endete, listen lizenzierte EU-Börsen USDT nicht mehr, da Tether keine Zulassung beantragt hatte. Das Halten bleibt legal, aber ein Besitzer im Euroraum, der es behalten hat, muss es nun auf einer dezentralen oder Nicht-EU-Plattform verkaufen oder in Selbstverwaltung halten, bevor eine Konvertierung in Euros überhaupt beginnen kann.
Wie sich diese Engpässe auswirken, wenn Halter tatsächlich aussteigen wollen, ist Gegenstand einer separaten Coindoo-Analyse zum Zugang zur Stablecoin-Auszahlung, die von Zweifeln eines Fed-Beamten an demselben Versprechen ausgelöst wurde.
Hält die Zahlungs-These stand?
Die EZB selbst wirft die Möglichkeit auf, dass ein Teil dieses Geldes für Zahlungen und nicht für Trading bestimmt ist. Im Ausland geborene Befragte hielten nach Kontrolle anderer Merkmale mit 2,1 Prozentpunkten höherer Wahrscheinlichkeit Stablecoins als inländische Verbraucher – ein Muster, das die Analyse als vereinbar mit grenzüberschreitenden Zahlungen oder Remittances beschreibt. Es ist eine Korrelation in einer Umfrage, die nicht nach der Nutzung fragt, und die EZB stellt sie auch nicht mehr dar.
Der eine direkte Test, den die Analyse zitiert, ist eine Testkundenummer, die die Banca d'Italia im Juli veröffentlicht hat. Forscher sandten 200 USDC über Verbindungen von Italien in fünf andere Länder, mit ausgewählten Anbietern und hauptsächlich über das Ethereum-Netzwerk, wobei Japan separat behandelt wurde. Sie fanden keinen systematischen Kostenvorteil gegenüber konventionellen Remittance-Kanälen, und die End-to-End-Zeiten reichten von unter 20 Minuten bis zu einem oder zwei Werktagen, je nachdem, wie das Geld geladen und abgehoben wurde.
Für die Familie auf der Empfängerseite zählt der Vergleich mit der lokalen Währung in der Hand, nach Umtausch und Wartezeit. Die Blockchain-Übertragung ist das schnelle Mittelstück einer Reise, die in Bankkonten und Börsenschaltern beginnt und endet, und der italienische Test legt nahe, dass Zeit und Kosten genau dort anfallen.
Was die Analyse offenlässt
Die EZB listet drei Schwachstellen auf, die wachsen würden, wenn sich die Stablecoin-Nutzung über das Krypto-Trading hinaus ausdehnt: Bank-Runs und De-Pegging, Übertragungseffekte aus der Liquidierung von Dollar-Reserven und Währungssubstitution weg vom Euro. Das sind systemische Bedenken, und die EZB stellt ausdrücklich fest, dass der EU-MiCA-Rahmen viele davon verringert.
Die Frage auf Haushaltsebene ist enger und bleibt von diesen Daten unbeantwortet. Die Umfrage kann nun die Besitzer im Euroraum zählen, die 10.000 € oder mehr in Token halten. Sie kann nicht sagen, ob dieses Guthaben verfügbares Trading-Geld oder der einzige Puffer eines Haushalts ist – und solange sie das nicht kann, beschreibt die Schlagzeilenzahl, wer exponiert ist, nicht wie schlimm.
Quelle: Coindoo"

