Diesel steigt weiter stärker als der Rest des Barrel-Marktes; hier ist der Grund
Wichtige Erkenntnisse
- •Brent schloss am 27. Februar bei $72.48 je Barrel und stieg am Mittwoch auf $91.62, während ULSD im selben Zeitraum von $2.596 auf $4.4523 je Gallone zulegte.
- •Seit Beginn des Iran-Kriegs hat Brent 26.4% zugelegt und ULSD 71.5%; der RBOB-Benzin-Proxy stieg um 56.5%.
- •Die Spanne zwischen Brent und ULSD überschritt an den ersten beiden Tagen dieser Woche $90 je Barrel, was laut Artikel wahrscheinlich ein historisches Hoch war.
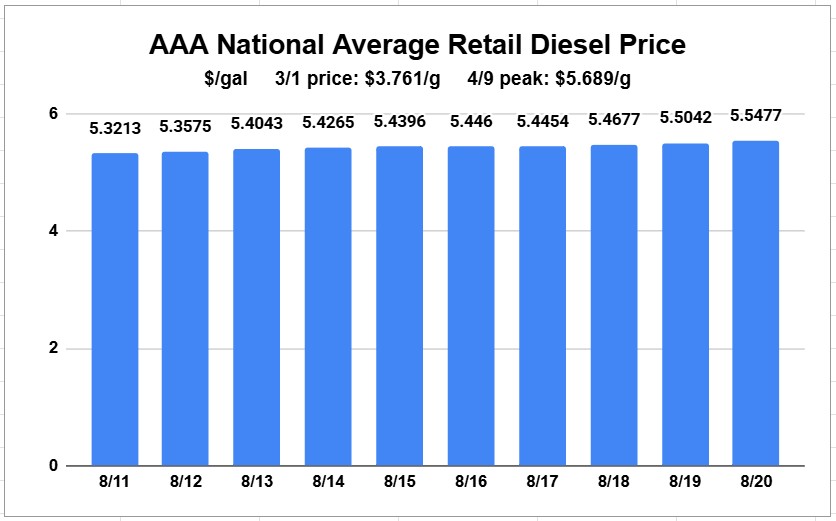
- •Die durchschnittlichen US-Diesel-Einzelhandelspreise erreichten am Donnerstag $5.5477 je Gallone und lagen damit nur 15 Cent unter dem Nachkriegshoch vom 9. April.
- •Die IEA sagte, dass die russischen Raffinerieexporte nach verstärkten Angriffen zuletzt nahezu halbiert wurden, während US-Raffinerien die Auslastung auf 97.2% erhöhten, um von den starken Diesel-Spreads zu profitieren.
Neben der bloßen Feststellung, dass die Dieselpreise im Einzelhandel erneut steigen, sollten Verbraucher mit höheren Kraftstoffkosten einige zentrale Vergleiche verstehen.
Am 27. Februar, dem letzten Handelstag vor Beginn der militärischen Auseinandersetzungen zwischen dem Iran auf der einen sowie den USA und Israel auf der anderen Seite, schloss die internationale Rohöl-Benchmark Brent an der CME-Rohstoffbörse bei $72.48 je Barrel. Am selben Tag schloss Ultra-Low-Sulfur-Diesel (ULSD) bei $2.596 je Gallone.
Am Mittwoch schloss Brent bei $91.62 je Barrel. ULSD schloss bei $4.4523 je Gallone.
Rechnerisch bedeutet das: Seit Beginn des Kriegs ist Brent um 26.4% gestiegen, ULSD jedoch um 71.5%. Der Schlusskurs am Donnerstag lag bei $4.4803 je Gallone. An der CME war der Kontrakt für RBOB, ein Zwischenprodukt und Benzin-Proxy, seit Beginn des Iran-Kriegs um 56.5% gestiegen. Das liegt deutlich über dem Anstieg von Brent, aber weiterhin unter dem von Diesel.
Gerade die große Lücke zwischen Rohöl und Diesel hat breite Aufmerksamkeit auf den Kraftstoff gelenkt, auch weil Flotten frustriert darauf reagieren, dass Rohöl nur langsam steigt oder sogar fällt, ihre eigenen Kraftstoffkosten aber keineswegs sinken. Diesel rückt sogar Benzin in den Hintergrund, obwohl Benzin von weit mehr Menschen verbraucht wird und daher normalerweise mehr Aufmerksamkeit von Medien, Politik und Verbrauchern erhält.
Dieser Fokuswechsel wurde in einem jüngeren Axios-Artikel mit dem Titel „Diesel desperation is mounting“ zusammengefasst.
Keine Stimme hat den steigenden Dieselmarkt und seine Bedeutung für das größere Energiesystem konsistenter begleitet als Jeffrey Currie, ehemaliger Leiter des Rohstoffgeschäfts bei Goldman Sachs und inzwischen in mehreren Unternehmen aktiv. Er trat in zahlreichen Fernsehinterviews auf, darunter in dieser Woche bei CNBC, wo er die Entkopplung von Rohöl- und Produktpreisen als historisch bezeichnete.
„Nobody consumes crude oil but refineries“, sagte er. „To everybody else on the planet Earth, what matters are the product prices.“
Historisch sei die Spanne zwischen Produkt- und Rohölpreisen „relatively stable“ gewesen, sagte Currie. Doch an einem Tag, an dem Brent bei rund $87 je Barrel gehandelt wurde, habe Diesel im europäischen Handel bei etwa $170 je Barrel gelegen.
„Crude is nearly half the price of the products“, sagte Currie. „So those relationships, those econometric models, everybody that’s been making that assumption that the spread between oil and products is a relatively stable constant relationship have missed out.“
Eine gewaltige Lücke
Es gibt mehrere Möglichkeiten, die aktuelle Entkopplung zu messen. Der Crack Spread misst den Wertunterschied zwischen einem Barrel Rohöl und den daraus raffinierten Produkten.
Eine einfache Methode, die Stärke von Diesel zu verdeutlichen, besteht darin, den Preis des zweiten Monats für ULSD an der CME mit dem ersten Monatskontrakt für Brent zu vergleichen, da Brent zu ULSD verarbeitet werden kann.
Am 27. Februar, dem letzten Handelstag vor Beginn des Iran-Kriegs, lag diese Spanne bei etwa $36.55 je Barrel. In den ersten beiden Tagen dieser Woche überstieg sie zum ersten Mal seit Kriegsbeginn $90 je Barrel und wahrscheinlich zum ersten Mal überhaupt. Rohöl schloss an diesem Tag bei $91 je Barrel, was Curries Hinweis unterstreicht, dass Rohöl etwa halb so viel wert ist wie ULSD. Am Mittwoch fiel die Spanne wieder leicht unter die Marke von $90.
An der Zapfsäule bedeutet das: Die durchschnittlichen US-Einzelhandelspreise für Diesel lagen laut den täglichen AAA-Daten am Donnerstag bei $5.5477 je Gallone. Das war nur 15 Cent unter dem Nachkriegshoch von $5.5689 je Gallone vom 9. April und mehr als 25 Cent je Gallone über dem Stand vom 10. August, als die jüngste Phase steigender Einzelhandelspreise begann.
Die Frage ist also, warum Diesel seit Beginn des Iran-Kriegs stärker auf die gesamte Bandbreite bullischer Marktfaktoren reagiert hat als Rohöl und stärker als Benzin. Die Liste ist lang und reicht von Angebotsstörungen bis zum Verhalten der Raffinerien.
Rückgänge in Russland
Da der Fokus so stark auf dem Nahen Osten und der Straße von Hormus lag, erhielt zunächst weniger Aufmerksamkeit, wie sich ukrainische Angriffe auf Russlands Raffinerieinfrastruktur – die stark auf eine hohe Diesel-Ausbeute ausgelegt ist – auf Diesel auswirken. Das hat sich geändert.
Die Internationale Energieagentur (IEA) beschrieb in ihrem Monatsbericht für Juli einige der Folgen der Drohnenangriffe. Seitdem hat sich die Lage aus Sicht des Dieselmarktes weiter verschlechtert.
„Trade data show that exports have nearly halved in recent weeks, following the intensification of attacks by Ukrainian forces on Russian refineries“, sagte die IEA.
Im Juli schätzte die IEA, dass die russischen Raffineriedurchsätze infolge der Angriffe im Jahresvergleich um 1.6 million b/d gesunken seien.
„In conjunction with the attack on Russian storage sites and infrastructure, this loss of product output has reportedly caused widespread domestic fuel shortages and led to a temporary ban on diesel exports“, sagte die IEA.
Zuletzt schätzte das Energieberatungs- und Informationsunternehmen RBN Energy, dass die Rohöldurchsätze in Russland von mehr als 5 million b/d im Vorjahr auf rund 3.8 million b/d im Juli gefallen seien – ein 25-Jahres-Tief, wie das Unternehmen sagte.
Wie US-Raffinerien reagieren
US-Raffinerien nutzen die Spanne rasch aus. Die wöchentlich von der Energy Information Administration veröffentlichte Auslastungsrate der Raffinerien lag seit Ende April nicht mehr unter 90% und seit der ersten Juniwoche durchgehend über 95%. Der jüngste Wochenbericht weist eine Auslastung von 97.2% aus.
„They’re always going to respond to market signals, and with strong diesel cracks, they’re going to produce the maximum“, sagte John Auers, Managing Director-Refined Fuels bei Novi Labs, in einem Interview mit FreightWaves.
Die Wall Street hat unabhängige Raffinerien mit stark steigenden Aktienkursen belohnt. Valero (NYSE: VLO) erreichte am Donnerstag etwa bei $352.33 ein weiteres 52-Wochen-Hoch. Vor einem Jahr lag der Kurs noch unter $138.
Auers sagte, Raffinerien hätten bereits Investitionen geplant, um langfristig mehr Diesel zu produzieren, auch weil die zunehmende Verbreitung von Elektrofahrzeugen die Benzinnachfrage abgeschwächt habe. Dieser Trend verlangsamt sich in den USA, bleibt in anderen Teilen der Welt aber stark. Bis solche Veränderungen wirksam werden, wird es jedoch dauern.
„New refineries globally are generally more diesel or distillate oriented“, sagte er.
Es gibt zudem Sorgen, dass der so hohe und so lange anhaltende Betrieb Raffinerien anfälliger für größere Ausfälle machen könnte. Selbst in normalen Jahren läuft die US-Industrie zu dieser Jahreszeit zwar häufig über 90%, aber nicht in diesem Ausmaß und nicht über so lange Zeit.
Weniger Raffinerien, knappere Versorgung
Die US Energy Information Administration teilte Anfang dieses Jahres mit, dass das Land im vergangenen Jahr rund 250,000 b/d an Raffineriekapazität verloren habe. Zwei größere Raffinerien wurden 2025 geschlossen, eine in Houston und eine in Kalifornien.
Da der Ölmarkt global ist, kann eine Stilllegung irgendwo auf der Welt den US-Markt beeinflussen, unabhängig davon, ob sie dauerhaft ist oder auf kriegsbedingte Schäden zurückgeht.
Im jüngsten Bericht der IEA hieß es, die weltweiten Raffinerieeinsätze lägen bei 80.9 million b/d und damit rund 5 million b/d unter dem Vorjahreswert. Die weltweite Ölnachfrage liegt über 100 million b/d, doch nicht alles davon wird zu Raffinerieprodukten verarbeitet; in dieser Zahl sind zum Beispiel auch NGLs wie Propan enthalten. Dennoch ist ein Rückgang der Raffinerieaktivität um 5 million b/d erheblich.
Raffinerien im Nahen Osten getroffen
Auers sagte, im Nahen Osten seien „three or four“ Raffinerien durch iranische Angriffe beschädigt worden, was die Raffineriekapazität der Region verringert habe. Eine Raffinerie in Bahrain mit 380,000 b/d wurde zu Beginn des Kriegs getroffen, und Auers sagte, sie sei „completely out“.
Er wies auch auf eine wichtige Unbekannte hin: die Auswirkungen des Kriegs auf die iranische Raffineriekapazität. Das sei schwer zu bestimmen.
Die Rohölqualität spielt eine Rolle
Rohöle aus dem Nahen Osten und aus Russland, deren Versorgung beide durch militärische Konflikte beeinträchtigt wurde, sind schwerer und liefern tendenziell mehr Diesel als Rohöle etwa aus Westafrika oder aus dem Permian Basin in den USA.
Knappere Lagerbestände
Der jüngste Wochenbericht der EIA zeigt, dass die gesamten US-Bestände an Non-Jet-Distillaten – dazu zählen unter anderem Heizöl, die Kategorie besteht jedoch im Allgemeinen zu etwas weniger als 90% aus Diesel – deutlich unter dem normalen Niveau für diese Jahreszeit liegen.
Currie sagte in einem Interview auf X mit Mario Nawfal, die auseinanderlaufenden Lagerbestände seien ein wichtiger Grund für den starken Anstieg der Crack Spreads.
Die Produktmärkte kämpften derzeit mit dem, was Currie als „rotating bottlenecks around the world right now“ bezeichnete. Die Rohölmärkte hingegen wurden durch Freigaben aus strategischen Lagerbeständen wie der US Strategic Petroleum Reserve (SPR) belastet. Für Produkte gibt es keine strategischen Vorräte.
Die Freigaben aus Reserven wie der SPR hätten dem Markt eine „reprieve“ verschafft, die außerdem durch den Anstieg des Rohölangebots aus dem Golf verstärkt worden sei, als die Waffenruhe Anfang April erstmals in Kraft trat. Produkte hätten keinen vergleichbaren Zufluss an Angebot erhalten, sagte Currie.
„and it’s just a matter of time before we end up with the shortages starting to move from products into crude oil, and there’s no indication this thing is ending anytime in the very near future“, sagte er.

