Fintech-Apps brachen unter der Last des Dangote-IPO zusammen; Banken und Vermögensplattformen betonen: Vorbereitung machte den Unterschied
Wichtige Erkenntnisse
- •Die Eröffnung des Dangote Refinery IPO am 14. September löste einen Ansturm nigerianischer Privatanleger aus, der Plattformen wie Bamboo, Cowrywise und Afrinvest mit Fehlermeldungen und blockierten Logins überforderte.
- •Banken und Vermögensplattformen, die am selben Morgen ihre Zeichnungskanäle öffneten, arbeiteten ohne verbreitete Beschwerden oder sichtbare technische Ausfälle — im Gegensatz zu den App-basierten Anbietern.
- •Die Lotus Bank bewältigte die Nachfrage durch die Verteilung der Zeichnungen auf mobile App, Online-Banking und Filialkanäle, gestützt auf Simulationen vor dem Ereignis, proactive Kundenkommunikation als Laststeuerung und eine Echtzeit-Einsatzleitung aus Digital Banking, IT, Sicherheit, Compliance, Operations und Filialen.
- •Coronation Wealth behandelte die Eröffnung als hochvolumiges Transaktionsereignis, testete Onboarding, Einzahlung und Zeichnungswege auf Belastbarkeit und priorisierte Transaktionsintegrität — einschließlich Einzahlungsbestätigung, Orderstatus und Abstimmung — statt reiner Traffic-Zahlen.
- •Beide Führungskräfte zogen den Schluss, dass große öffentliche Angebote als digitale Transaktionserignisse im nationalen Maßstab geplant werden müssen — mit Infrastruktur für extreme Nachfragespitzen und die Vielfalt der nigerianischen Privatanleger.
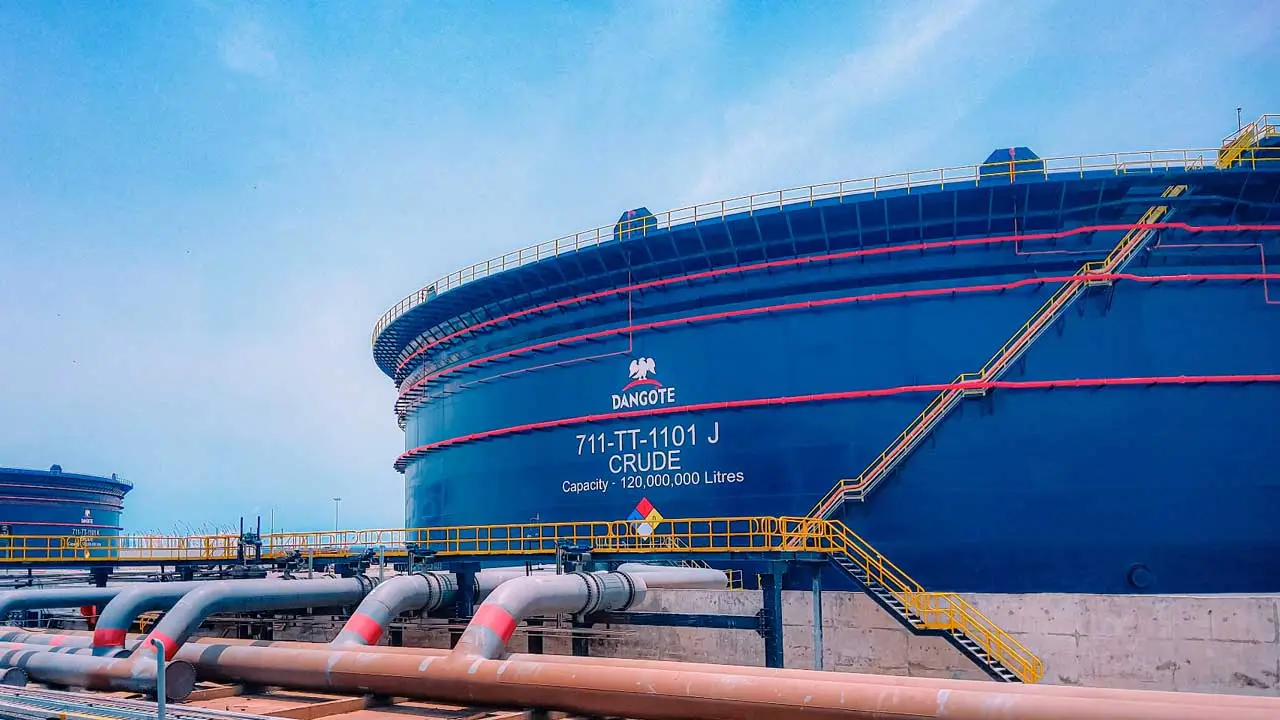
Als das Zeichenverfahren für den Dangote Refinery IPO am 14. September eröffnet wurde, setzte der Ansturm sofort ein. Nigerianische Privatanleger strömten gleichzeitig ins Internet, um an der Nachfragewelle teilzunehmen, und binnen Stunden waren Investmentplattformen wie Bamboo, Cowrywise und Afrinvest überlastet; Nutzer sahen sich mit Fehlermeldungen, endlosen Login-Schleifen und Bildschirmen konfrontiert, die sich nicht laden ließen. In den sozialen Medien häuften sich Beschwerden von Menschen, die nicht einmal ihre Kontostände prüfen konnten, geschweige denn einen Anteil am Angebot sichern konnten.
Mitten im Chaos blieb ein auffälliger Kontrast weitgehend unbeachtet. Die Banken und Vermögensplattformen, die am selben Morgen ebenfalls ihre Zeichnungskanäle öffneten, durchliefen den Tag ohne Probleme — keine verbreiteten Beschwerden, keine hastigen öffentlichen Entschuldigungen und kein sichtbares improvisiertes Krisenmanagement ihrer Technikteams. Der Vormittag war damit faktisch ein Belastungstest der nigerianischen Retail-Investment-Infrastruktur unter real Bedingungen.
Das Verständnis dieser Diskrepanz zeigt, wie unterschiedlich Institutionen sich auf hochriskante Finanzereignisse vorbereiten. Technext sprach mit zwei Insidern, die an diesem Tag an vorderster Front standen: Akin Adegoke, Divisional Head of Growth and Digital Transformation bei der Lotus Bank, und Izekeo Adegoke, Chief Executive von Coronation Wealth. Beide beschrieben denselben Ausgangspunkt: Sie erkannten frühzeitig, dass der Dangote IPO alles andere als ein Routine-Tag werden würde, und bauten ihre Pläne entsprechend darauf auf.
Lotus Bank: drei Kanäle statt einer einzigen Tür
Das Erste, was die Lotus Bank tat, war anzuerkennen, dass der Datenverkehr enorm sein würde, sobald das Angebot eröffnet wurde. Die zweite und wichtigere Entscheidung bestand darin, nicht zuzulassen, dass diese Nachfrage an einem einzigen Punkt zusammenlief. Kunden konnten über die mobile App, über das Online-Banking oder direkt in einer Filiale zeichnen — drei getrennte Wege, die alle gleichzeitig aktiv waren und alle an denselben Zeichnungsprozess angeschlossen waren.
„Wir haben den Dangote Refinery IPO bereits lange vor Tag 1 als hochvolumiges Retail-Ereignis geplant“, sagte Akin Adegoke. „Unser Ziel war es nicht nur sicherzustellen, dass unsere digitalen Plattformen den Spitzenverkehr bewältigen können, sondern ausreichend Kapazität und Redundanz entlang der gesamten Customer Journey aufzubauen.“
Genau dieser Begriff — die gesamte Customer Journey — zeigt, wie sich das Denken der Bank von einem rein App-basierten Modell unterscheidet. Eine Fintech-App hat eine einzige Eingangstür; wenn diese klemmt, stehen alle davor. Eine Bank mit Filialen und mehreren digitalen Kanälen kann Nutzer auf einen anderen Weg umleiten, wenn einer überlastet ist. Der Unterschied ist strukturell und keine reine Leistungsfrage: Eine reine App-Plattform hat keinen Filialcounter und keine parallele Leitung, um den Überlauf aufzunehmen — eine Lastspitze, die eine Bank umleiten kann, bedeutet für ihre Nutzer Fehlermeldungen und blockierte Logins.
„Die Nachfrage wurde auf mehrere Kanäle verteilt statt auf einer einzigen digitalen Leitung gebündelt“, erklärte er. „Bei einem hochvolumigen Retail-Ereignis liegt das Risiko nicht allein darin, ob eine Plattform Transaktionen verarbeiten kann; es liegt darin, ob die gesamte Distributionsinfrastruktur die Kunden weiterhin bedienen kann, wenn die Nachfrage gleichzeitig steigt.“
Er räumte offen ein, dass der Tag nicht reibungslos verlief. „Es wäre unrealistisch zu behaupten, dass ein Ereignis dieses Ausmaßes ohne Momente der Belastung läuft“, sagte er. Es gab Spitzenzeitfen, in denen es eng wurde. Entscheidend war, was in diesen Fenstern geschah: Technik- und Fachteams überwachten die Kanalleistung in Echtzeit und griffen ein, bevor sich Probleme zu Ausfällen verfestigten. Als ein Weg langsamer wurde, wurden die Kunden auf einen anderen gelenkt.
„Für uns ist Resilienz nicht die Abwesenheit von Druck“, sagte Adegoke. „Es ist die Fähigkeit, schnell zu erkennen, zu reagieren und sich zu erholen, während der Kundenzugang erhalten bleibt.“
Simulation, Kommunikation und eine Live-Einsatzleitung
Adegoke unterteilte die Vorbereitung der Bank in drei Teile — und der zweite ist jener, auf den die meisten Leute nie kommen würden.
Der erste war Simulation. Die Bank fuhr im Vorfeld hochvolumige Szenarien durch und modellierte die Art von Verkehrskonzentration und Kundenverhalten, die typischerweise auf die Eröffnung eines großen öffentlichen Angebots folgt. Als der 14. September kam, existierten die Reaktionsprotokolle bereits; niemand musste an dem Tag improvisieren.
Der zweite war Kommunikation, die Adegoke als Infrastruktur und nicht als Marketing begreift. Die Kunden wurden vorab klar informiert, wie sie zeichnen, wo sie zeichnen und wann. „Kundenkommunikation wird in der Infrastrukturplanung oft übersehen, aber bei einem hochvolumigen Ereignis ist sie selbst eine Form der Laststeuerung“, sagte er.
Die Logik ist einfach. Wenn Kunden vorab wissen, dass sie drei verschiedene Kanäle nutzen können und das Angebot einen Monat läuft, strömen weniger von ihnen in der ersten Stunde in eine einzige App. Die Botschaft selbst reduziert die Last. Das ist wichtig, weil die Nachfrage bei retaillastigen öffentlichen Angeboten dazu neigt, sich an der Eröffnung zu ballen, selbst wenn das Fenster wochenlang offen bleibt — genau dieses Muster identifizierten beide Führungskräfte als das eigentliche Planungsproblem.
Der dritte war eine Live-Einsatzleitung. Digital Banking, IT, Kundenerfahrung, Informationssicherheit, Compliance, Operations und das Filialnetz arbeiteten alle mit demselben Echtzeitbild der Lage — mit der Befugnis, sofort zu handeln.
„Wir haben die Szenarien in Planspielen durchgespielt, weil wir wussten, dass das Ausmaß der Retail-Beteiligung erheblich sein könnte“, sagte Adegoke. „Als der Druck kam, führten unsere Teams eine vorbereitete Reaktion aus, statt eine zu improvisieren.“
Coronation Wealth: Transaktionsintegrität statt Traffic-Zahlen
Izekeo Adegoke, die Chief Executive von Coronation Wealth, näherte sich dem Eröffnungstag aus einem etwas anderen Blickwinkel — weniger konzentriert darauf, wie viele erschienen, und mehr darauf, was mit ihrem Geld geschah, sobald sie da waren.
„Besonders wichtig war nicht allein die Zahl der Nutzer auf der Plattform, sondern die Konzentration der Aktivitäten rund um das Eröffnungsfenster des Dangote IPO“, sagte sie. „Deshalb haben wir das Ereignis als hochvolumiges Transaktionsereignis und nicht als normalen Handelstag behandelt.“
Vor der Eröffnung belastungstestete Coronation gezielt die entscheidenden Wege: Onboarding, Einzahlung und den Zeichnungsprozess selbst. Nicht die gesamte App — die drei Journeys, in denen ein Fehler einen Kunden am stärksten treffen würde.
Ihre Definition von Erfolg ist möglicherweise der schärfste Punkt, den eine der beiden Führungskräfte machte. „Für uns ist die Verfügbarkeit der Plattform nur ein Erfolgskriterium“, sagte sie. „Gleichzeitig wichtig ist, dass Kunden eine Transaktion sicher initiieren, den richtigen Status erhalten und ihre Gelder und Orders über den gesamten Transaktionslebenszyklus korrekt abgebildet bekommen.“
Ganz einfach gesagt: Eine App, die lädt, aber im Ungewissen lässt, ob die 5.250 Naira tatsächlich in Aktien investiert wurden, hat nicht wirklich funktioniert. Der offene Bildschirm ist nicht der Erfolg; der Erfolg ist zu wissen, dass das Geld dort gelandet ist, wo es hin sollte.
„Einzahlungsbestätigung, Ordersubmission, Statusaktualisierungen, Abstimmung und Ausnahmefallbearbeitung sind allesamt entscheidende Bestandteile eines erfolgreichen digitalen Investmenterlebnisses“, sagte sie. „Die breitere Lehre ist, dass digitale Investment-Infrastruktur für Transaktionsintegrität und Resilienz ausgelegt sein muss — nicht nur für Nutzerverkehr.“
Sie lehnte es auch ab, die reibungslose Bewältigung des Tages einer einzelnen Technologie zuzuschreiben. „Ich führe die Resilienz auf eine Kombination aus Technologie, Vorbereitung und operativer Disziplin zurück — nicht auf eine einzelne Infrastrukturkomponente“, sagte sie.
Lehren für das nächste große Angebot
Keine der beiden Führungskräfte behandelte den Dangote IPO als einmaliges Ereignis, das man nur überstehen und dann vergessen müsse. Beide sahen darin eine Generalprobe.
Für die Lotus Bank war die zentrale Lehre die Reichweite. „Nigeria hat über 200 Millionen Einwohner und einen rasch wachsenden Retail-Investmentmarkt“, sagte Akin Adegoke. „Kunden haben unterschiedliche Grade der digitalen Adoption, unterschiedliche Transaktionsverhalten und unterschiedliche Präferenzen beim Zugang zu Finanzdienstleistungen. Die Infrastruktur muss daher um die Vielfalt des Kundenverhaltens herum konzip werden — nicht um einen einzigen Kanal.“
Er formulierte es auch schlichter: Distribution ist genauso wichtig wie Kapazität. Ein leistungsfähiges System kann Menschen trotzdem im Stich lassen, wenn es nur einen Zugang gibt.
Für Coronation Wealth lautete die Lehre, wohin sich das nigerianische Investieren bewegt hat. „Die Retail-Beteiligung an Nigerias Kapitalmärkten hat das digitale Zeitalter eindeutig erreicht“, sagte Izekeo Adegoke. „Große öffentliche Angebote können eine Nachfrage erzeugen, die auf sehr kurze Zeitfenster hoch konzentriert ist. Das bedeutet, dass Plattformen nicht nur für durchschnittlichen Verkehr planen müssen, sondern für extreme Transaktionsspitzen.“
Sie verschob die Verantwortung auch über einzelne Unternehmen hinaus. Emittenten, Registerstellen, Broker, Technologieanbieter, Banken und die Marktinfrastruktur müssten beginnen, solche Ereignisse als das zu behandeln, was sie wirklich sind — digitale Transaktionserignisse im nationalen Maßstab, nicht nur geschäftige Tage für ein paar Apps.
„Der Dangote IPO zeigt den enormen Appetit der Nigerianer auf direkte Beteiligung an den Kapitalmärkten“, sagte sie. „Unsere Verantwortung als digitale Investmentplattformen ist es sicherzustellen, dass die Infrastruktur bereit ist, diesen Appetit in ein nahtloses, vertrauenswürdiges und skalierbares Investmenterlebnis umzuwandeln. Die Chance ist viel größer als ein einziger IPO.“
Dieser letzte Satz ist vielleicht der wertvollste Erkenntnisgewinn der gesamten Episode. Man stelle sich die Szene vor: Millionen Nigerianer, getrieben von Hoffnung und Ehrgeiz, versuchten an einem geschäftigen Montagmorgen, in eine Raffinerie von Dangotes Größe zu investieren — alles von ihrem Handy aus. Einige sicherten sich ihren Platz im begehrten Angebot; andere verbrachten den Morgen damit, endlos einen Login-Bildschirm zu aktualisieren, während die Frustration wuchs.
Da die Vorfreude auf das nächste große Listing von Dangotes Kaliber wächst, wird dieselbe Menschenmenge zurückkehren, hungrig nach einer weiteren Chance. Die offene Frage ist, wie viele Plattformen die Lehren dieser Episode aufgenommen haben — und ob sie der Herausforderung mit reibungsloserem Zugang und einem besseren Erlebnis gewachsen sind. Die Anzeichen werden konkret sein: mehrere Zugangswege statt einem, klare Statusaktualisierungen, wenn Systeme an ihre Grenzen kommen, und Zeichner, die sagen können — statt zu raten —, ob ihr Geld gelandet ist. Es ist ein entscheidender Moment, der das Versprechen von Innovation in der gesamten Finanzlandschaft in sich trägt.

