Kryptos nächste Wachstumsphase könnte auf Dollar statt auf Bitcoin basieren
Wichtige Erkenntnisse
- •Circle startete am 21. September einen Dienst, der berechtigten institutionellen Kunden ermöglicht, USDC gegen Bitcoin-besicherte cirBTC-Sicherheiten über Drittmärkte zu leihen, mit Morpho zum Start.
- •Mastercard baut die regulierten Stablecoin-Abwicklungsfähigkeiten aus – beginnend mit USDC in ausgewählten Märkten und mit Unterstützung für PYUSD, RLUSD und SoFiUSD über Netzwerkpartner in einem gestuften Ausbau.
- •Das bereinigte Stablecoin-Transaktionsvolumen stieg laut Visa Onchain Analytics um 58 % und die Transaktionszahlen in den zwölf Monaten bis zum 31. August um 35 %.
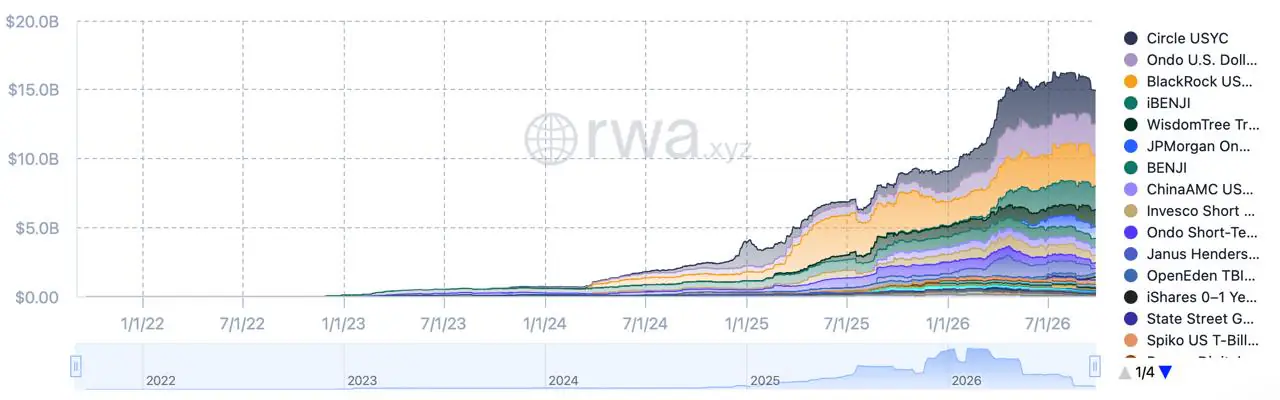
- •Tokenisierte Staatsanleihen wiesen zum 26. September rund 14,94 Milliarden US-Dollar an verteiltem Wert aus, während die vorübergehende Innovation Exemption der SEC einen bedingten Weg für den permissionierten Handel mit bestimmten tokenisierten US-Aktien eröffnete.
- •Dbasierte Produkte können die Onchain-Infrastruktur vertiefen, ohne Nachfrage nach Bitcoin oder anderen volatilen Assets zu erzeugen; Stablecoins bleiben Risiken rund um Emittentenreserven, Einlösungsrechte und Rechtsschutz ausgesetzt.
Den größten Teil der Krypto-Geschichte begann die Teilnahme mit einer einzigen Entscheidung: dem Kauf von Bitcoin. Dieser Einstiegspunkt ist nicht mehr der einzige. Ein Unternehmen oder Investor kann nun über ein Dollar-Guthaben, einen Abwicklungs-Workflow, einen mit Bitcoin besicherten Kredit oder einen tokenisierten Fonds in dasselbe Finanzsystem eintreten – ohne zuvor eine Position auf den BTC-Kurs einzugehen.
Dieser Wandel begründet ein anderes Wachstumsmodell. Dollarbasierte Produkte können Nutzer, Unternehmen und Kapital über vertraute finanzielle Aufgaben auf die Blockchain bringen. Sie können die Infrastruktur rund um Krypto vertiefen, erzeugen nicht für sich genommen Nachfrage nach Bitcoin, Ether oder einem anderen volatilen Asset.
Warum Onchain-Finanzen ein Dollar-Arbeitsguthaben benötigen
Bitcoin kann als Anlageinstrument, Reserve-Asset oder Sicherheit dienen, eignet sich jedoch nur schwer als Standardrecheneinheit für Gehaltszahlungen, Rechnungen und kurzfristiges Liquiditätsmanagement. Sein Kurs kann sich erheblich verändern, bevor ein Händler, Kreditnehmer oder Treasury-Team eine Transaktion abgeschlossen hat. Ein an den Dollar gekoppelter Token – in der Branche als Stablecoin bezeichnet – löst ein anderes Problem: Er hält die Recheneinheit vertraut und verlagert zugleich den Transfer- und Abwicklungsprozess auf Blockchain-Schienen.
Circles Start am 21. September veranschaulicht diese Arbeitsteilung. Im Rahmen der offiziellen Ankündigung können berechtigte Circle-Mint-Kunden BTC-besichertes cirBTC als Sicherheit hinterlegen, um über Drittmärkte – darunter zum Start Morpho – USDC zu leihen. Der Kreditnehmer behält sein Bitcoin-Engagement; der Dollar-Token ist die Liquidität, die er nutzen, verbuchen oder einsetzen kann. Besicherte Kredite sind an sich eine Struktur, die die traditionelle Finanzwelt bereits kennt – die Beschaffung von Liquidität gegen ein Asset ohne dessen Verkauf –, sodass das Neue der Handelsplatz und nicht der Mechanismus ist. Es bleibt ein institutionelles Produkt mit Zulassungsbeschränkungen – kein Beleg für eine flächendeckende Kreditnutzung –, zeigt aber, wie die beiden Assets innerhalb einer einzigen Transaktion unterschiedliche Rollen spielen können.
Abwicklungsschienen gehen über Krypto-Börsen hinaus
Zahlungsnetzwerke erproben dieselbe Idee eines Arbeitsguthabens aus der Abwicklungsperspektive. Mastercard erklärt, sie weite die regulierten Stablecoin-Abwicklungsfähigkeiten – beginnend mit USDC in ausgewählten Märkten und mit Unterstützung für PYUSD, RLUSD, SoFiUSD und weitere Tokens – herausgegeben von PayPal, Ripple bzw. SoFi – über Netzwerkpartner. Der praktische Anwendungsfall ist die Backend-Abwicklung: Beteiligte Finanzunternehmen können testen, ob bestimmte Verpflichtungen außerhalb der üblichen Bank-Cutoff-Zeiten bewegt werden können. Mastercard beschreibt einen gestuften Ausbau, kein globales Live-Rollout; welche Tokens, Märkte und Partner als Nächstes hinzukommen, wird zeigen, ob die Funktion vom Pilotprojekt zum Produktionsbetrieb übergeht.
In der Praxis kann ein Onchain-Dollar-Arbeitsguthaben verwendet werden, um:
- eine Zahlung zu senden oder abzuwickeln;
- kurzfristiges Cash zu halten;
- Kredite gegen Krypto-Sicherheiten aufzunehmen;
- ein tokenisiertes Finanzprodukt zu kaufen.
Nutzungsdaten weisen in dieselbe Richtung. Visa Onchain Analytics meldete, dass das bereinigte Stablecoin-Volumen um 58 % stieg, während die Transaktionszahlen in den zwölf Monaten bis zum 31. August um 35 % zunahmen. Bereinigte Kennzahlen sind aussagekräftiger als rohe Blockchain-Gesamtwerte, da sie versuchen, Aktivitäten herauszufiltern, die die Schlagzeilenzahlen aufblähen können.
Von Dollar-Guthaben zu Onchain-Märkten
Ein digitaler Dollar wird nützlicher, wenn er eine Investition abwickeln kann und nicht nur auf den nächsten Krypto-Trade wartet. Deshalb sind tokenisierte Staatsanleihen, Fonds und bestimmte Wertpapiere für die Stablecoin-Geschichte relevant: Sie geben Onchain-Cash einen Zweck über Transfers und Krypto-Börsenliquidität hinaus.
Das RWA.xyz-Dashboard für tokenisierte Staatsanleihen wies bei einer Prüfung am 26. September rund 14,94 Milliarden US-Dollar an verteiltem Wert aus. Diese Summe bleibt im Vergleich zum konventionellen Anleihemarkt winzig, reicht jedoch aus, um das tokenisierte Cash-Management als funktionierende Kategorie zu etablieren. Die schwierigere Prüfung ist, ob Anleger zuverlässig in diese Produkte ein- und aus diesen in Sekundärmärkten aussteigen können, statt nur Neuemissionen zu kaufen.
Die US-Börsenaufsicht SEC hat zudem einen schmalen Weg eröffnet, der die Abwicklungsfrage mit Anlageprodukten verbindet. Ihre vorübergehende Innovation Exemption ermöglicht qualifizierten Handelsplätzen, eine bedingte Befreiung für den permissionierten Handel mit bestimmten tokenisierten US-Aktien zu beantragen; der Rahmen steht zur öffentlichen Kommentierung offen. Zugang, Verwahrung und Aktionärsrechte bleiben zentrale Bedingungen; ein Token, der einen Aktienkurs abbildet ist nicht automatisch dasselbe wie das Eigentum an der Aktie. Coindoos Analyse des tokenisierten Aktienwegs der SEC erläutert, warum der Rahmen ein kontrollierter Marktest bleibt.
Wo die Verbindung zur Krypto-Asset-Nachfrage bricht
Die Brücke von der Dollar-Nutzung zu einem breiteren Krypto-Markt ist indirekt. Dollarprodukte können Unternehmen auf die Blockchain bringen; wiederkehrende Guthaben können bessere Wallets, Verwahrungs- und Compliance-Systeme rechtfertigen; und eine tiefere Infrastruktur kann andere Assets leichter zugänglich machen. Der letzte Schritt hängt weiterhin davon ab, ob Nutzer diese Liquidität in volatile Tokens, tokenisierte Wertpapiere oder Kreditmärkte lenken.
Deshalb kann das Stablecoin-Wachstum weitgehend innerhalb eines Dollar-Kreislaufs verbleiben. Ein Unternehmen kann USDC für eine Wochenendzahlung nutzen, während ein Anleger tokenisierte Staatsanleihen für Rendite hält; keine der beiden Handlungen erhöht notwendigerweise die Nachfrage nach Bitcoin. Der überzeugendere Adoptionsfall wäre, wenn Nutzer und Institutionen zwischen Zahlungen, Cash-Produkten, Sicherheiten und regulierten Anlagemärkten wechseln – statt einfach ein größeres Stablecoin-Guthaben zu halten.
Es gibt auch einen methodischen Grund zur Vorsicht. McKinsey hat gewarnt, dass die offiziellen Stablecoin-Transaktionsvolumina die tatsächliche wirtschaftliche Nutzung übertreiben können, weil Handel, interne Transfers und automatisierte Aktivitäten in den Daten vermischt sind. Ein höheres Volumen kann bedeutsam sein, ohne zu beweisen, dass Blockchain-Zahlungen zu einer breiten Verbrauchergewohnheit geworden sind.
Selbst wenn die Zahlungs- und Anlagenutzung zunimmt, bleibt eine separate Frage: Welchen rechtlichen Anspruch, welches Einlösungsrecht und welchen operativen Schutz bietet jeder Onchain-Dollar seinem Halter tatsächlich?
Wachstum beseitigt die neuen Risiken nicht
Die Verlagerung von Dollars auf die Blockchain macht sie nicht risikofrei. Stablecoins hängen weiterhin von den Reserven des Emittenten, Einlösungsvereinbarungen, rechtlichen Ansprüchen und dem Bankenzugang ab. Tokenisierte Assets können Transferbeschränkungen, dünne Liquidität und Rechte hinzufügen, die von denen des referenzierten Assets abweichen. Die Bank für Internationalen Zahlungsausgleich hat argumentiert, dass programmierbares Geld Ab und Sicherheitenbewegung verbessern kann, während schwierige Fragen zu Einlösung, Interoperabilität, Integrität und der Rolle der Emittenten offen bleiben.
Der nützliche Vergleich ist daher nicht „Krypto gegen Banken“. Es geht darum, ob ein bestimmtes Onchain-Produkt einen klareren, günstigeren oder flexibleren Service als die bestehende Alternative bietet – und ob seine rechtlichen und operativen Schutzmechanismen klar sind, bevor etwas schiefgeht.
Was würde zeigen, dass der Wandel real ist?
Die Belege sollten mehr umfassen als eine steigende Stablecoin-Marktkapitalisierung oder eine starke Bitcoin-Kerze. Ein dauerhafter Wandel würde sich an mehreren Stellen zugleich zeigen:
- Bessere Transaktionsqualität: Zahlungs-, Gehalts-, Abwicklungs- und Geschäftstransferaktivitäten wachsen neben Handelsvolumina;
- Produktive Nutzung: Karten-, Bank- und Treasury-Produkte gehen über begrenzte Pilotprojekte und Ankündigungen hinaus;
- Sekundärmarktliquidität: tokenisierte Staatsanleihen, Fonds und Aktienprodukte werden leichter kauf- und verkaufbar;
- Institutionelles Verhalten: Unternehmen nutzen Onchain-Dollar für normale Treasury- und Sicherheitenoperationen;
- Klarere Schutzmechanismen: funktionsfähige Regeln zu Einlösung, Verwahrung, Offenlegung und Anlegerrechten.
Die nächste Aufstiegshilfe sieht möglicherweise nicht nach Krypto aus
Bitcoin kann für eine künftige Expansion zentral bleiben, ohne das Produkt zu sein, das sie auslöst. Der nächste Nutzer könnte über ein Unternehmens-Abwicklungstool, einen regulierten Fonds, ein Dollar-Guthaben in einer Wallet oder einen Kredit gegen bereits gehaltene Assets kommen.
Wenn digitale Dollars zu einem selbstverständlichen Werkzeug für Zahlungen, Abwicklungen, Cash-Management und Investitionen werden, wird Kryptos Wachstum auf Dollar gebaut sein, nicht auf Bitcoin. Ob dieses Fundament später spekulative Nachfrage nach volatilen Tokens trägt, hängt von der Risikobereitschaft und einzelnen Anlageentscheidungen ab. Der entscheidende Test liegt früher: ob ein Onchain-Dollar-Guthaben in wiederholbare Finanzaktivität übergeht – statt einfach nur eine größere Stablecoin-Versorgung zu sein.
Dieser Artikel erschien ursprünglich auf Coindoo.*

