Cryptos Q3-Rallye verbarg einen massiven Umsatzrückgang
Wichtige Erkenntnisse
- •Bitcoins NUPL-Verbesserung von 0,09 auf 0,36 im Q3 scheint größtenteils aus der Kursrallye von 43 % resultiert zu haben, die die Metrik mechanisch anhebt, ohne dass erhebliches neues Kapital erforderlich ist.
- •Ethereums rollierende 12-Monats-Netzwerkgebühren fielen um 31 % auf 204 Millionen US-Dollar – die einzige „Negativ“-Bewertung des Berichts –, da die Rollup-Adoption und ein 45-prozentiger Rückgang der Layer-1-Stablecoin-Abwicklungen die Einnahmen der Basisschicht aushöhlten.
- •Solana stellte Rekorde bei Transaktionen und Adresswachstum auf, wobei die Quartalsgebühren auf rund 224 Millionen US-Dollar annualisieren, doch die durchschnittlichen SOL-Bestände blieben etwa 7,4 % unter ihrer aggregierten Kostenbasis, was rund 5,5 Milliarden US-Dollar an unrealisierten Verlusten entspricht.
- •Bitcoin-Miner erzielten rund 22 % mehr Einnahmen als im vorherigen Halving-Zyklus, da ein um 9 % gesunkener Jahres-Hashrate – verursacht durch die Verlagerung von Kapazitäten zu KI-Workloads – den Hash-Preis um 25 % in die Höhe trieb.
- •Sub-Cent-Gebühren auf Ethereum und Solana bedeuten, dass große Transfervolumina kaum Protokolleinnahmen generieren, da der Wert für Token-Inhaber indirekt durch Angebotverbrennung, Staking-Renditen oder Mining-Anreize entsteht und nicht durch direkte Ausschüttungen.
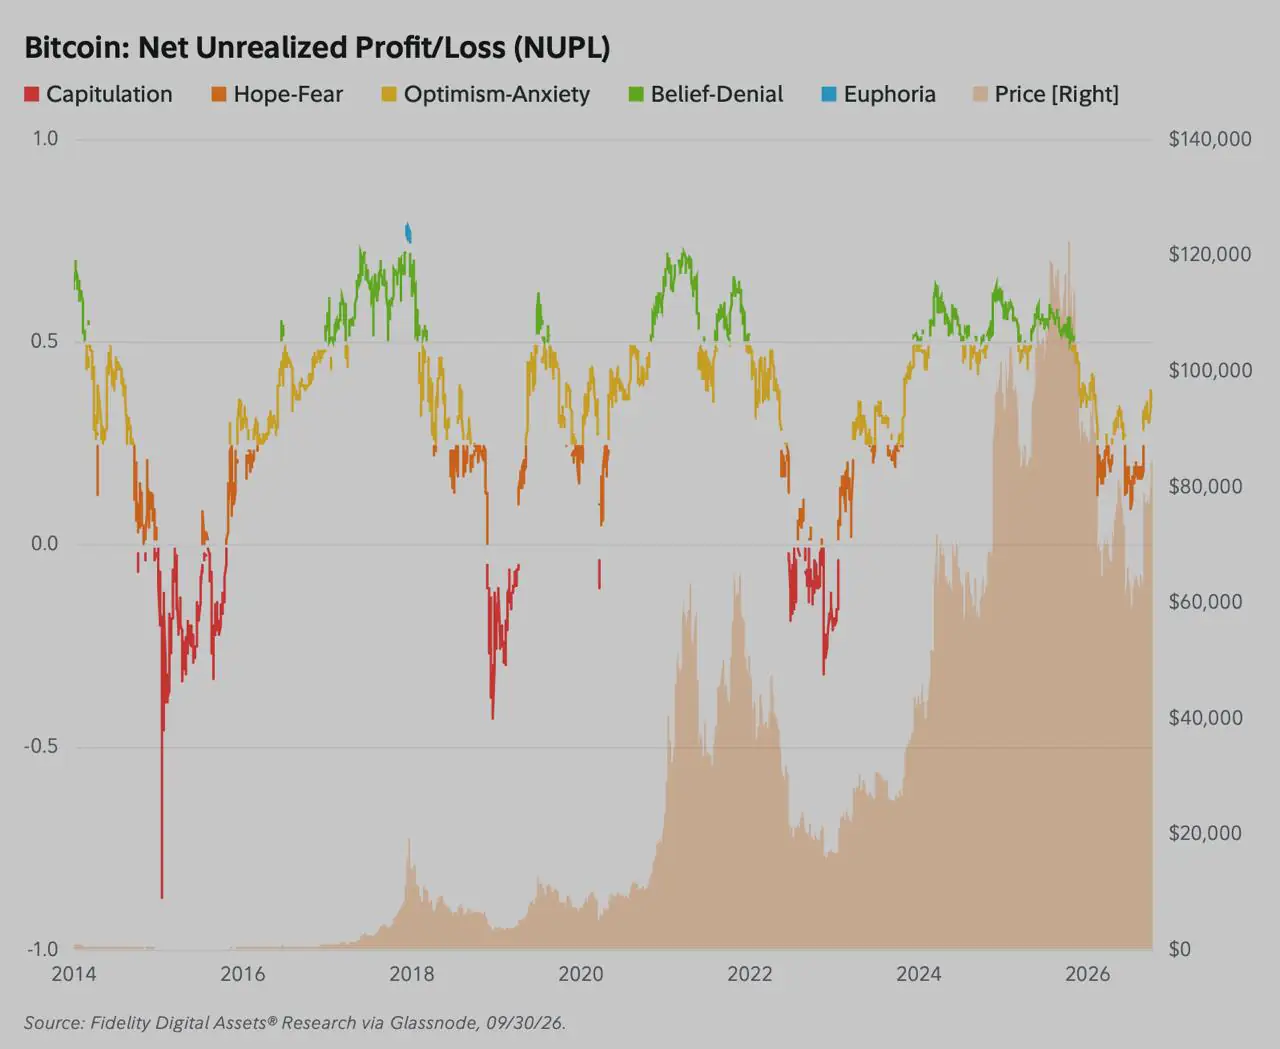
Die Onchain-Gebührenentwicklung zeigte ein fragmentiertes Bild unterhalb der Rallye des Kryptomarktes im dritten Quartal. Die Gebühreneinnahmen der Ethereum-Basisschicht fielen auf Tiefststände mehrerer Quartale, Solanas Anstieg der Transaktionsaktivität führte zu begrenztem Protokoll-Cashflow, und die Erholung der Bitcoin-Profabilität spiegelte größtenteils die Kurssteigerung wider und nicht einen Zufluss neuen Kapitals.
Die Zahlen stammen aus dem Q4 Signals Report von Fidelity Digital Assets, veröffentlicht am 28. Oktober mit Daten bis zum 30. September. Die Reihe verfolgt die Gebührenentwicklung, die Nutzeraktivität und die Profitabilität der Inhaber über die wichtigsten Netzwerke hinweg und bietet den Lesern eine quartalsweise Kontrolle darüber, ob Kursgewinne durch Onchain-Fundamentaldaten gedeckt sind.
Kernzahlen
- Bitcoin stieg im Q3 um 43 %, während sein NUPL von 0,09 auf 0,36 anstieg.
- Ethereum stieg um 71 %, obwohl die jährlichen Netzwerkgebühren um 31 % sanken.
- Solana stieg um 61 %, wobei das Quartalstempo der Gebühren auf rund 224 Millionen US-Dollar annualisiert.
- Solana-Inhaber blieben trotz rekordverdächtigen Durchsatzes rund 7,4 % unter ihrer aggregierten Kostenbasis.
Bitcoins Profiterholung spiegelte größtenteils die Rallye wider
Fidelitys zentrale Profitabilitätsmetrik für Bitcoin ist Net Unrealized Profit/Loss, oder NUPL, die im Quartal von 0,09 auf 0,36 stieg. Wie von Glassnode definiert, teilt der NUPL die Differenz zwischen Marktkapitalisierung und realisierter Kapitalisierung durch die gesamte Marktkapitalisierung. Die realisierte Kapitalisierung bewertet jede Münze zum Preis, zu dem sie sich zuletzt onchain bewegte, und legt damit eine aggregierte Kostenbasis für das Netzwerk fest.
Ein NUPL-Wert von 0,36 zeigt, dass die aggregierten Buchgewinne 36 % des Marktwerts ausmachten. Das bedeutet nicht, dass 36 % der aktiven Wallets oder Investoren in Gewinn sind.
Da der aktuelle Spottpreis sowohl im Zähler als auch im Nenner der Berechnung erscheint, kann eine mark weite Rallye den NUPL mechanisch anheben, ohne dass erhebliches neues Kapital erforderlich ist. Zu Beginn des Q3 bedeutete ein NUPL-Wert von 0,09, dass die realisierte Kostenbasis des Netzwerks rund 91 % seiner Marktkapitalisierung entsprach, also 1 − 0,09 = 0,91. Hält man diese aggregierte Kostenbasis unverändert und wendet Bitcoins Kursanstieg von 43 % im Quartal auf den Marktwert an, ergibt sich folgende Sensitivitätsberechnung:
1 − (0,91 ÷ 1,43) ≈ 0,36
Coindoos Sensitivitätsberechnung mit Fidelitys gerundeten Eingabewerten erreicht Fidelitys berichteten Endpunkt. Die Berechnung kann den individuellen Wallet-Umschlag nicht verfolgen, zeigt aber, dass die scheinbare Verbesserung der Bitcoin-Profabilität größtenteils eine arithmetische Folge der Rallye selbst war.
Der Bericht enthält zudem einen Datenpunkt, der eine methodische Diskrepanz aufwirft. Fidelity gibt an, dass Bitcoin 45 % über seiner aggregierten Kostenbasis gehandelt wird, was nach der Standardformel einen NUPL näher an 0,31 impliziert; ein NUPL von 0,36 entspricht einem Handel von rund 56 % über der Kostenbasis. Unabhängig von den geringfügigen methodischen Abweichungen bleibt die Grundlage bestehen: Bitcoins Profitabilitätssignal folgte lediglich seinem Kurs, während die breitere Marktteilnahme gedämpft blieb.
Ethereums Wert stieg, während seine Gebühren sanken
Ether verzeichnete die stärkste Performance der drei Assets und stieg um 71 %, wobei sein NUPL aus dem tief negativen Bereich (−0,43) in den positiven Bereich (0,16) zurückkehrte. Der Cashflow, der das zugrunde liegende Protokoll trägt, verschlechterte sich jedoch.
Laut Fidelitys vollständigem Bericht fielen die rollierenden 12-Monats-Netzwerkgebühren um 31 %, von 294 Millionen auf 204 Millionen US-Dollar. Fidelity bewertete Ethereums Netzwerkgebühren mit „Negativ“ – die einzige derartige Einstufung im gesamten Bericht. Die täglichen Gebühren lagen im Durchschnitt bei lediglich 384.000 US-Dollar und schwankten zwischen 133.000 und 1,5 Millionen US-Dollar.
Die Mainnet-Nutzung ging gemeinsam mit den Einnahmen zurück. Ethereums 30-Tage-Durchschnitt der Transaktionsanzahl sank um 10 % und fiel unter zwei Millionen Transaktionen pro Tag, während die Gesamtzahl der aktiven Adressen um 6 % zurückging. Ökonomisch relevante Adressen stiegen um 30 %, was darauf hindeutet, dass die Retail-Aktivität die Basisschicht verlassen hatte, während hochwertige institutionelle Abwicklungen fortbestanden.
Fidelity erklärte, die erhebliche Ausweitung des Blockspace der Basisschicht im vergangenen Jahr habe noch nicht zu einem proportionalen Anstieg der ökonomischen Nachfrage geführt. Das anstehende Glamsterdam-Upgrade, das den Durchsatz weiter ausbauen soll, würde einer ohnehin überversorgten Mainnet-Execution-Markt zusätzliches Angebot hinzufügen.
Diese Entkopplung ist die direkte Folge von Ethereums modularer Skalierungsarchitektur. Moderne Rollups führen Transaktionen off-chain aus und senden komprimierte Datenbatches zurück an Layer 1, was die Nutzerkosten senkt, aber systematisch die Gebühreneinnahmen der Basisschicht abzieht. Ethereums Skalierungsdokumentation beschreibt die Rolle der Rollups in dieser Architektur.
Für ETH-Inhaber birgt dieser Wandel erhebliche ökonomische Kompromisse. Niedrigere Basisgebühren reduzieren die Menge an ETH, die gemäß EIP-1559 dauerhaft aus dem Umlauf entfernt wird, was das Asset im Quartal netto-inflationär machte. Der Einnahmenrückgang schwächt zudem die ökonomische Komponente der Staking-Renditen, sodass die Validator-Renditen bei begrenzten Prioritäts-Trinkgeldern näher an den reinen Emissionsprämien liegen.
Die Stablecoin-Aktivität spiegelte diese Migration von Layer 1 wider. Die durchschnittlichen täglichen Stablecoin-Abwicklungen auf Ethereum fielen in den letzten 30 Tagen des Quartals auf 37 Milliarden US-Dollar, ein Rückgang von 45 % gegenüber dem Tagesdurchschnitt von 67 Milliarden US-Dollar im ersten Monat, da das Volumen sich weiter zu günstigeren Execution-Umgebungen verlagerte.
Solanas Gebühren zogen an, bevor die rückwirkenden Daten dies zeigten
Solana lieferte den deutlichsten Beleg für operationale Expansion. Die monatlichen Transaktionen stiegen um 23 % auf Rekordniveau, die aktiven Adressen wuchsen um 53 %, die neuen Adressen um 50 %, und die ökonomisch relevanten Adressen stiegen um 58 %.
Gebührenarme Blockchains sind besonders anfällig für automatisierten Wallet-Spam, eine Messverzerrung, auf die Coin Metrics in seiner Adressmethodik hinweist. Dennoch deutete der Anstieg der ökonomisch relevanten Adressen um 58 % auf echtes Nutzerwachstum über bloßes Netzwerkrauschen hinaus hin.
Solanas rückwirkende Umsatzzahl verschleierte die quartalsweise Beschleunigung. Die rollierenden 12-Monats-Gebühren fielen um 13 % auf 193 Millionen US-Dollar, vor allem weil der rollierende Zeitraum frühere Hochaktivitätsdaten verwarf, während neuere Zahlen eingingen. Betrachtet man das Quartal isoliert, lag die durchschnittliche tägliche Gebührenvereinnahmung bei 922.000 US-Dollar, was einer annualisierten Rate von rund 224 Millionen US-Dollar entspricht.
Dieses Quartalstempo übertraf den rückwirkenden Jahreswert deutlich, sodass Fidelity zu dem Schluss kam, dass Solanas langanhaltender Gebührenrückgang endlich eine dauerhafte Untergrenze ausbildet.
Die Stablecoin-Aktivität beschleunigte sich ebenfalls. Solana verarbeitete täglich mehr als 10 Milliarden US-Dollar an Stablecoin-Transfers, ein Anstieg von 20 % gegenüber dem zweiten Quartal. Die Lücke zwischen Solana und Ethereum verkleinerte sich auf 26 Milliarden US-Dollar, von fast 60 Milliarden US-Dollar Anfang des Jahres. Solanas einheimisches Stablecoin-Angebot stieg um 9 % auf 1,37 Milliarden US-Dollar und übertraf damit bei weitem das moderate Wachstum des breiteren Stablecoin-Marktes von 0,5 %.
Die operationale Expansion hat die Bilanzen der Token-Inhaber jedoch nicht vollständig repariert. Solanas NUPL erholte sich von −0,73 auf −0,08, doch der durchschnittliche SOL-Token lag weiterhin etwa 7,4 % unter seiner aggregierten Kostenbasis, was rund 5,5 Milliarden US-Dollar an unrealisierten Verlusten im Netzwerk entspricht.
Der reine Durchsatz übertraf damit die Kapitalerholung. Der Vergleich zwischen Solanas Nutzerzahlen und Ethereums finanzieller Tiefe bleibt relevant: Die Verarbeitung von Hochgeschwindigkeitstransaktionen führt nicht automatisch zu institutionellem Bilanzwert.
Geldbewegung ist nicht gleichbedeutend mit Protokolleinnahmen
Gesamte Transfervolumina zeigen, wie viel Kapital in Bewegung ist, nicht wie effektiv ein Protokoll Einnahmen aus dieser Bewegung erzielt. Fidelity stellte fest, dass die geschätzten Stablecoin-Transfergebühren auf Ethereum vier Quartale in Folge unter 1 US-Dollar blieben, während Solanas mediane Transaktionsgebühr durchgehend unter einem Zehntel eines Cents lag.
Unter diesen Bedingungen können Milliarden an Liquidität über beide Netzwerke zirkulieren, ohne dass die Protokolleinnahmen nennenswert betroffen sind. Wie viel dieser ökonomischen Aktivität letztlich den Token-Inhabern zugutekommt, hängt vollständig vom Design des Fee-Capture-Mechanismus ab:
- Bitcoin: Transaktionsgebühren gehen zusätzlich zu den programmatischen Block-Subventionen direkt an die Miner. Sie dienen rein als Betriebsanreiz und nicht als direkter Token-Accrual-Mechanismus, wie im Bitcoin-Entwicklerhandbuch beschrieben.
- Ethereum: Die Basisgebühr wird dauerhaft verbrannt und reduziert so den ETH-Umlauf, während Prioritäts-Trinkgelder die blockvorschlagenden Validatoren vergüten. Der Mechanismus ist in Ethereums Gas-Dokumentation beschrieben.
- Solana: Fünfzig Prozent der Basisgebühr werden verbrannt, die andere Hälfte geht an Validatoren; Prioritätsgebühren gehen vollständig an die Blockproduzenten, laut Solanas Dokumentation.
Über alle drei Netzwerke hinweg erreicht die Onchain-Aktivität die Token-Inhaber nur indirekt – durch Mining-Sicherheit, Validator-Staking-Renditen oder Angebotsreduktion – und nicht durch direkte dividendenähnliche Ausschüttungen. Wenn Transaktionsgebühren einbrechen oder im Sub-Cent-Bereich verharren, trocknen diese Value-Accrual-Kanäle rasch aus.
Bitcoin-Miner profitierten aus einem anderen Grund
Bitcoins fundamentale Anlage These hat sich stets auf langfristiges Halten konzentriert und nicht auf hochfrequenten Transaktionsdurchsatz, wodurch schwache Gebührenentwicklung für das Asset weniger existenzielle Folgen hat.
Die neuesten Mining-Daten zeigen, wie die Einnahmen der Betreiber steigen können, während die Onchain-Gebührenentwicklung stagniert. Statt auf Nutzer zu setzen, die mehr Satoshis für Transaktionen ausgeben, profitierten die Miner von einer Reduktion der konkurrierenden Rechenkapazität.
Nach Bitcoins Korrektur vom Späthoch 2025 verlagerten mehrere große Mining-Betreiber Strominfrastruktur und HPC-Assets von SHA-256-Hashing hin zum Hosting von KI-Workloads. Dadurch sank die Netzwerkhashrate im Jahresvergleich um 9 %.
Mit nachlassendem Wettbewerbsdruck stieg der Hash-Preis – die erwarteten Einnahmen pro Rechenleistungseinheit – um 25 %. Infolgedessen erzielten die Miner rund 22 % mehr Einnahmen als im vorherigen Halving-Zyklus, obwohl die Block-Subvention doppelt so groß war. Die Verbesserung der Miner-Margen resultierte aus dem Rückgang des Wettbewerbs und nicht aus organischem Transaktionsbedarf.
Drei Netzwerke, drei verschiedene Profile
Das dritte Quartal brachte Bitcoin, Ether und Solanas Token ähnliche Kursrückwinde, offenbarte jedoch drei grundlegend unterschiedliche Profile.
Bitcoins Anstieg der Buchprofitabilität spiegelte nahezu mathematisch präzise den Kursverlauf wider, während seine Mining-Ökonomie von einer Verlagerung zu KI-Computing statt von stärkerer Blockspace-Nachfrage profitierte. Ethereums Marktkapitalisierung wuchs, obwohl die jährlichen Gebühreneinnahmen der Basisschicht infolge der Rollup-Migration um 31 % auf 204 Millionen US-Dollar sanken. Solana etablierte eine annualisierte Gebührenrate von rund 224 Millionen US-Dollar bei rekordverdächtigem Nutzerdurchsatz, doch das anhaltende Sub-Cent-Gebührenmodell ließ die Token-Inhaber des Netzwerks um mehr als 7 % unter ihrer aggregierten Kostenbasis zurück.
Da der Datensatz nur bis zum 30. September reicht, wird Fidelitys nächster Signals Report erstmals zeigen, ob Solanas quartalsweises Gebührenminimum hält, ob Ethereums rollierender Gebührenrückgang sich stabilisiert und ob Bitcoins Profitabilität weiterhin enger am Kurs als an der Netzwerknutzung orientiert bleibt.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar.

