CoreWeave-Investor verteidigt den Schuldenberg des KI-"Neocloud"-Anbieters, während Bondrenditen steigen und Blasenängste wachsen
Wichtige Erkenntnisse
- •CoreWeaves Aktie fiel am Mittwoch um 15,46 % und im nachbörslichen Handel um weitere 5,62 %, nachdem Chamath Palihapitiya ein Diagramm geteilt hatte, das Anleihenrenditen des Unternehmens von bis zu 15 % zeigte; am Donnerstag erholten sich die Aktien etwas.
- •CoreWeaves Q2-Offenlegungen weisen 35,6 Milliarden Dollar Gesamtverschuldung und 16,3 Milliarden Dollar operating lease liabilities aus, neben einem Nettoverlust von 1,4 Milliarden Dollar bei 4,6 Milliarden Dollar Umsatz im ersten Halbjahr.
- •Das Unternehmen hält 103,7 Milliarden Dollar an nicht kündbaren remaining performance obligations, von denen 41 % bis 2028 zur Zahlung anstehen – was Investor Evan Schlossman als wirksame Absicherung seiner Kreditaufnahme ansieht.
- •Microsoft und OpenAI sind CoreWeaves größte Kunden; seine drei größten Kunden generierten im Q2 72 % des Umsatzes durch Take-or-Pay-Verträge, die Zahlung auch ohne Nutzung der Dienstleistung vhen.
- •Gartner schätzt, dass 80 % der Neocloud-Anbieter bis 2030 den eigenständigen Betrieb einstellen werden, weil ihre Einnahmen ihre Ausgaben nicht decken werden.
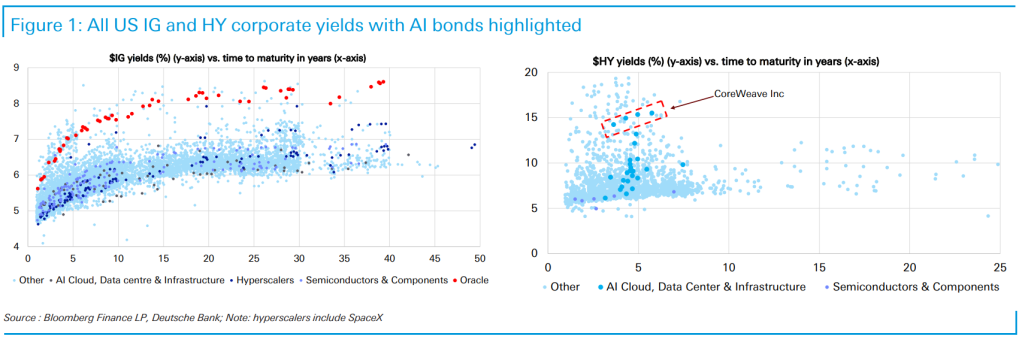
Die Aktien von CoreWeave, dem schuldenfinanzierten KI-"Neocloud"-Anbieter – einem einer neuen Klasse spezialisierter Cloud-Unternehmen, die die GPU-Rechenkapazität vermieten, auf der KI-Modelle aufgebaut und betrieben werden – fielen am Mittwoch um 15,46 % und gaben im nachbörslichen Handel weitere 5,62 % nach, nachdem der Risikokapitalgeber Chamath Palihapitiya auf X ein Diagramm veröffentlicht hatte, das zeigte, dass die Rendite der Unternehmensanleihen 15 % erreicht hatte – ein Hinweis darauf, dass Investoren einen deutlichen Aufschlag für das Halten der Schulden verlangten. "Schafft der KI-Ausbau eine private Kreditblase?", fragte Palihapitiya. (Die Aktie erholte sich am Donnerstag etwas.)
Der Kursverfall fiel zusammen mit einem Interview der Financial Times, in dem CoreWeave-Mitgründer und Finanzvorstand Brannin McBee sagte, er wolle noch mehr Geld leihen – von Versicherungsunternehmen. Der Zugang des Versicherungssektors zu Kapital "ist unbegrenzt", sagte er der Zeitung. "Das ist buchstäblich das ganze Geld der Welt, das im Versicherungssegment liegt."
CoreWeaves gewaltiger Schuldenberg hat bereits zuvor Kontroversen ausgelöst. Eine Analyse von Fortune der Finanzdaten des Unternehmens kam 2025 zu dem Schluss, dass es das Potenzial habe, "Ground Zero einer künftigen KI-Finanzkatastrophe" zu sein.
Die Schulden von KI-Dienstleistungsunternehmen dominierten zuletzt auch die Schlagzeilen. Oracle zitierte eine "Force Majeure"-Klausel gegenüber Blue Owl, dem Entwickler eines riesigen Rechenzentrums in New Mexico, aus Sorge, dass die Anlage nicht wie geplant 2028 fertiggestellt wird – ein Hinweis darauf, dass Kunden möglicherweise rechtlich die Möglichkeit haben, sich von ihren Zusagen zu lösen, wenn sich die Umstände gegen sie wenden. Und Gartner schätzt, dass 80 % der Neocloud-Anbieter bis 2030 den eigenständigen Betrieb einstellen werden, weil ihre Einnahmen ihre Ausgaben nicht decken werden.
Doch die Kritiker irren sich, wie Evan Schlossman, Principal bei Neostellar Capital Corp., einem börsennotierten Risikokapitalfonds, der Privatanlegern Zugang zu Pre-IPO-Startup-Anteilen verschafft, findet. (Neostellar kaufte 2024 einen CoreWeave-Anteil im Wert von 25 Millionen Dollar und verkaufte davon 40 % im Q2 2025 mit einem Gewinn von 15 Millionen Dollar, wie aus seinen Investor-Offenlegungen hervorgeht.)
CoreWeave hat zweifellos enorme Schulden und Leasingverpflichtungen aufgenommen. Laut seiner Q2-Ergebnismitteilung wies das Unternehmen operating lease liabilities von 16,3 Milliarden Dollar und Gesamtverschuldung von 35,6 Milliarden Dollar aus. Es erwirtschaftete in den ersten sechs Monaten des Jahres 4,6 Milliarden Dollar Umsatz, doch die operativen Ausgaben überstiegen die Einnahmen, sodass ein Nettoverlust von 1,4 Milliarden Dollar im ersten Halbjahr blieb.
Einfach gefragt: Wie soll ein Unternehmen, das kein Geld verdient, 52 Milliarden Dollar an combined debt und Leasingverpflichtungen zurückzahlen?
'Take or pay'
Die kurze Antwort: Das Unternehmen hält 103,7 Milliarden Dollar an "remaining performance obligations" (RPOs), von denen 41 % bis 2028 an CoreWeave gezahlt werden sollen, wie aus seiner Q2-Offenlegung hervorgeht. Das bedeutet, CoreWeave kann das Geld aufbringen, sagte Schlossman gegenüber Fortune.
RPOs sind Vereinbarungen über die Bereitstellung von Dienstleistungen, für die ein Unternehmen weiß, dass es dafür bezahlt wird – der Umsatz wurde lediglich noch nicht realisiert. Unternehmen dürfen sie nur ausweisen, wenn die Vereinbarungen nicht kündbar sind. Es handelt sich um "Take-or-Pay"-Verträge mit "äußerst bonitätsstarken Kunden", sagte Schlossman.
Ein Take-or-Pay-Vertrag verpflichtet einen Kunden zur Zahlung der Dienstleistung, selbst wenn er sie nie nutzt. CoreWeaves größte Kunden sind Microsoft und OpenAI, und seine drei größten Kunden – der dritte ist nicht genannt – erzielten im Q2 72 % des Umsatzes, so das Unternehmen.
Es ist äußerst unwahrscheinlich, dass Microsoft in Konkurs geht und CoreWeave mit unbezahlten Rechnungen zurücklässt, sagte Schlossman. Tatsächlich ist es laut der Vereinbarung zwischen den beiden Unternehmen eine der wenigen Möglichkeiten, wie Microsoft aus den Verträgen aussteigen kann, dass ein Oracle-artiges "Force Majeure"-Ereignis CoreWeave an der Erbringung seiner Dienstleistungen hindert.
Deshalb kann CoreWeave so viele Schulden ansammeln. Kreditgeber sehen, dass seine Kreditwürdigkeit durch nicht kündbare RPOs von Unternehmen abgesichert wird, die über eine "Bilanz der ersten Klasse verfügen, die dies unter", sagte Schlossman.
"Wir sind zuversichtlich, was unseren Auftragsbestand angeht, der alle unsere Schuldenverpflichtungen mehr als abdeckt", teilte CoreWeave Fortune mit. "98 % unseres Umsatzes stammen aus verbindlichen Take-or-Pay-Verträgen. Wir strukturieren den Großteil unserer Finanzierung so, dass die Cashflows aus Kundenverträgen die zugehörigen Schulden tilgen und zusätzlichen freien Cashflow generieren."
'Wenn etwas schiefgeht, glaube ich, dass es entscheidend darauf ankommen wird, wer dir Geld schuldet'
Zwar ist OpenAIs Bilanz nicht so solide wie die von Microsoft, doch dessen RPO-Zusagen an CoreWeave sind ihrerseits durch RPOs abgesichert, die OpenAI von anderen Unternehmen von Microsofts Qualität hält, sagte Schlossman: "Viele dieser Verträge sind durch andere Unternehmen abgesichert."
"Ich verstehe, wie sie dafür bezahlt werden; wie viel sie dabei verdienen; und welche spezifischen Risiken damit verbunden sind", sagte er.
Selbst wenn OpenAI plötzlich verschwinden würde, sind die Verträge über Rechenleistung heute mehr wert als bei ihrem Abschluss – was darauf hindeutet, dass CoreWeave diese Kapazität an andere Kunden verkaufen könnte.
Schlossman räumt ein, dass nicht jeder Teil des KI-Ökosystems einen Stresstest bestehen wird. Kleinere, von Risikokapital finanzierte Unternehmen, deren Kunden ebenfalls früh in der Seed-Runde risikokapitalfinanzierte Firmen sind, könnten eine Marktdürre nicht überstehen. "Wenn etwas schiefgeht, glaube ich, dass es entscheidend darauf ankommen wird, wer dir Geld schuldet, wie in den meisten Branchen", sagte er.
'Microsoft ist gnadenlos und wird CoreWeave zum Frühstück verspeisen'
Die Kritiker von CoreWeave dürften mit diesem Argument kaum zufriedengestellt sein. Francine McKenna, Wirtschaftsprüferin und investigativer Journalistin, die an der Wharton School und in Cambridge gelehrt hat und nun The Dig schreibt, einen angesehenen Substack über Rechnungslegung, glaubt nicht, dass Microsoft CoreWeaves RPOs einhalten wird, wenn die Nachfrage nach Rechenleistung nachlässt.
"Wenn CoreWeave darauf setzt, dass Microsoft seine Verträge einhält und es aus extremen Schulden und Verlusten rettet, habe ich eine Brücke in Brooklyn, die ich ihnen gerne verkaufen würde", sagte sie gegenüber Fortune. "Microsoft ist gnadenlos, wird CoreWeave zum Frühstück verspeisen und seinen Hunden Knochen zuwerfen, wenn es ihnen passt."
Microsoft wollte nicht kommentieren.
Der Streit hinterlässt eine Reihe beobachtbarer Anhaltspunkte: wohin sich CoreWeaves Anleihenrenditen nach dem Erreichen von 15 % entwickeln, ob McBees Vorstoß, sich bei Versicherern zu leihen, Gestalt annimmt, wie der Force-Majeure-Streit zwischen Oracle und Blue Owl gelöst wird, und ob Microsoft und andere Kunden ihre Take-or-Pay-Zusagen über die Laufzeit von CoreWeaves 103,7 Milliarden Dollar Auftragsbestand einhalten – die Frage, auf der Schlossmans und McKennas gegensätzliche Positionen letztlich beruhen.
Diese Geschichte erschien ursprünglich auf Fortune.com.

