Kreditmärkte richten den Fokus auf CoreWeave, während Ausfallversicherungspreise auf Risiken bei AI-Hyperscaler-Schulden hinweisen
Wichtige Erkenntnisse
- •Die fünfjährige Anleihe von CoreWeave ist seit Juli um 16% gefallen, womit sich die Rendite von 10% auf 15% erhöht hat – ein Niveau, das mit Unternehmen in finanzieller Not verbunden ist.
- •Die Preisbildung von Credit-Default-Swaps, die von The Economist analysiert wurde, impliziert, dass die Wahrscheinlichkeit, dass CoreWeave seine Schul in den nächsten fünf Jahren nicht bedienen kann, auf über 60% gestiegen ist.
- •Investoren befürchten zunehmend, dass Unternehmen im Zentrum des KI-Booms nicht ausreichend Cashflows erwirtschaften können, um ihre großen und zunehmend intransparenten Schulden zu bedienen.
- •Der Stress an den Kreditmärkten hat sich auf die Aktienmärkte übertragen, wobei der technologielastige NASDAQ-Index auf den Stand von Mitte Mai zurückgefallen ist.
- •Der Branche stellt sich bis 2030 eine Frage im Wert von 5,5 Billionen Dollar: Ob die Kreditaufnahme den Cashflow ausreichend übersteigen kann, um die geplanten KI-Infrastrukturinvestitionen zu finanzieren, da Rechenzentren, Chips und Strom Vorabinvestitionen erfordern, während die Erträge über Jahre anfallen.
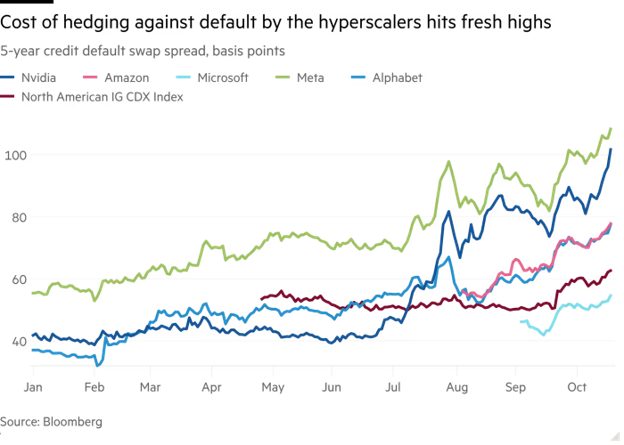
Die Kreditmärkte haben ihre Aufmerksamkeit auf CoreWeave gerichtet, und die Sorgen erstrecken sich nun auf die Unternehmen im Zentrum des KI-Booms. Die Preise für Ausfallversicherungen des Betreibers von Rechenzentren signalisieren ein erhöhtes wahrgenommenes Risiko, und auch Aktienanleger zeigen zunehmende Nervosität. Kreditfinanzierte Ausgaben für KI-Infrastruktur sind zu einem der am genauesten beobachteten Themen an den globalen Kreditmärkten geworden.
Laut The Economist rücken die Kreditmärkte CoreWeave zu Leibe. Der Preis einer fünfjährigen Anleihe des "Neocloud", der Rechenzentrenkapazität für KI-Modelle vermietet, ist seit Juli um 16% gefallen. Die Rendite der Anleihe liegt nun bei 15% – ein Niveau, das mit Unternehmen in finanzieller Not assoziiert wird – nach 10% im Juli. Anleihekurse und Renditen bewegen sich gegenläufig, sodass der Kursverfall bedeutet, dass Anleger nun eine deutlich höhere Rendite für das Halten der Anleihe verlangen – die Art von Kompensation, die Märkte üblicherweise fordern, wenn das wahrgenommene Ausfallrisiko steigt. Der von Credit-Default-Swaps, die eine Versicherung gegen einen Ausfall von CoreWeave bieten, impliziert laut der Analyse der Publikation, dass die Wahrscheinlichkeit, dass das Unternehmen seine Schulden in den nächsten fünf Jahren nicht bedienen kann, auf über 60% gestiegen ist. Credit-Default-Swaps sind Derivatekontrakte, die als Versicherung gegen die Nichterfüllung der Verpflichtungen eines Schuldners fungieren.
Ein separater Bericht von The Economist aus dem September wies bereits darauf hin, dass Neoclouds wie CoreWeave deutlich größer und riskanter werden.
Investoren machen sich zunehmend Sorgen, dass die Unternehmen im Zentrum des KI-Booms nicht in der Lage sein könnten, die Cashflows zu erwirtschaften, die zur Bedienung ihrer gewaltigen Schulden notwendig sind. Signale von den Kreditmärkten haben in solchen Situationen ein besonderes Gewicht, da Gläubiger in der Kapitalstruktur eines Unternehmens vor den Aktionären stehen, was die Schuldenpreisbildung zu einem der empfindlichsten Indikatoren für das wahrgenommene Solvenzrisiko macht. Diese Sorgen haben sich von den Kreditmärkten auf den Aktienmarkt übertragen und dort für Unruhe gesorgt: Nach einem deutlichen Rückgang ist der technologielastige NASDAQ-Index wieder auf dem Stand von Mitte Mai. Die Anleger preisen einen Schuldenbestand ein, der größer, intransparenter – und zunehmend riskanter wird.
Econbrowser verwies auf eine Financial Times-Berichterstattung vom Vortag, die die großen Akteure des KI-Booms beleuchtete, während sie die Leser aufforderte, auch die kleineren Akteure zu berücksichtigen, die ebenfalls am Boom beteiligt sind.
Der Kommentar verdichtete die Debatte zu der sogenannten Frage der 5,5 Billionen Dollar (bis 2030): Kann die Kreditaufnahme wirklich so weit über den Cashflow hinausgehen, wie es für die geplanten Investitionsausgaben der Branche in KI-Infrastruktur erforderlich wäre? Das ist eine Frage des Timings ebenso wie der Größenordnung: Ausgaben für das physische Rückgrat der KI – Rechenzentren, Chips und Strom – werden typischerweise im Voraus gebunden, während die damit angestrebten Erträge über Jahre anfallen.

