Coinbase-Aktie steigt, nachdem die Bank of America das Kursziel auf 203 US-Dollar anhebt
Wichtige Erkenntnisse
- •Die Bank of America erhöhte ihr Kursziel für Coinbase um 29 US-Dollar auf 203 US-Dollar und behielt die Buy-Einstufung der Aktie bei.
- •Die Anhebung beruht auf höheren Gewinnschätzungen für 2027 und 2028, die durch erwartete Stablecoin-Erlöse nach der Zinserhöhung der Federal Reserve im September 2026 getragen werden.
- •Die BofA senkte ihre kurzfristigen Prognosen, weil das Handelsvolumen nicht mit den Kursgewinnen im dritten Quartal Schritt hielt. In diesem Zeitraum stieg Bitcoin um 43 % und Ethereum um 70 %.
- •Coinbase erzielte im ersten Quartal einen Umsatz von 1,41 Milliarden US-Dollar und verzeichnete einen GAAP-Nettoverlust von 394 Millionen US-Dollar. Im Vorjahr waren es 2,03 Milliarden US-Dollar Umsatz und 65,61 Millionen US-Dollar Nettogewinn.
- •Das neue Kursziel stellt eine teilweise Erholung gegenüber dem vorherigen Niveau von 174 US-Dollar dar, liegt aber weiterhin unter der Januar-Prognose der Bank von 340 US-Dollar.
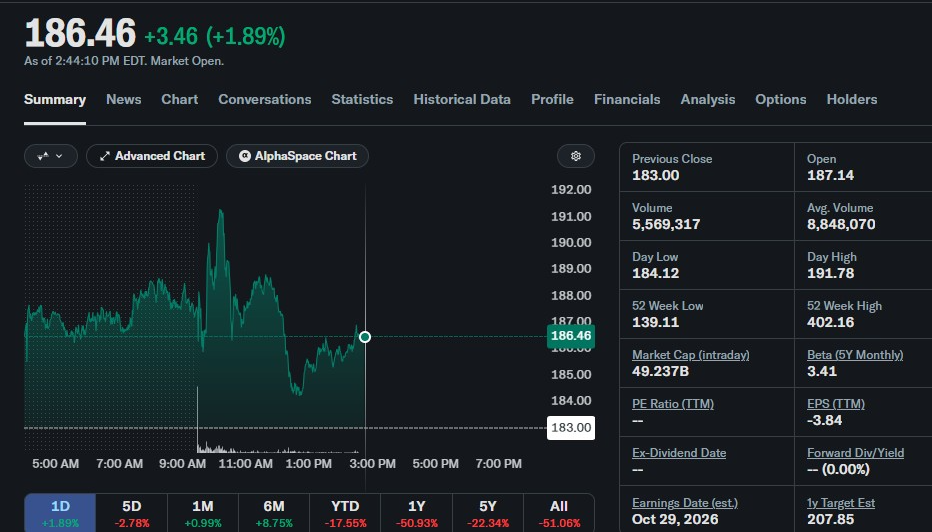
Die Aktien von Coinbase Global (NASDAQ: COIN) legten am 5. Oktober zu, nachdem die Bank of America ihr Kursziel für die Kryptowährungsbörse von 174 auf 203 US-Dollar angehoben und die Buy-Einstufung der Aktie beibehalten hatte. Das Institut verwies auf höhere Stablecoin-Erlöse in späteren Jahren als wichtigen Faktor für den verbesserten Ausblick, obwohl es seine kurzfristigen Erwartungen für das Kryptohandelsvolumen reduzierte.
Neben dem höheren Kursziel hob die BofA ihre Gewinnschätzungen für Coinbase für 2027 und 2028 an. Dies spiegelte verbesserte Annahmen zu Stablecoin-Erlösen in einem Umfeld höherer Zinsen wider.
COIN wurde beim jüngsten Marktcheck nahe 190,43 US-Dollar gehandelt. Damit lag das revidierte Kursziel der BofA rund 6,6 % über dem Aktienkurs auf diesem Niveau.
Bank of America hebt Coinbase-Kursziel an
Die Bank of America erhöhte ihr Kursziel für Coinbase um 29 US-Dollar und behielt ihre Buy-Einstufung bei. Analyst Siegenthaler hob die längerfristigen Gewinnschätzungen der Bank an, nachdem erwartete Stablecoin-Erlöse in einem Umfeld höherer Zinsen berücksichtigt wurden, das auf die Zinserhöhung der Federal Reserve im September 2026 folgte.
Kursziele sind Schätzungen der Analysten zum fairen Wert einer Aktie. Anpassungen dieser Art folgen üblicherweise aktualisierten Gewinnannahmen und nicht kurzfristigen Marktbewegungen. Gleichzeitig senkte die Bank einige ihrer kurzfristigen Prognosen für Coinbase, da das Handelsvolumen mit Kryptowährungen nachließ. Die Anpassung erfolgte trotz starker Kursgewinne bei den großen Kryptowährungen im dritten Quartal: Bitcoin stieg in diesem Zeitraum um 43 %, Ethereum um 70 %.
Stablecoin-Erlöse stützen langfristige Schätzungen
Stablecoins bilden einen zentralen Bestandteil des revidierten Gewinnausblicks. Coinbase erzielt Einnahmen aus Aktivitäten im Zusammenhang mit Stablecoins, einschließlich seiner Beziehung zum USDC-Emittenten Circle. Höhere Zinsen können die Erträge aus den Reserven erhöhen, die Stablecoins absichern, und Coinbase damit neben dem traditionellen Spot- und Derivatehandel eine zusätzliche Einnahmequelle verschaffen.
Die Bank of America hob ihre Gewinn-pro-Aktie-Schätzungen für Coinbase für 2027 und 2028 an. Die Änderungen spiegeln die Erwartung höherer Stablecoin-Erlöse in diesen Jahren wider. Die Prognosen der Bank bleiben von den künftigen Zinsbedingungen abhängig, da sich die Erträge aus den Reserven bei Veränderungen der Geldpolitik ändern können.
Coinbase sieht sich mit niedrigeren Prognosen für das Handelsvolumen konfrontiert
Coinbase verzeichnete eine schwächere Handelsaktivität, obwohl die Kryptopreise stiegen. Die Bank of America senkte ihre kurzfristigen Prognosen, weil das Handelsvolumen nicht im gleichen Tempo wie die Vermögenspreise zunahm. Die Anpassung verdeutlicht den Unterschied zwischen Kurssteigerungen an den Kryptomärkten und der Transaktionsaktivität, die die Handelserlöse der Börse direkt unterstützt.
Auch die veröffentlichten Finanzergebnisse von Coinbase zeigen eine Belastung der Gewinne. Das Unternehmen erzielte im ersten Quartal einen Umsatz von 1,41 Milliarden US-Dollar und verzeichnete einen GAAP-Nettoverlust von 394 Millionen US-Dollar. Im gleichen Quartal des Vorjahres hatte Coinbase einen Umsatz von 2,03 Milliarden US-Dollar und einen Nettogewinn von 65,61 Millionen US-Dollar ausgewiesen.
Kursziel bleibt unter den früheren Niveaus für 2026
Das jüngste Kursziel der Bank of America liegt weiterhin unter ihren früheren Prognosen für Coinbase im Jahr 2026. Die Bank setzte im Januar ein Kursziel von 340 US-Dollar fest, bevor sie es im Mai auf 218 US-Dollar und später auf 174 US-Dollar senkte. Das neue Kursziel von 203 US-Dollar stellt eine teilweise Erholung gegenüber dem vorherigen Niveau dar, bleibt aber unter der Januar-Prognose.
Zum Zeitpunkt der Veröffentlichung wurde die COIN-Aktie mit 186,46 US-Dollar gehandelt, 1,89 % höher als am Vortag.
Andere Wall-Street-Häuser vertreten unterschiedliche Ansichten zu Coinbase. Citizens JMP behält seine Buy-Einstufung bei, während Barclays die Aktie mit Sell bewertet. Die Coinbase-Aktie wird daher weiterhin im Spannungsfeld unterschiedlicher Analystenerwartungen gehandelt, während Anleger die Kryptopreise, die Handelsaktivität und die Erlöse im Zusammenhang mit Stablecoins bewerten. Für die Beobachtung der Aktie sind dieselben Faktoren relevant, die hinter der Anpassung der BofA stehen: Zinsentscheidungen, Entwicklungen beim Handelsvolumen und Stablecoin-bezogene Erlöse, die jeweils direkt in die veröffentlichten Analystenschätzungen einfließen.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Analysten-Kursziele, Gewinnschätzungen und Marktbedingungen können sich ändern.
Quelle: The Market Periodical

