Wie man Krypto 2026 auf ein Bankkonto auszahlt: Zeitrahmen, Gebühren, Limits und Steuern
Wichtige Erkenntnisse
- •Die Auszahlung erfolgt typischerweise durch den Verkauf von Krypto in Fiat auf einer regulierten Börse und die Überweisung des Guthabens auf ein Bankkonto; die angegebenen Zeiten reichen von etwa 30 Minuten für berechtigte Sofortauszahlungen bis 1–3 Werktage für SEPA.
- •Im Rechenbeispiel kostete eine Bitcoin-Auszahlung über 10.000 $ auf dem gebührenarmen Weg 28 $ gegenüber 230 $ auf dem gebührenreichen Weg – die teurere Methode kostete mehr als achtmal so viel.
- •Auszahlungslimits variieren je nach Plattform und Verifizierungsstufe, und große Überweisungen können Herkunftsnachweis-Prüfungen oder vorübergehende Bankhalte aufgrund von Geldwäschevorschriften auslösen.
- •Das steuerpflichtige Ereignis ist oft der Verkauf der Krypto selbst und nicht der Geldeingang auf dem Konto, sodass der Verbleib der Erlöse auf einer Börse die Steuer nicht unbedingt hinausschiebt.
- •Zu den häufigen Fehlern zählen der Verkauf, bevor der Auszahlungsweg verifiziert ist, und die Auszahlung in einer Währung, die Umrechnungsgebühren auslöst – daher wird empfohlen, den Auszahlungsweg vorab einzurichten.
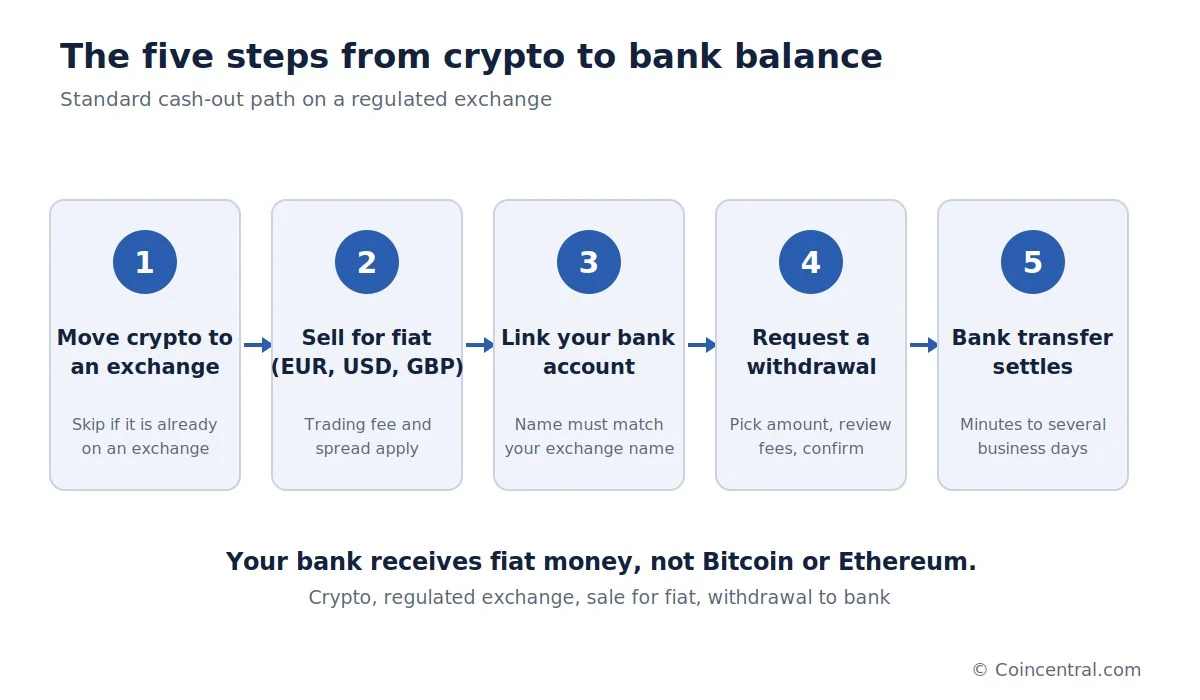
Kryptowährung in ausgebare Zahlungsmittel umzuwandeln, klingt kompliziert, doch der grundlegende Weg ist kurz. Ein Inhaber verkauft die Coins auf einer regulierten Börse in die lokale Währung und überweist dann das entstandene Guthaben auf ein Bankkonto. Die Zahlen dahinter variieren stark: Die angegebenen Auszahlungszeiten reichen von etwa 30 Minuten bis zu drei Werktagen, und bei einem Verkauf über 10.000 $ können die direkten Kosten je nach Methode zwischen 28 $ und 230 $ liegen.
Dieser Leitfaden stellt die wichtigsten Zahlen für 2026 vor und behandelt Zeitrahmen, Gebühren, Limits, Steuern und häufige Fehler. Die Daten stammen aus veröffentlichten Hinweisen von Coinbase, Binance und Crypto.com. Der Ausstiegspunkt ist wichtig, denn hier werden digitale Bestände zu ausgebarem Geld – und wo ein Großteil der Endkosten von Ausführungsgebühren bis Steuer entschieden wird.
Wie die Krypto-Auszahlung funktioniert
Das Geld, das auf einem Bankkonto ankommt, ist Fiat – staatlich ausgegebenes Geld wie Dollar oder Euro – nicht Bitcoin oder Ethereum. Krypto bewegt sich nicht direkt auf ein traditionelles Bankkonto, denn ein Bankkonto hat keine Bitcoin-Blockchain-Adresse – etwas muss die Coins zunächst umwandeln. Das ist meist eine Krypto-Börse. Plattformen wie Coinbase, Kraken, Binance und Crypto.com verkaufen Krypto in Euro, Dollar oder Pfund und senden das Geld dann über ein normales Zahlungssystem.
Der Standardprozess umfasst fünf Schritte, und der erste kann entfallen, wenn sich die Krypto bereits auf einer Börse befindet, die Bankauszahlungen unterstützt. Coinbase verlangt beispielsweise, dass Nutzer Krypto zuerst in ein Cash-Guthaben verkaufen, bevor sie es abheben können.
Dieser erste Schritt birgt ein eigenes Risiko: die Wahl des richtigen Netzwerks. Wird ein Asset über ein Netzwerk gesendet, das die Börse nicht unterstützt, wird es möglicherweise nicht gutgeschrieben, und das Geld könnte nur schwer oder gar nicht wiederherstellbar sein. Bei großen Beträgen ist eine kleine Testtransaktion oft klug. Bei einer Auszahlung über 100.000 $ bestätigt eine Testüberweisung, dass Adresse, Netzwerk und Börse funktionieren – die zusätzliche Netzwerkgebühr ist gering im Vergleich zum Kosten eines Fehlers.
Stablecoins folgen demselben Weg. Ein Inhaber zahlt USDC auf eine Börse ein, tauscht es in USD oder EUR und hebt das Geld ab. Stablecoins tragen Emittenten-, Depegging-, Blockchain- und Wallet-Risiken und sollten daher nicht als Bankeinlagen betrachtet werden. Einige Fintech-Dienste kombinieren die Schritte auf einem Bildschirm, was sich wie eine direkte Bitcoin-Auszahlung anfühlen kann – hinter den Kulissen wird die Krypto jedoch weiterhin zuerst verkauft.
Wie lange dauert eine Krypto-Auszahlung?
Die Auszahlungszeiten hängen von der Börse, dem Zahlungsnetzwerk und dem Land ab; der gesamte Prozess kann von Minuten bis zu mehreren Werktagen dauern. Die angegebenen Zahlen stammen aus den jeweiligen Hinweisen der Plattformen.
Für europäische Coinbase-Kunden ist die Standard-SEPA-Abwicklung mit 1–3 Werktagen angegeben. Berechtigte Sofortauszahlungen treffen typischerweise in etwa 30 Minuten ein, obwohl Coinbase angibt, dass sie je nach Bank- oder Kartenanbieter bis zu 24 Stunden dauern können. Binance nennt etwa 1–3 Werktage für Überweisungen im EUR-SEPA-Verifizierungsprozess, während Crypto.com etwa einen Werktag für EUR-SEPA-Auszahlungen über seinen europäischen Service angibt.
SEPA steht für Single Euro Payments Area, ein Schema, das Euro-Überweisungen zwischen teilnehmenden Banken in ganz Europa ermöglicht. Ein typischer europäischer Weg lautet daher: BTC, Verkauf in EUR, EUR-Guthaben, SEPA-Überweisung, Bankkonto.
Andere Regionen nutzen andere Systeme. Je nach Land kann die Auszahlung per ACH (dem US-Netzwerk für Inlandsbanküberweisungen), Faster Payments (dem nahezu sofortigen britischen Überweisungssystem), SWIFT, Real Time Payments oder einem Karten-Auszahlungsdienst erfolgen. Sobald die Börse die Krypto in Fiat umgewandelt hat, ist diese letzte Stufe eine normale Finanztransaktion. Internationale SWIFT-Überweisungen können länger dauern, wobei Wochenenden, Feiertage, Compliance-Prüfungen der Banken und Zwischenbanken zusätzliche Verzögerungen verursachen können. Die Verfügbarkeit unterscheidet sich je nach Land, daher bleibt der Auszahlungsbildschirm im eigenen Konto der beste Anhaltspunkt.
Was kostet die Krypto-Auszahlung?
Es gibt keine einzelne Gebühr. Die Summe ergibt sich aus mehreren Teilen, die jeweils von Plattform und Methode abhängen, und manche Teile treffen möglicherweise gar nicht zu.
Wo verkauft wird, ist entscheidend. Eine erweiterte Trading-Oberfläche ist oft günstiger als ein Sofort-Verkaufs-Button: Ein professioneller Orderbuch-Bildschirm, auf dem Trades direkt gegen die Orders anderer Nutzer ausgeführt werden, kann nur einen Bruchteil eines Prozents erheben, während eine vereinfachte Retail-Oberfläche mehr verlangen und einen Spread – die Marge zwischen Marktpreis und tatsächlich erhaltenem Preis – in den quotierten Preis einbauen kann. Bei einem Verkauf über 80.000 $ entspricht eine Lücke von 400 $ genau 0,5 % der Transaktion – Kosten, die nie als eigene Position erscheinen, weshalb sich die Prüfung des Ausführungspreises lohnt. Die Lücke wächst mit dem Betrag: Bei einem Verkauf über 100.000 $ sind Gesamtkosten von 0,1 % etwa 100 $, bei 1,5 % sind es 1.500 $.
Auch die Auszahlungsgebühren variieren. Manche Börsen erheben eine feste oder prozentuale Gebühr, andere verlangen für bestimmte Methoden nichts. Crypto.com erklärt, dass weder es noch seine europäischen EMI-Partner – Elektronisches-Geld-Institute, lizenzierte Zahlungsanbieter – für berechtigte EUR-SEPA-Auszahlungen eine Gebühr erheben.
Auch die Wahl der Währung kostet. Ist das Bankkonto in Euro denominiert und die Auszahlung erfolgt in Dollar, kann die Börse oder Bank das Geld umtauschen. Binance warnt, dass Zwischenbanken Währungen eigenmächtig umrechnen können und zusätzliche Gebühren den Endbetrag mindern können. Für europäische Nutzer ist es oft sauberer, direkt in EUR zu verkaufen und über SEPA abzuheben, statt das Geld über Dollar zu leiten.
Kostenbeispiel: Auszahlung von 10.000 $ in Bitcoin
Angenommen, ein Inhaber hält 10.000 $ in Bitcoin in einer Hardware-Wallet – einem physischen Gerät, das die privaten Schlüssel offline speichert –, schickt sie an eine Börse, verkauft sie und hebt das Geld auf sein Bankkonto ab. Zwei Wege mit unterschiedlichen Gebührenniveaus veranschaulichen die Spanne.
Auf dem günstigen Weg beträgt die Netzwerkgebühr 2 $, die Handelsgebühr 0,25 % bzw. 25 $, und die Bankauszahlungsgebühr 1 $. Die Gesamtdirektkosten betragen 28 $, und der Inhaber erhält etwa 9.972 $.
Auf dem teuren Weg erhebt die Plattform eine Transaktionsgebühr von 1,5 % (150 $), einen effektiven Spread von 0,75 % (75 $) sowie eine Auszahlungsgebühr von 5 $. Die Summe beträgt 230 $, und der Inhaber erhält etwa 9.770 $.
Der teure Weg kostet mehr als achtmal so viel wie der günstige Weg – eine Differenz von 202 $ bei einem Verkauf über 10.000 $ –, und dieselbe prozentuale Lücke würde bei größeren Summen weiter wachsen. Die gewählte Auszahlungsmethode ist daher fast so wichtig wie die Banküberweisung selbst. Die Quellen empfehlen, vor dem Verkauf den tatsächlichen Ausführungspreis und die Gebühren zu vergleichen, statt nur auf Bequemlichkeit zu achten.
Auszahlungslimits, Verifizierung und Compliance-Prüfungen
Auszahlungslimits variieren je nach Plattform und Verifizierungsstufe. Sie können sich ändern und kontoabhängig sein, daher lohnt sich eine Prüfung vor dem Verkauf. Limits können eine große Auszahlung erheblich verlangsamen: Bei 100.000 € pro Tag dauert die Bewegung von 1 Million € zehn Auszahlungstage, und ein Monatslimit von 500.000 € bei diesem Dienst würde den Prozess auf mindestens zwei Monate strecken. Das möchte niemand erst nach der Umwandlung von 1 Million $ in Bargeld erfahren. Coinbase weist darauf hin, dass andere Banküberweisungsmethoden und Kontolimits von der Sofortauszahlungs-Angabe abweichen können.
Auch die Konto-Prüfungen kommen zuerst. Binance erklärt, dass Bankauszahlungen auf ein Konto mit übereinstimmendem Namen erfolgen müssen und Auszahlungen auf Drittkonten nicht unterstützt werden. Binance und Crypto.com verlangen von europäischen Nutzern beide eine erste SEPA-Einzahlung vom Bankkonto, das verifiziert werden soll.
Große Überweisungen können Routineprüfungen auslösen. Börsen und Banken unterliegen Geldwäschevorschriften, und eine siebenstellige Überweisung zieht eher Aufmerksamkeit auf sich als eine über 500 €. Eine Börse kann Angaben zur Geld- oder Vermögensherkunft verlangen und auch Transaktionsverläufe oder den Nachweis anfordern, dass der Kunde die Wallet besitzt. Eine Bank könnte nach der Herkunft einer Überweisung über 100.000 € fragen, und Börsenauszüge sind eine stärkere Antwort als das Wort Bitcoin.
Eine Bank kann eingehendes Geld, das Betrugs-, Sanktions- oder Geldwäsche-Kontrollen auslöst, vorübergehend einbehalten oder prüfen. Das bedeutet nicht, dass das Geld eingezogen wurde – die Bank kann lediglich Dokumente zur Herkunft anfordern. Die Aufteilung einer legitimen großen Überweisung in viele kleine, um Kontrolle zu entgehen, schafft mehr Compliance-Bedenken, nicht weniger. Nützliche Nachweise umfassen den Börsen-Kaufverlauf, Kontoauszüge mit den ursprünglichen Einzahlungen, Wallet-Transaktionsaufzeichnungen, Steuererklärungen und Nachweise früherer Krypto-Käufe.
Auszahlungsstrategien und andere Verkaufsmöglichkeiten
Eine Auszahlung muss nicht den Verkauf von allem bedeuten. Wer 5 BTC hält, könnte 0,25 BTC verkaufen, um Lebenshaltungskosten zu decken, und den Rest investiert lassen. Andere verkaufen in Etappen: 10 % auf einem Preisniveau, weitere 10 % nach einer erneuten Rallye, und den Rest als langfristige Position. Dies kann das Risiko verringern, den exakten Markt-Höhepunkt treffen zu wollen. Ein Anleger mit 200.000 $ in Krypto, der zehn Monate lang monatlich 20.000 $ verkauft, würde den Ausstieg über den gesamten Zeitraum verteilen.
Das staffelte Vorgehen hat einen Nachteil: Der Markt könnte fallen, bevor die restlichen Assets verkauft sind. Es gibt keinen mathematisch garantiert besten Ansatz; entscheidend ist, vor den Emotionen einen Plan festzulegen. Wenn das Geld sofort benötigt wird, kann ein einzelner Verkauf sinnvoller sein, und auch Steuerfolgen können sich je nach Land zwischen einem und mehreren Verkäufen unterscheiden.
Börsen sind nicht der einzige Weg. Ein OTC-Schreibtisch kann direkt einen Käufer finden und einen Preis aushandeln und so eine riesige Order an einer öffentlichen Börse vermeiden, die den Markt gegen den Verkäufer bewegen könnte – obwohl Bitcoin liquide genug ist, dass normale Retail-Trades dies selten erfordern. Etablierte Peer-to-Peer-Plattformen bieten möglicherweise Treuhandservices an, bei denen die Plattform die Mittel bis zur Bestätigung beider Seiten hält, doch auch hier müssen Nutzer die Risiken verstehen.
Steuern können die größte Auszahlungskosten sein
Handels- und Bankgebühren können neben der Steuer gering sein. Angenommen, Bitcoin wurde für 20.000 $ gekauft und für 100.000 $ verkauft: Der Gewinn beträgt rund 80.000 $ vor abzugsfähigen Kosten, und je nach Land kann ein Teil oder all dieses Gewinns steuerpflichtig sein. Das steuerpflichtige Ereignis ist oft der Verkauf der Krypto selbst, nicht der Moment, in dem das Geld auf dem Konto ankommt – der Verbleib der Erlöse auf einer Börse schiebt die Steuer nicht unbedingt hinaus.
Die Regeln unterscheiden sich stark. Manche Orte besteuern Krypto-Gewinne als Kapitalerträge, andere nutzen verschiedene Kategorien je nach Haltefrist, Handelshäufigkeit, beruflichem Status oder Art der Tätigkeit. Veröffentlichte Beispielraten dienen nur der Größenordnung; es ist keine Steuerberatung, und die tatsächlichen Regeln hängen vom Steuerwohnsitz ab.
Gute Aufzeichnungen erleichtern die Steuererklärung. Man sollte Kaufdatum, Kaufpreis, gekaufte Menge und Gebühren aufbewahren – ebenso Verkaufsdatum, Verkaufserlös, die genutzte Börse und etwaige Wallet-Transfers. Wurden Coins über mehrere Wallets bewegt, sollten die Transaktions-Hashes gespeichert werden. Die eigene Bewegung von Bitcoin von Wallet A zu Wallet B ist nicht dasselbe wie ein Verkauf, und Aufzeichnungen zeigen, welche Ereignisse Transfers und welche Verkäufe waren. Das ist relevant, wenn die Steuersoftware einer Börse Krypto aus einer unbekannten externen Wallet ankommen sieht – ohne den ursprünglichen Kaufpreis kann sie den Gewinn nicht berechnen.
Häufige Fehler und Sicherheitsmaßnahmen
Ein häufiger Fehler ist der Verkauf, bevor die Bankauszahlung bereit ist. Stellen wir uns einen Inhaber mit 100.000 € in Bitcoin vor, der verkauft und dann feststellt, dass sein Bankkonto nicht verifiziert ist und Auszahlungen pausiert sind. Die 100.000 € liegen nun im Cash-Guthaben der Börse, während die Verifizierung abgeschlossen wird. Die bessere Reihenfolge ist, zuerst den Auszahlungsweg einzurichten.
Ein zweiter Fehler ist die falsche Währung. Ein Euro-Konto, das eine Dollar-Auszahlung erhält, kann Umrechnungskosten von der Börse, der Zwischenbank oder der Empfängerbank tragen.
Die meisten Sicherheitsrisiken sind praktischer Natur: das Senden von Krypto an die falsche Adresse, die Nutzung der falschen Blockchain, das Aufgehen in Phishing, falsche Bankdaten, die Nutzung einer unregulierten Plattform und die Missachtung von Steuerpflichten. Sicherheit zählt bei großen Auszahlungen am meisten – ein Krimineller, der kurz vor einer großen Auszahlung Zugang zu einem Börsekonto erhält, kann schwere Verluste verursachen.
Das Fazit
Der Weg von der Krypto zum Bankkonto ist einfach: Krypto, regulierte Börse, Verkauf in Fiat, Überweisung zur Bank. Befindet sich die Krypto bereits auf einer Börse, kann der Transfer Schritt entfallen. Die angegebenen Zeiten reichen von etwa 30 Minuten für berechtigte Sofortauszahlungen bis 1–3 Werktage für SEPA, während die Kosten für einen Verkauf über 10.000 $ im Rechenbeispiel zwischen 28 $ und 230 $ lagen – eine Spanne, die zeigt, wie viel die Methode ausmacht.
Mit steigendem Betrag wird die Vorbereitung wichtiger. Für eine Auszahlung über 500 € ist kaum Planung nötig. Bei 500.000 € hilft es, vor dem Klick auf Verkaufen die Gebühren, Limits, Herkunftsnachweis-Prüfungen und Steuerregeln zu kennen.
Quellen
- Coinbase: Cash Out Available Balance — aktueller Prozess für den Verkauf von Krypto in ein Cash-Guthaben und die Abhebung auf ein Bankkonto oder unterstützte Zahlungsmethode.
- Coinbase: Instant Cashouts — Sofort-Bank- und Kartenauszahlungen, erwartete Abwicklungszeiten und Limits.
- Coinbase: Payment Methods for Europe — SEPA und weitere EU-Auszahlungsmethoden, einschließlich Standard-Abwicklungszeiten.
- Binance: Fiat Withdrawals via Bank Transfer — Banküberweisungsprozess, Anforderungen an Kontonamen und Hinweise zu möglichen Zwischenbankgebühren.
- Binance: EUR Withdrawals via SEPA — europäischer SEPA-Auszahlungs- und Bankverifizierungsprozess.
- Binance: Instant Bank Transfer — Kontoverifizierung, Abwicklung und Voraussetzungen für unterstützte Sofortüberweisungen.
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — europäischer Auszahlungsprozess, Gebühren, Bearbeitungszeiten und Limits.
Dieser Artikel erschien zuerst auf Blockonomi.

