„Außer du hast keine Freundin“: Nigerianer diskutieren das Sparen mit einem Gehalt von ₦100.000
Wichtige Erkenntnisse
- •Die meisten befragten jungen Nigerianer sagten, dass Sparen bei einem Monatsgehalt von ₦100.000 nahezu unmöglich sei, weil Transport, Lebensmittel, Miete und familiäre Unterstützung das Einkommen aufzehren.
- •Die Befragte Toba gab monatliche Transportkosten von ₦60.000 bis ₦70.000 an. Damit können bis zu 70 % eines Gehalts von ₦100.000 allein für das Pendeln verwendet werden.
- •Einige Befragte erklärten, dass Sparen mit Disziplin oder automatischen Abzügen weiterhin möglich sei, etwa indem man so budgetiert, als würde man statt ₦100.000 nur ₦80.000 verdienen.
- •Der PiggyVest Savings Report 2025 unter 26.000 Nigerianern ergab, dass 68 % auf eine einzige Einkommensquelle angewiesen sind; etwa 30 % verdienen weniger als ₦100.000 und 28 % haben kein Einkommen.
- •Nur 40 % der Befragten sparen monatlich Geld, während 53 % überhaupt nichts sparen. Mehr als die Hälfte beginnt den Monat unsicher, ob das Einkommen für die grundlegenden Lebenshaltungskosten reicht.
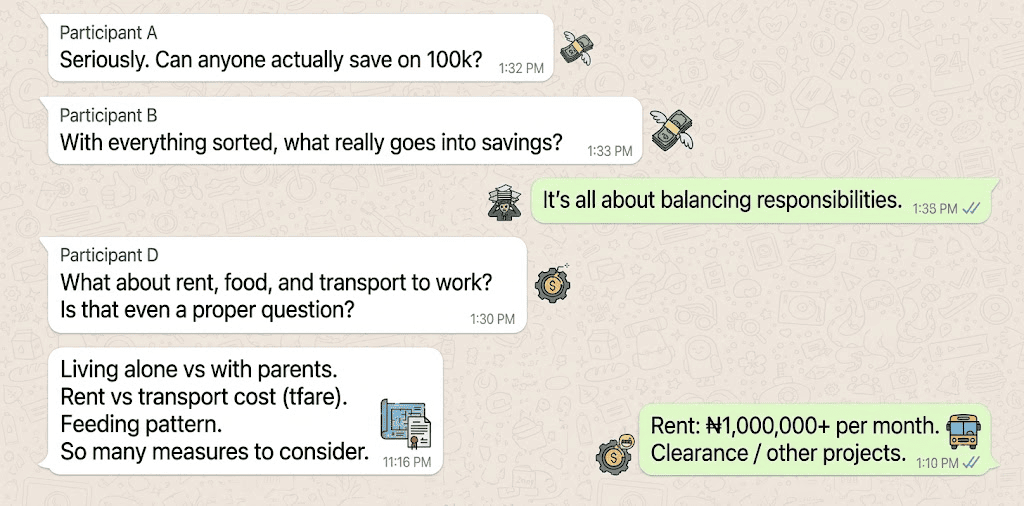
Für viele Arbeitnehmer in Nigeria fühlt sich der Zahltag weniger wie ein Grund zum Feiern und eher wie ein Countdown zum finanziellen Stress an. Ein Monatsgehalt von ₦100.000 mag auf den ersten Blick auskömmlich wirken. Doch sobald Ausgaben für Transport, Lebensmittel, Internet, Miete, Unterstützung der Familie und gelegentliche unerwartete Kosten berücksichtigt werden, ist das Geld schnell aufgebraucht. Diese Realität hat unter jungen Nigerianern eine breitere Diskussion darüber ausgelöst, was es tatsächlich braucht, um bei einem solchen Einkommen zu sparen. Die Frage geht über einen einzelnen Gehaltsscheck hinaus: Sie betrifft, wie junge Verdiener steigende Lebenshaltungskosten bewältigen, Großfamilien unterstützen und für Notfälle planen — Belastungen, die laut Umfragedaten weit verbreitet sind.
Bolatito, die monatlich ₦100.000 verdient, hält Sparen für nahezu unmöglich. „Ich kann von meinem Gehalt nichts sparen“, sagte sie und beschrieb die Belastung durch laufende Rechnungen und tägliche Kosten. Damit steht sie keineswegs allein: Ihre Erfahrung führte zu einer breiteren Diskussion unter jungen Nigerianern über die Realität, bei diesem Gehalt Geld zurückzulegen.
Eine weitere Befragte, Toba, brachte die Frustration deutlicher zum Ausdruck. „Guyyyy. Was soll ich sparen? Mich selbst?“, sagte sie — eine Reaktion, die die Stimmung vieler Menschen einfängt, die die Vorstellung lächerlich finden, etwas sparen zu können, wenn bereits das bloße Auskommen zum Problem wird.
Faysal, ein weiterer Gesprächspartner, sagte, er könne diese Herausforderung nachvollziehen. Vor seiner aktuellen Tätigkeit verdiente auch er monatlich ₦100.000 und gab allein etwa ₦25.000 für den Transport aus. „Es war ehrlich gesagt anstrengend“, räumte er ein. Für Arbeitnehmer, die täglich pendeln, kann der Transport einen großen Teil des Gehalts verschlingen, sodass wenig für Lebensmittel, Miete oder andere notwendige Rechnungen übrig bleibt — eine Realität, die für viele Nigerianer aus der arbeitenden Bevölkerung eine erhebliche Herausforderung darstellt.
Wohin fließen die ₦100.000 also genau?
Ob jemand sparen kann, hängt stark von den persönlichen Lebensumständen ab. Der Wohnort spielt eine wichtige Rolle, ebenso die Frage, ob eine Person allein lebt oder sich den Wohnraum mit der Familie teilt. Auch die Ausgaben für Transport und Lebensmittel sowie die Zahl der Menschen, die vom Einkommen abhängig sind, sind entscheidende Faktoren.
Joshua, ein weiterer Teilnehmer der Diskussion, betonte diese Aspekte. „Ob man allein oder bei den Eltern lebt, wie viel man für Transport ausgibt und welche Essgewohnheiten man hat — es gibt viele Dinge zu berücksichtigen“, erklärte er. Dennoch blieb er überzeugt, dass Sparen unrealistisch sei. „Ehrlich gesagt glaube ich nicht, dass irgendjemand von 100.000 Naira wirklich sparen kann. Es scheint einfach nicht möglich zu sein“, sagte er.
Für jemanden, der allein lebt und Miete zahlt, kann die finanzielle Belastung noch größer sein. Die monatlichen Ausgaben summieren sich schnell: Durchschnittsverdiener geben viel für Transport, Lebensmittel, Miete, Strom, Datenvolumen und die Unterstützung von Familie und Verwandten („black tax“) aus, während jederzeit unerwartete Kosten entstehen können. Hinzu kommt das sogenannte „Freundin-Budget“. All diese Belastungen unter einen Hut zu bringen, macht Sparen besonders schwierig.
„Außer du hast keine Freundin“
Einer der heiteren Kommentare in der Diskussion betraf die Frage, wie viel schwieriger Sparen für Menschen in einer Beziehung wird. Ein Teilnehmer scherzte, es sei nur möglich, „wenn du keine Freundin hast“.
Der Punkt ist offensichtlich: Ein Gehalt deckt selten nur die Ausgaben der verdienenden Person. Es müssen Verabredungen geplant, Geschenke gekauft und gemeinsame Unternehmungen finanziert werden; in manchen Fällen kommen auch Überweisungen oder finanzielle Zuwendungen an den Partner hinzu. Wenn es bereits schwierig ist, die eigenen Bedürfnisse zu erfüllen, können die zusätzlichen Ausgaben für eine andere Person die verbleibende Möglichkeit zu sparen stark einschränken.
Nicht jede Beziehung funktioniert auf diese Weise, doch der Witz verweist auf eine größere Wahrheit: Viele Nigerianer tragen finanzielle Verantwortung, die weit über ihre persönlichen Ausgaben hinausgeht. Für manche bedeutet das, Geld an Eltern oder Geschwister zu schicken. Für andere geht es darum, den Partner zu unterstützen, sich an Haushaltskosten zu beteiligen oder bei auftretenden Notfällen einzuspringen.
Laut dem PiggyVest Savings Report for 2025, einer Umfrage unter 26.000 Nigerianern, sind mehr als drei von fünf nigerianischen Verdienern regelmäßig oder gelegentlich mit der sogenannten „black tax“ konfrontiert — der finanziellen Unterstützung von Familie und Verwandten. Für Menschen in dieser Situation konkurriert das Sparen mit Verpflichtungen, die bereits bestehen, bevor das Gehalt eingeht. Das ist ein Grund dafür, warum sich die Debatte ebenso um die persönlichen Umstände wie um die Willenskraft dreht.
Manche Menschen sparen trotzdem — und die Zahlen bestätigen die schwierige Lage
Nicht jeder hält Sparen bei einem Gehalt von ₦100.000 für unmöglich. Faysal, der früher diesen Betrag verdiente, sagte, er habe es geschafft, etwas zurückzulegen. Dabei betonte er, dass die richtige Einstellung und Disziplin einen deutlichen Unterschied machen können.
Boluwatife gab einen praktischen Spartipp: Man solle das Sparen automatisieren, anstatt bis zum Monatsende zu warten und nur das Übriggebliebene zurückzulegen. „Man muss einfach einen Weg finden, so zu denken, als würde man stattdessen ₦80.000 verdienen“, erklärte er. Er empfahl automatische Abzüge, damit der Vorgang nicht jeden Monat manuell angestoßen werden muss. Außerdem wies er darauf hin, dass die mögliche Sparsumme letztlich von den individuellen Umständen abhängt. „Wenn ich anfange zu verdienen, werde ich sparen, egal wie viel es ist“, sagte er überzeugt.
Eine weitere befragte Person stimmte zu, dass Sparen möglich sei, allerdings nur unter bestimmten Bedingungen — etwa wenn man bei den Eltern lebt, bei der Arbeit kostenlos zu Mittag isst und nur geringe finanzielle Verpflichtungen hat.
Tobas eigene Zahlen zeigen, wie knapp die Rechnung sein kann. Sie sagte, ihre Transportkosten könnten in einem guten Monat ₦60.000 übersteigen und in einem schwierigen Monat auf ₦70.000 steigen. Bei einem Gehalt von ₦100.000 blieben ihr damit nur ₦30.000 bis ₦40.000 für alle übrigen Ausgaben — bis zu 70 % des Gehalts können somit allein für das Pendeln aufgewendet werden, bevor Lebensmittel, Miete oder familiäre Unterstützung überhaupt berücksichtigt sind.
Die Herausforderung betrifft nicht nur Menschen, die ₦100.000 verdienen. Laut dem PiggyVest 2025 Savings Report verdienen etwa 30 % der 26.000 Befragten weniger als ₦100.000, während 28 % kein Einkommen haben — damit verdienen fast drei von fünf Personen weniger als diesen Betrag oder haben überhaupt kein Einkommen. Der Bericht ergab außerdem, dass 68 % der Nigerianer auf eine einzige Einkommensquelle angewiesen sind.
Noch bemerkenswerter ist, dass nur 40 % der Befragten angaben, jeden Monat Geld zu sparen, während 53 % erklärten, überhaupt nichts zu sparen. Steigende Lebenshaltungskosten wurden als wesentlicher Grund für die fehlenden Notfallrücklagen genannt. Für die meisten Menschen waren Lebensmittel und der Einkauf von Grundbedarf die größten Ausgaben, gefolgt von Kleidung, persönlicher Pflege, Versorgungsleistungen, Transport und Wohnen. Mehr als die Hälfte der Befragten sagte, sie beginne jeden Monat mit der Unsicherheit, ob das Einkommen für die grundlegenden Lebenshaltungskosten reichen werde.
Dieser Kontext hilft zu erklären, warum die Debatte über das Sparen von ₦100.000 nicht einfach eine Frage der Disziplin ist. Es geht auch um finanzielle Spielräume: Wenn die meisten Befragten auf ein einziges Einkommen angewiesen sind und mehr als die Hälfte unsicher ist, ob das Gehalt für das Nötigste reicht, ist der Spielraum zum Sparen oft schon vor Monatsbeginn aufgebraucht.

