Busha-COO Moyo Sodipo über institutionelle Krypto-Adoption, Regulierung und warum Krypto das Bankwesen ergänzt
Wichtige Erkenntnisse
- •Busha, 2019 gegründet, ist Pionier-Teilnehmer am SEC-geführten Accelerated Regulatory Incubation Programme Nigerias, das inzwischen rund 14 Startups umfasst.
- •Moyo Sodipo erklärt, dass digitale Assets die traditionelle Finanzinfrastruktur wie NIBSS Instant Payments ergänzen, nicht ersetzen sollen.
- •Sodipo bezeichnet das Fehlen harmonisierter regulatorischer Klarheit zwischen SEC, Central Bank of Nigeria und anderen Behörden als größten einzelnen operationellen Engpass für die Integration von Banken und Börsen.
- •Die Beschränkung der CBN, wonach Banken keine Krypto-Anbieter bedienen durften, wurde erst Ende 2023 formell gelockert; viele Institute warten weiterhin auf explizite Leitlinien.
- •Busha will als regulatorisch einsatzbereite Infrastrukturebene Technologie, Liquidität und Verwahrung bereitstellen, damit Banken und andere Institutionen Digital-Asset-Dienste anbieten können, ohne eigene Stacks zu bauen.
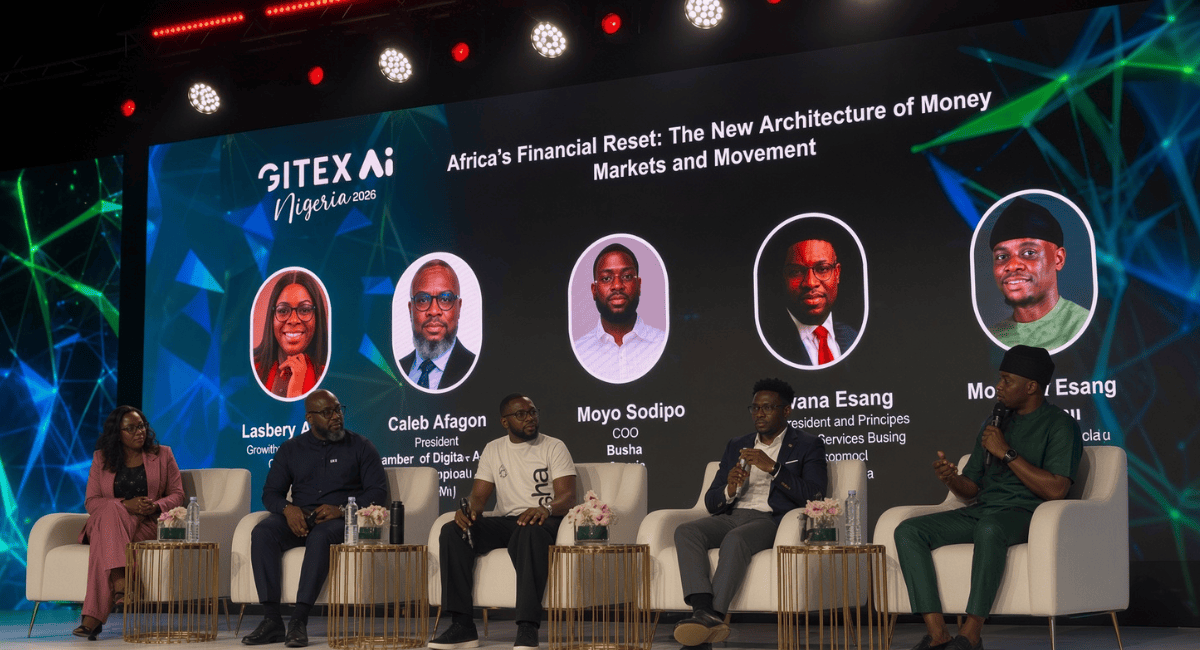
Jahrelang operierte Afrikas Krypto-Industrie im Verborgenen. Sie funktionierte als spekulative Arena mit hohen Einsätzen, in der Privatanleger der Volatilität nachjagten, während institutionelles Kapital nervös von der Seitenlinie zusah. Diese Landschaft verändert sich nun rasch: Regulatorische Sandboxes ersetzen regulatorische Vakua, und die Diskussion hat sich von anonymen Token zu auditierbarer Infrastruktur verlagert. Dieser Wandel hat echtes Gewicht für einen Kontinent, auf dem grenzüberschreitende Überweisungen teuer bleiben und ein großer Teil der Bevölkerung unterversorgt ist – Bedingungen, die Afrika bereits zu einer der am schnellsten wachsenden Regionen für Stablecoin- und Peer-to-Peer-Krypto-Adoption gemacht haben.
Beim kürzlich beendeten GITEX Nigeria 2026 stand die Reibung zwischen traditionellem Finanzwesen und digitalen Vermögenswerten im Mittelpunkt. Wenn die anhaltende Dominanz des Fiat-Geldes auf generationsübergreifendem Vertrauen statt technischer Effizienz beruht, dann steht nativen Digital-Asset-Plattformen eine gewaltige Herausforderung bevor, den durchschnittlichen Nigerianer vom Wechsel zu überzeugen.
Moyo Sodipo, Mitgründer und Chief Operating Officer von Busha, ist überzeugt, dass die Antwort in greifbarem Nutzen und kompromissloser Compliance liegt. Busha, 2019 gegründet, hat sich zu einer der bekanntesten lizenzierten Digital-Asset-Börsen Nigerias entwickelt. Als Pionier im Accelerated Regulatory Incubation Programme (ARIP) Nigerias – dem Rahmenwerk der Securities and Exchange Commission zur Onboarding digitaler Asset-Anbieter unter vorläufiger Aufsicht – setzt Busha darauf, dass harmonisierte Regulierung der entscheidende Katalysator für institutionelle Adaption ist.
In diesem exklusiven Interview mit Technext räumt Sodipo mit der Vorstellung auf, Krypto wolle das traditionelle Bankwesen ersetzen, und argumentiert stattdessen, dass konforme digitale Assets die fehlende Brücke für Afrikas wirtschaftliche Integration darstellen.
Vertrauen jenseits der Spekulation aufbauen
F: Während der Podiumsdiskussion nannte ein Führungskraft von Mastercard Vertrauen als einen der grundlegenden Gründe, warum Menschen weiterhin Fiat-Geld gegenüber Stablecoins oder Kryptowährungen bevorzugen. Wenn der primäre Burggraben des Fiat-Geldes institutionelles Vertrauen statt technischer Effizienz ist, welche konkreten Mechanismen setzt Busha ein, um die konservativen 90 % der Nigerianer zu gewinnen, die Krypto-Schienen noch mit Misstrauen betrachten?
Moyo Sodipo: Wie ich bereits erwähnt habe, war vor mehreren Jahrhunderten die Kaurischnecke das Zahlungsmittel. Menschen handelten mit Kauris: Du gibst mir Kauris, und ich gebe dir Essen. Dieses System funktionierte, weil die Gesellschaft darauf vertraute, dass Kauris andernorts gegen eine Ware, eine Dienstleistung oder einen gleichwertigen Wert eingetauscht werden konnten.
Heute vertrauen Menschen dem Fiat-Geld, weil es das wichtigste Instrument ist, das sie über Generationen hinweg gekannt haben und auf das sie sich zur Wertabwicklung verlassen haben. Was Busha heute tut, ist zu demonstrieren, dass digitale Assets, Stablecoins und Krypto praktische Funktionen erfüllen können, die im Alltag verwurzelt sind.
Wenn du heute Lebensmittel kaufen möchtest, kannst du das mit digitalen Assets tun – Busha hat das über unsere Spend-Funktion ermöglicht. Wenn du Telefonguthaben kaufen möchtest, geht das ebenfalls mit digitalen Assets. Je mehr physische Geschäfte, Händler und Online-Plattformen Zahlungen auf Basis digitaler Assets akzeptieren, desto stärker wächst das Verbrauchervertrauen ganz natürlich.
Es kommt darauf an, praktischen Nutzen in der realen Welt zu liefern. Darüber hinaus erfordert es durchgängige Aufklärung: die Community, die Öffentlichkeit, aktive Nutzer und auch Regulierer. Wenn man die Technologie enträtselt, wächst das Vertrauen mit der Zeit.
Entscheidend ist: Vertrauen skaliert, wenn die Adaption durch Validierung durch Gleichgesinnte getragen wird. Es geht nicht einfach darum, dass eine Börse den Menschen sagt, sie sollen ein Produkt nutzen; es geht darum, dass dein Bruder dir erzählt, er habe gerade seinen Kaffee mit digitalen Assets bezahlt. Für uns ist der Auftrag zweigeteilt: den greifbaren Nutzen dort auszubauen, wo digitale Assets unmittelbare Probleme lösen, und die Stakeholder darüber aufzuklären, wie sie das Ökosystem sicher nutzen.
Regulierung als Vertrauensanker, nicht als Barriere
F: Bevor das Accelerated Regulatory Incubation Programme auf rund 14 Startups in der SEC-Sandbox erweitert wurde, hob sich Busha aus der Pionierkohorte hervor. Nun, da sich die regulatorische Landschaft verfestigt: Wie hat das Operieren innerhalb eines formellen Compliance-Rahmens Ihre Stückkosten und Produktgeschwindigkeit beeinflusst? Besteht die Gefahr, dass die strikte Einhaltung regulatorischer Vorgaben die privaten Alltagsanleger aussortiert, die ursprünglich Ihre Handelsumsätze aufgebaut haben?
Moyo Sodipo: Nein. Regulierung sortiert die anfängliche Privatkundschaft nicht aus. Was Regulierung tatsächlich bewirkt, ist, dass sie Vertrauen verankert. Sie gibt Privatanlegern und – noch wichtiger – institutionellen Akteuren das Confidence, auf der Plattform teilzunehmen.
Institutionen wollen wissen, wer die Entitäten sind, die die Zukunft des Geldes bauen. Sie wollen wissen, wer diese Technologie einsetzt, um Wert über Grenzen und Sektoren hinweg zu bewegen. Vor allem wollen sie wissen, wer sie beaufsichtigt, um die operationelle Integrität sicherzustellen.
Regulierung bringt Standardisierung, Klarheit und Glaubwürdigkeit. Wenn traditionelle Finanzakteure regulatorische Aufsicht beobachten, verschiebt sich ihre Risikobereitschaft. Institutionelles Kapital integriert sich nur dann in dieses Ökosystem, wenn regulierte Geschäftsbanken sich rechtlich abgesichert fühlen, um Partnerschaften mit digitalen Asset- und Stablecoin-Plattformen einzugehen.
Sobald diese Integration Wurzeln schlägt, weiten sich echte kommerzielle Anwendungsfälle dramatisch aus. Konglomerate für Konsumgüter des täglichen Bedarfs, Versicherer und Wertpapiermakler werden aktiv erkunden, wie digitale Asset-Infrastruktur in ihre eigenen Angebote eingebettet werden kann. So gelangt die Anlageklasse in den Mainstream.
Heute zahlt ein Kunde mit Zuversicht Kapital bei einer Geschäftsbank ein, einfach weil die Institution von der Zentralbank lizenziert und beaufsichtigt wird. Unser Pionierstatus innerhalb des regulatorischen Rahmens signalisiert Nutzern außerhalb unserer Kernzielgruppe der Early Adopter, dass ihr Kapital sicher ist. Sie wissen, dass Busha von der Securities and Exchange Commission reguliert wird, was bedeutet, dass ihre Assets nicht über Nacht verschwinden. Die Verwahrung ist rechenschaftspflichtig, und Auszahlungen sind garantiert.
Dass Krypto die traditionellen Bankenschienen nicht ersetzt
F: Busha hat dedizierte Händler- und Zahlungsfunktionen eingeführt, aber wie viel nicht-spekulativer Handel bewegt sich heute tatsächlich über diese Schienen? Und was bricht zuerst, wenn man versucht, eine konventionelle inländische Zahlungsschiene wie NIBSS Instant Payments für alltägliche Einzelhandelstransaktionen durch On-Chain-Abwicklung zu ersetzen?
Moyo Sodipo: Ich vertrete stets die Auffassung, dass digitale Assets nicht entstanden sind, um das traditionelle Finanzwesen zu verdrängen; sie existieren, um es zu ergänzen. Wir wollen NIBSS nicht abschaffen oder ersetzen. Wir sind darauf ausgelegt, mit NIBSS zu interagieren, seine Reichweite zu ergänzen und eine interoperable Brücke zu schaffen, in der traditionelles Finanzwesen und digitale Assets Seite an Seite operieren. Das ist eine bemerkenswerte Einordnung in einem Markt, in dem NIBSS Instant Payments jährlich Milliarden von Transaktionen verarbeitet und das Rückgrat des täglichen digitalen Handels in Nigeria bleibt.
Betrachten Sie das Aufkommen der E-Mail. Als elektronische Post eingeführt wurde, fürchteten traditionelle Postbehörden, völlig überflüssig zu werden. Stattdessen entwickelten sich die Postagenturen weiter und die Kommunikationskanäle diversifizierten sich. Wenn Sie heute einen einseitigen Brief übermitteln müssen, verlassen Sie sich nicht auf Postkuriere; Sie senden eine E-Mail.
Digitale Assets bieten einen analogen Effizienzsprung. Stellen Sie sich vor, Sie kommen in ein fremdes Land, in dem Sie kein lokales Bankkonto haben, aber sofort Wert überweisen oder abwickeln müssen. Die breitere Welt bewegt sich hin zu reibungslosen digitalen Zahlungen über Systeme wie Apple Pay oder Google Pay, während das Mitführen großer Mengen ausländischen Bargelds über Grenzen hinweg veraltet und ineffizient ist. Mit regulierten digitalen Assets können Sie mühelos in lokale Stablecoins abwickeln, die in dieser Rechtsordnung akzeptiert sind.
Darüber hinaus bieten Blockchain-Schienen einen unveränderlichen Prüfpfad. Im traditionellen Bankwesen erfordert der Zugang zu tiefen Transaktionsaufzeichnungen oft formelle bürokratische Anfragen an Finanzinstitute. Bei der On-Chain-Abwicklung sind Transparenz und Abstimmung unmittelbar und öffentlich überprüfbar. Das führt zu höherer Integrität und Prüfbarkeit von Finanzdaten, statt bestehende Infrastruktur zu brechen.
Bushas langfristiger Wettbewerbsvorteil
F: Da Zahlungsaggregatoren und traditionelle Fintechs beginnen, Stablecoin-Abwicklungsschienen direkt in ihre eigenen Backends einzubetten – wo liegt Bushas langfristiger Wettbewerbsvorteil?
Moyo Sodipo: Bushas Ziel ist es, als grundlegende Architektur und zugrunde liegende Infrastrukturebene zu dienen. Wir wollen die primäre Engine sein, auf die traditionelle Finanzinstitute vertrauen, wann immer sie mit der Digital-Asset-Wirtschaft interagieren.
Ich führe Konten bei konventionellen Geschäftsbanken, weil beide Ökosysteme komplementär sind. Wenn Geschäftsbanken, Versicherungshäuser und Vermögensverwalter feststellen, dass ihre Privat- und Firmenkunden Zugang zu digitalen Assets und Stablecoin-Schienen benötigen, müssen sie diesen komplexen Stack nicht von Grund auf selbst bauen. Der Aufbau proprietärer Blockchain-Infrastruktur außerhalb der eigenen Kernkompetenz birgt erhebliche operationelle und Compliance-Risiken.
Stattdessen werden Institutionen mit spezialisierten, konformen Betreibern zusammenarbeiten. Busha bietet den regulatorisch einsatzbereiten Technologie-Stack, Liquidität und Verwahrungsinfrastruktur, die es traditionellen Partnern ermöglicht, ihren Endkunden nahtlose Digital-Asset-Funktionen in Echtzeit anzubieten.
Regulierung: der größte Engpass
F: Ein wirklich grenzenloses Finanznetzwerk erfordert reibungsfreie Interoperabilität zwischen inländischen Bankkonten und digitalen Asset-Hauptbüchern. Aus Ihrer Perspektive als Mitgründer von Busha: Was ist der größte einzelne operationelle Engpass, der derzeit verhindert, dass traditionelle nigerianische Banken und lizenzierte Digital-Asset-Börsen als nahtlose Partner statt als misstrauische Gegenspieler agieren?
Moyo Sodipo: Ein Wort: Regulierung.
Wir haben noch keine umfassende, harmonisierte regulatorische Klarheit über alle Aufsichtsbehörden hinweg erreicht. Derzeit navigiert das Ökosystem durch mehrere Sandboxes bei der SEC, der Central Bank of Nigeria und verwandten Behörden. Bis sich diese Rahmenwerke zu einem einheitlichen, ausgereiften Standard zusammenfinden, wird die von Ihnen angesprochene systemische Synergie eingeschränkt bleiben. Die Vorsicht ist in einem Markt nachvollziehbar, in dem die CBN den Banken zuvor verbot, Krypto-Anbieter zu bedienen – eine Haltung, die erst Ende 2023 formell gelockert wurde und viele Institute weiterhin auf explizite, dauerhafte Leitlinien warten lässt.
Nach der aktuellen Lage halten sich Geschäftsbanken häufig zurück und verlangen formelle Nichtbeanstandungsschreiben oder erschöpfende Rundschreiben direkt von der CBN, bevor sie sich auf tiefe Integrationen einlassen. Ebenso fordern institutionelle Market Maker absolute Klarheit von der SEC. Während progressive Schritte erfolgen, ist die Umsetzung derzeit auf die wenigen Institute beschränkt, die bereit sind, kalkuliertes Risiko einzugehen.
Das Haupthindernis bleibt die Übergangslizenzierung. Viele traditionelle Akteure betrachten den ARIP-Status noch als vorläufige Sandbox statt als vollständige Betriebslizenz. Sobald die Regulierer ein eindeutiges, konsolidiertes Lizenzregime etablieren, gewinnen traditionelle Finanzinstitute die operationelle Zuversicht, digitale Asset-Lösungen für ihre gesamte Kundenbasis einzusetzen.
Es spiegelt die anfängliche Einführung der GSM-Telekommunikationsrevolution in Nigeria wider. In den frühen Tagen waren Mobiltelefone selten und die Infrastruktur war im Entstehen. Heute ist die Technologie so weit gereift, dass unsere Geräte Breitbanddaten, Mobiles Banking und Echtzeit-Videokommunikation bewältigen. Der Krypto-Sektor durchläuft dieselbe Trajektorie. Was die nächste Ära des Maßstabs freisetzen wird, ist absolute regulatorische Gewissheit.
Hat Nigeria ein Jahrzehnt?
F: Wenn Sie den GSM-Vergleich ziehen, wirft dies eine Timing-Frage auf: Die flächendeckende Verbreitung in Nigerias Telekommunikation dauerte über ein Jahrzehnt. Angesichts der Geschwindigkeit, mit der sich die globale Blockchain-Landschaft bewegt – hat Nigeria wirklich ein Jahrzehnt Zeit, diese Kluft zur übrigen Welt zu überbrücken?
Moyo Sodipo: Wir sind weiter fortgeschritten, als es erscheint. Busha nahm vor rund acht Jahren den Betrieb auf, das heißt, wir nähern uns bereits einem Jahrzehnt operationeller Reife in diesem Markt.
Denken Sie daran, wie weit sich die Erzählung in diesen acht Jahren bewegt hat. Als wir begannen, konzentrierte sich die öffentliche und regulatorische Debatte fast ausschließlich auf spekulativen Krypto-Handel. Heute hat sich das Gespräch hin zu regulierten digitalen Assets, programmierbarer Infrastruktur und Stablecoins entwickelt. Diese konzeptionelle Verschiebung hat Türen geöffnet, die zuvor verschlossen waren.
Unsere Terminologie und operativen Standards haben sich weiterentwickelt, um institutionellen und regulatorischen Erwartungen zu entsprechen. Der Fokus liegt nicht mehr auf anonymen, spekulativen Netzwerken; er liegt auf transparenter, prüfungsbereiter Finanzarchitektur.
Wir arbeiten aktiv mit den Regulierungsbehörden zusammen, öffnen unsere Compliance- und Transaktionsüberwachungsprozesse für eine strenge Prüfung und stellen sicher, dass robuste Schutzmaßnahmen illegale Geldflüsse über unsere Schienen verhindern. Diese institutionelle Reife verkürzt die Adoptionszeitleiste bereits. Wie schnell die SEC-Sandbox in vollständige Lizenzen übergeht – und wie bereitwillig die Geschäftsbanken reagieren – werden die wichtigsten Entwicklungen sein, die es zu beobachten gilt, während der Sektor versucht, regulatorischen Fortschritt in mainstream-taugliche institutionelle Integration umzuwandeln.
