Solana bei 1.100 US-Dollar? Die Zahlen hinter Bitwise'S bullischem Szenario
Wichtige Erkenntnisse
- •Bitwise' Modell nutzt projizierte Netzwerkgebühren für 2031, einen Bewertungsmultiplikator, eine Annahme von 700 Millionen SOL Versorgung und einen Diskontsatz von 20 % zur Bewertung des Tokens.
- •Solanas annualisierter Umsatz im dritten Quartal 2026 lag bei 278 Millionen US-Dollar, während der Bullenfall etwa das 46-Fache dieses Niveaus erfordert.
- •Das Modell geht davon aus, dass tokenisierte Assets 5 % des globalen Aktien- und ETF-Volumens erreichen, Solana 65 % dieser Aktivität erfasst und der Umschlag das Dreifache traditioneller Aktien erreicht.
- •Bitwise' Gebührenschätzung umfasst fehlgeschlagene Arbitrage- und unterstützende Transaktionen, die etwa ein Drittel der modellierten Gebühren ausmachen und auf permissionierten Handelsplätzen seltener auftreten könnten.
- •Galaxy' tokenisierte GLXY-Aktien sind bereits auf Solana, während Nasdaq den Start seiner Equity Tokens mit Payward im zweiten Quartal 2027 erwartet, ohne eine Blockchain zu nennen.
Bitwise'S Research-Abteilung hat am 16. November ein Fünf-Jahres-Bewertungsmodell für Solana (SOL) veröffentlicht, das auf einer zentralen Annahme beruht: Der Handel mit tokenisierten Aktien wird zu einer bedeutenden Gebührenquelle für das Netzwerk. Der Bericht, verfasst von Kam Benbrik und Rafal Klich, legt den Basisfall auf 385 US-Dollar pro Token und den Bullenfall auf 1.100 US-Dollar fest – ein Szenario, das das zugehörige Whitepaper nach Abzinsung auf nahezu 442 US-Dollar in heutiger Kaufkraft bewertet.
Die Rechnung hinter den 1.100 US-Dollar
Das Modell basiert auf dem Real Economic Value (REV): den Gebühren, die Nutzer für die Nutzung von Solana zahlen, einschließlich Priority Fees und Trinkgelder. Bitwise nimmt den projizierten REV für 2031, multipliziert ihn mit einem Bewertungsmultiplikator, teilt durch eine angenommene Versorgung von 700 Millionen SOL und diskontiert das Ergebnis auf heute zurück. Im Bullenfall ergibt sich daraus ein Netzwerkwert von nahezu 770 Milliarden US-Dollar.
Zwei Annahmen im Modell wirken dem Hauptwert entgegen. Die Annahme von 700 Millionen SOL liegt über den heutigen rund 635 Millionen SOL, sodass Emissionen bis 2031 jeden Token verwässern. Und der jährliche Diskontsatz von 20 % – den Bitwise auf Risiken rund um das Tempo der Tokenisierung, Regulierung und Umsetzung zurückführt – liegt etwa doppelt so hoch wie die für Large-Cap-Aktien typischen 8–10 %.
Die Abzinsung verändert auch, wie sich der Bullenfall heute darstellt. Die Berechnungen des Papiers für das dritte Quartal verwenden einen SOL-Preis von rund 100 US-Dollar. Gemessen an dieser Referenz liegt Bitwise' eigener Barwert für das 1.100-US-Dollar-Szenario bei etwa dem Vierfachen des Referenzpreises, nicht dem Elffachen.
Der Umsatz muss die Arbeit leisten, nicht der Multiplikator
Solanas annualisierter Netzwerkumsatz lag im dritten Quartal 2026 laut dem Papier bei 278 Millionen US-Dollar. Auf dieser Basis schätzt Bitwise, dass SOL mit rund dem 230-Fachen des Umsatzes gehandelt wird; jedes Szenario geht daher von einer Komprimierung des Multiplikators aus – im Bullenfall auf das 60-Fache. Der Aufwärts_rewards muss also vom Umsatz kommen. Nach Berechnung von Coindoo liegt der REV im Bullenfall etwa beim 46-Fachen des Niveaus des dritten Quartals, im Basisfall beim 24-Fachen und im Bear-Case beim 10-Fachen.
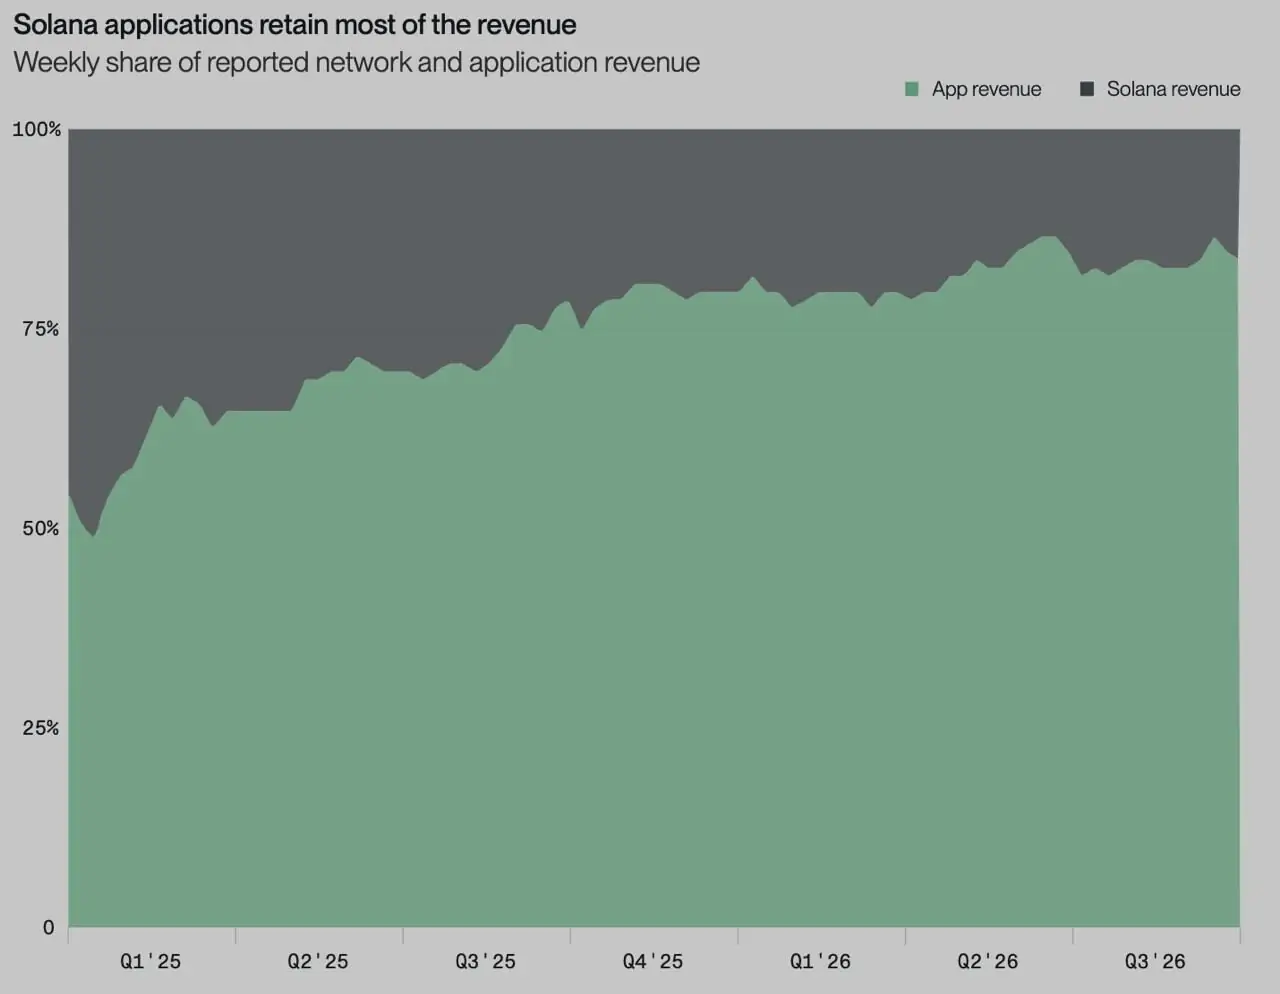
Der Netzwerkumsatz ist zudem ein schrumpfender Anteil dessen, was die Solana-Aktivität insgesamt erwirtschaftet. Bitwise' Daten zeigen, dass Applikationen seit Anfang 2025 einen steigenden Anteil der Gesamtumsätze behalten, sodass mehr Handel die Netzwerkgebühren nicht eins zu eins erhöht.
Drei Handelsgrößen ergeben die Umsatzzahlen:
| Input | Bear | Base | Bull |
|---|---|---|---|
| Tokenisierter Anteil am globalen Aktien- und ETF-Volumen | 3 % | 4 % | 5 % |
| Solanas Anteil am Tokenized-Stock-Handel | 30 % | 50 % | 65 % |
| Umschlagshäufigkeit gegenüber traditionellen Aktien | 2x | 2,5x | 3x |
Werte aus Bitwise' Whitepaper.
Die erste Größe wird an rund 235 Billionen US-Dollar im jährlichen globalen Aktien- und ETF-Handel gemessen. Da die drei Größen multipliziert werden, verstärken sich kleine Änderungen: Wenn alle drei vom Basis- in den Bullenfall überführt werden, verdoppelt sich der von Solana abgewickelte Handel beinahe – weshalb der REV im Bullenfall nahezu doppelt so hoch wie im Basisfall ausfällt.
Woher die Gebührenschätzung stammt
Um Handel in Gebühren umzurechnen, hat Bitwise im dritten Quartal 2026 Instruktionen mit tokenisierten Assets auf Solana erfasst. Pro erfolgreichem Swap zählte es etwa drei fehlgeschlagene und zwei unterstützende Transaktionen.
Die fehlgeschlagenen Transaktionen sind meist Arbitrageversuche, die die Auktion um die Transaktionsreihenfolge verloren haben – ein normales Merkmal wettbewerbsintensiver Onchain-Märkte, in denen mehrere Bots dieselbe Preislücke verfolgen und nur einer gewinnt. Unterstützende Transaktionen umfassen Transfers, Orders, Liquiditätsbereitstellung und Kursdaten. Auf Basis von Bitwise' Zählungen und durchschnittlichen Gebühren errechnet Coindoo eine gemischte Gebühr von etwa 0,0133 US-Dollar pro Transaktion.
Etwa ein Drittel der modellierten Gebühren stammt daher aus Aktivitäten rund um einen Trade statt aus dem Trade selbst. Dieses Verhältnis wurde auf Handelsplätzen gemessen, auf denen jeder einen Arbitrage-Bot betreiben kann; seine Übertragung auf 2031 setzt voraus, dass der Tokenized-Stock-Handel dieselbe offene, wettbewerbsintensive Struktur beibehält.
Die regulierte Variante sieht anders aus
Die derzeit entstehenden regulatorisch konformen Tokenized-Equity-Märkte beschränken, wer handeln darf – was den Bedingungen hinter der Gebührenstichprobe widerspricht.
Die Innovation Exemption der SEC für tokenisierte NMS-Aktien beschränkt den Handel auf permissionierte Teilnehmer und lässt jedem Handelsplatz eigene Zugangsstandards. Zudem begrenzt sie die Anzahl der Symbole und das Handelsvolumen, wobei das Fact Sheet keine Zahlen nennt. Inhaber müssen dieselben Ansprüche erhalten wie Eigentümer der traditionellen Aktien, Produkte, die nur synthetische Exposition bieten, sind ausgeschlossen, und die Befreiung gilt für fünf Jahre.
Galaxy' tokenisierte GLXY-Aktien existieren bereits auf Solana als SEC-registrierte Class-A-Stammaktien, mit Superstate als digitalem Transfer Agent. Inhaber können sie selbst verwahren (Self-Custody), doch Transfers laufen bilateral zwischen Allowlist-Entitäten, und Galaxy hat AMM-basierten Handel nicht aktiviert.
Nasdaq'S Produkt kommt später. Die Ankündigung vom 10. September erwartet den Start der Nasdaq Equity Tokens gemeinsam mit Payward, der Muttergesellschaft von Kraken, im zweiten Quartal 2027, begleitet von einer Investition von 100 Millionen US-Dollar durch Nasdaq Ventures in Payward. Die Mitteilung nennt keine Blockchain.
Auch Bitwise' Plan, die Eigentumsrechte seines Solana-ETF onchain zu verzeichnen, hält Transfereinschränkungen aufrecht. Weniger Teilnehmer bedeuten weniger Bots, die um jeden Trade konkurrieren. Wenn permissionierte Handelsplätze auf Solana ansiedeln, aber pro Swap weniger fehlgeschlagene und unterstützende Transaktionen erzeugen, würde dasselbe Handelsvolumen weniger REV erbringen als Bitwise' Stichprobe nahelegt. Die Volumenbegrenzung der Befreiung könnte zudem den Fortschritt hin zum tokenisierten Anteil im Modell verlangsamen, solange sie gilt.
Warum der Multiplikator so viel Gewicht trägt
REV sind Brutto-Netzwerkgebühren, kein Gewinn. Gemäß Solanas Gebührenregeln wird die Hälfte jeder Basisgebühr verbrannt und die Hälfte geht an den Validator, während Priority Fees vollständig an Validatoren gehen. Das Verbrennen verkleinert die Versorgung für jeden Inhaber. Validator-Einkommen bezahlt die Betreiber des Netzwerks, und Staker können je nach Belohnungsmodell ihres Validators einen Teil erhalten. Ungestaktes SOL erhält davon nichts direkt.
Der Multiplikator ist Bitwise' Einschätzung, was diese Gebühren für einen Token-Inhaber wert sind. Bei festgehaltenem Bullenfall-Umsatz und Versorgung bewegt er das Ergebnis ebenso stark wie jede Handelsgröße: Beim Basisfall-Multiplikator von 40x wären für 1.100 US-Dollar rund 19,25 Milliarden US-Dollar annualer REV nötig – etwa das 69-Fache des Niveaus des dritten Quartals.
Die Kennzahlen, die das Szenario prüfen würden
Jede Größe hinter Bitwise' Top-Szenario lässt sich onchain oder in öffentlichen Filings überprüfen, was das Modell von Quartal zu Quartal testbar macht:
- Quarterly REV gegen die 278-Millionen-US-Dollar-Basislinie von Q3 2026
- Der REV-Anteil aus tokenisierten Assets
- Fehlgeschlagene und unterstützende Transaktionen pro tokenisiertem Swap
- Ob GLXY oder andere registrierte Aktien Sekundärhandel erhalten
- Die Volumen- und Symbolbegrenzungen der SEC-Befreiung
- Welche Blockchain die Nasdaq Equity Tokens beim Start nutzen

