Bitcoin-Wale kehren in die Gewinnzone zurück, während Kennzahlen kurzfristiger Halter schwächer werden
Wichtige Erkenntnisse
- •Wallets mit Beständen zwischen 100 und 1.000 BTC sind nach der jüngsten Bitcoin-Kurserholung wieder in den Bereich nicht realisierter Gewinne zurückgekehrt.
- •Die Marktkapitalisierung kurzfristiger Halter fiel am July 25 auf $236.2 billion und unterschritt damit das zuvor im October 2024 verzeichnete Tief.
- •Die gesamte realisierte Kapitalisierung von Bitcoin verzeichnete einen dreitägigen Rückgang auf etwa $1.061 trillion, was auf eine schwache Kapitalbildung hindeutet.
- •Die Funding-Raten für Derivate wurden negativ, während die Börsen-Nettoflüsse zunahmen, was auf einen Aufbau von Short-Positionierungen und gehebeltem Exposure hinweist.
Kostenbasis der Bitcoin-Wale verbessert sich, doch neue Nachfrage bleibt unbestätigt
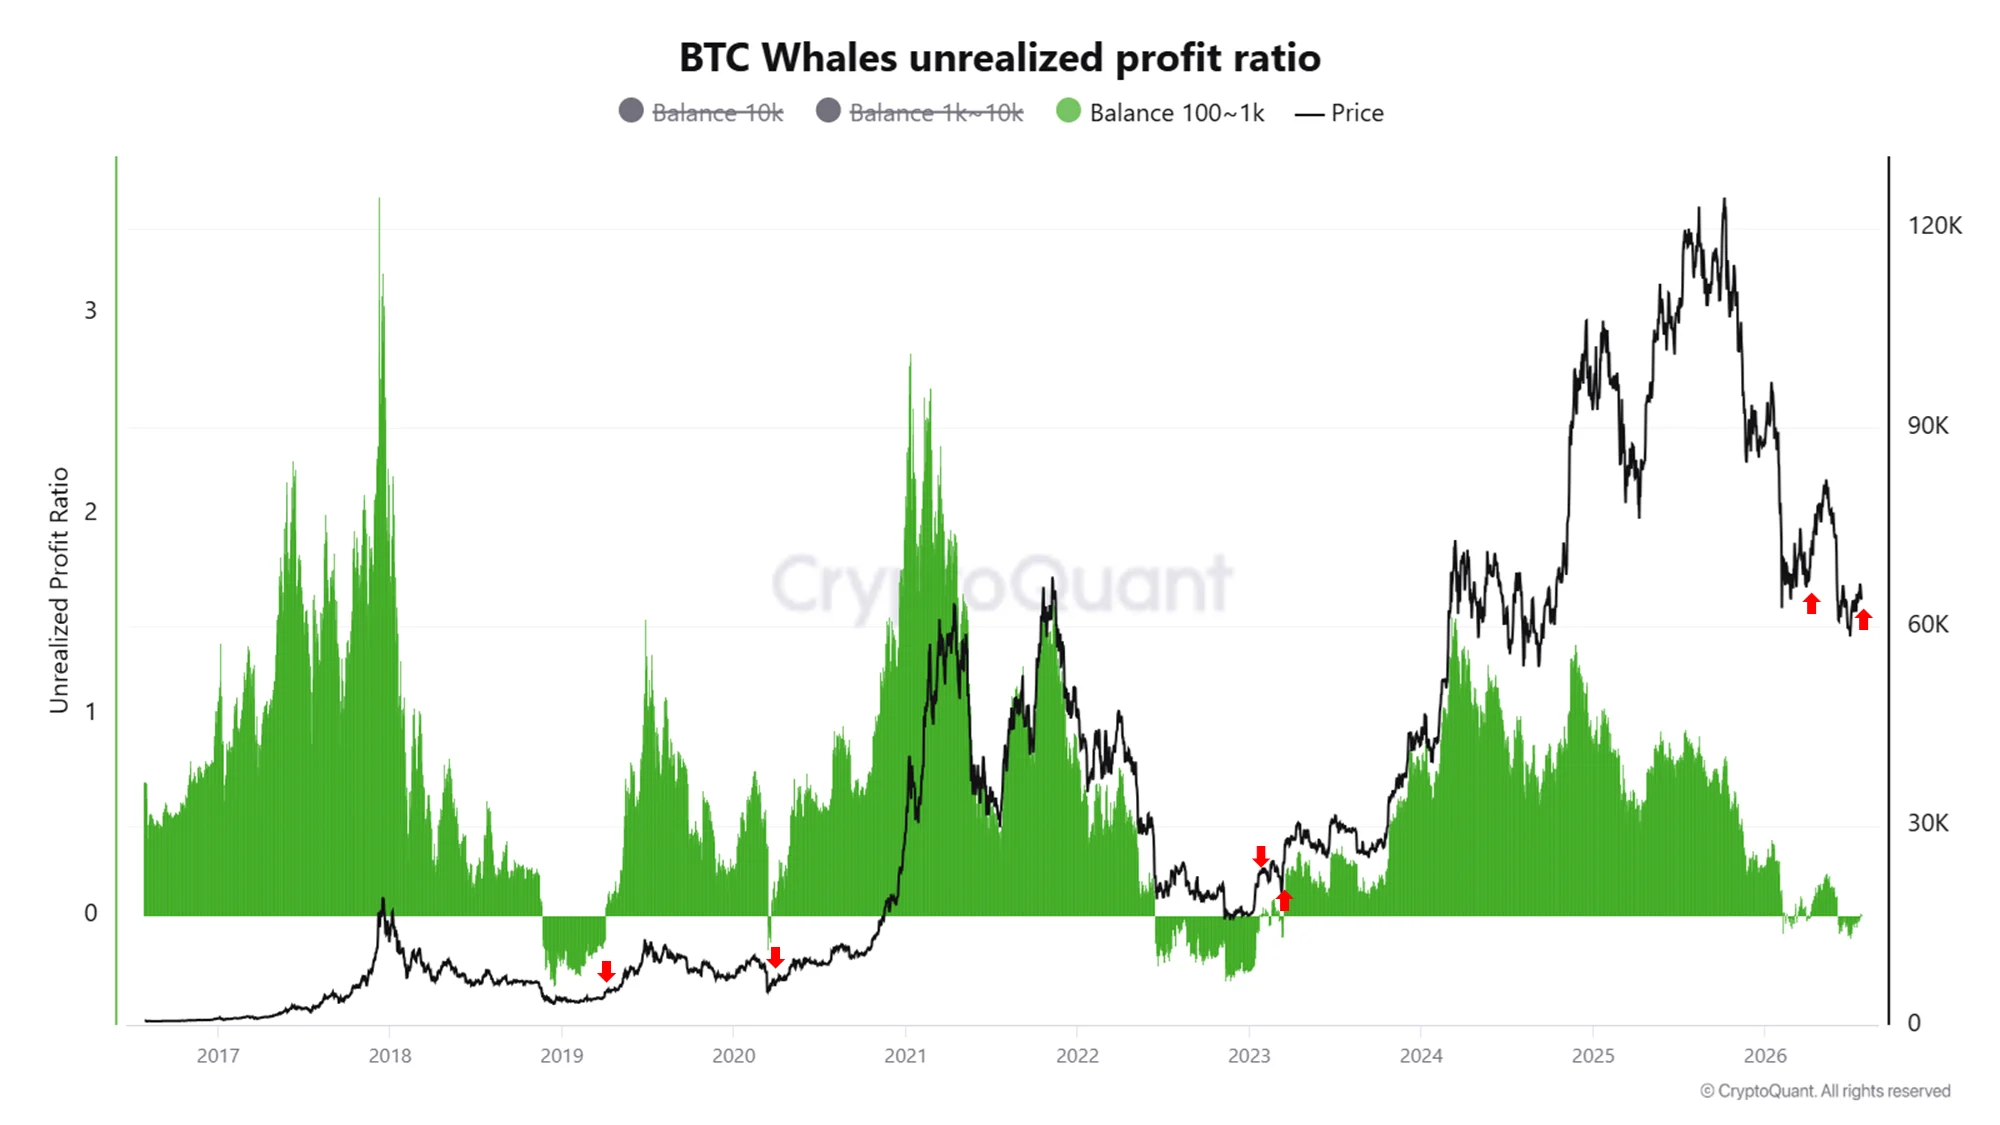
Wallets mit Beständen zwischen 100 und 1.000 BTC sind nach der jüngsten Erholung von Bitcoin wieder in den Bereich nicht realisierter Gewinne zurückgekehrt, wie eine CryptoQuant-Analyse zu nicht realisierten Gewinnen von Walen zeigt:
Der Anstieg über die aggregierte Kostenbasis dieser Kohorte bedeutet, dass der Marktpreis über das vom Indikator abgebildete Niveau gestiegen ist. Halter in dieser Gruppe tragen nicht mehr dieselben nicht realisierten Verluste, wodurch eine potenzielle Quelle von Verkaufsdruck abnimmt, die entstehen kann, wenn große Halter gezwungen oder veranlasst werden, in Marktschwäche hinein zu verkaufen.
Die Spanne von 100 bis 1.000 BTC ist eine Kohorte großer Halter und kein vollständiges Maß für sämtliche Whale-Aktivitäten. Sie schließt kleinere Bestände sowie die größten Wallet-Kategorien aus. Daher ist das Signal als eine Kennzahl zur Kostenbasis nützlich, aber nicht als vollständige Abbildung institutioneller oder börsenbezogener Positionierung.
Das Signal zeigt nicht, dass diese Wallets zusätzliche Bitcoin gekauft haben. Es zeigt lediglich, dass ihre bestehenden Bestände mit der Kurserholung wieder in die Gewinnzone zurückgekehrt sind. Das kann auch ohne erheblichen Zufluss neuen Kapitals in den Markt geschehen, insbesondere wenn eine Erholung von gedrückten Kursniveaus ausgeht.
CryptoQuant erklärte, dass ähnliche Übergänge im März und April auftraten und von kurzfristigen Anstiegen gefolgt wurden. Diese Vergleiche stützen die Möglichkeit einer weiteren Entlastungsbewegung, legen jedoch weder deren Ausmaß noch deren Dauer fest. Zwei jüngere Präzedenzfälle reichen nicht aus, um die Schwelle zu einem verlässlichen Zyklussignal zu machen.
Marktkapitalisierung kurzfristiger Halter fällt unter ihr Tief von 2024
Die breiteren Daten zu kurzfristigen Haltern bleiben schwächer als das Kostenbasis-Signal der Wale.
Die Marktkapitalisierung kurzfristiger Bitcoin-Halter fiel am July 25 laut einer separaten CryptoQuant-Analyse dieser Kohorte auf $236.2 billion: CryptoQuant erklärte, dies sei erst der zweite Rückgang unter das am October 3, 2024 verzeichnete Niveau gewesen, das den niedrigsten Wert jenes Jahres dargestellt hatte.
Der Rückgang sollte nicht so verstanden werden, dass $236.2 billion in Bitcoin hinein- oder aus Bitcoin herausgeflossen sind. Die Marktkapitalisierung kurzfristiger Halter misst den aktuellen Marktwert der Coins, die dieser Kohorte zugeordnet werden. Die Kennzahl kann aus mehreren Gründen fallen.
Ein niedrigerer Bitcoin-Preis reduziert den Wert der Coins, die bereits von kurzfristigen Haltern gehalten werden. Angebot kann die Kohorte auch verlassen, wenn zuvor erworbene BTC in die Klassifizierung langfristiger Halter hinein altern. Zudem könnten weniger Coins von neueren Marktteilnehmern erworben oder bewegt werden.
Jeder dieser Mechanismen hat unterschiedliche Implikationen. Coins, die in langfristigen Besitz übergehen, verringern das Angebot, das mit preissensitiveren Haltern verbunden ist, was die zugrunde liegende Eigentümerstruktur stärken kann. Eine durch schwache neue Nachfrage verursachte Kontraktion ist weniger konstruktiv, da jüngere Käufer häufig das Grenzkapital bereitstellen, das für eine anhaltende Erholung erforderlich ist.
Die Marktkapitalisierungszahl allein kann diese Ursachen nicht unterscheiden, doch die Verlustdaten deuten eher auf Druck als auf einen stillen Übergang in langfristigen Besitz hin. Kurzfristige Halter realisierten am July 13 Verluste von etwa $1.75 billion, rund $340 million beziehungsweise 24% mehr als die am June 2 verzeichneten $1.41 billion.
Die Realisierung von Verlusten hatte bis zum July 25 nachgelassen, doch die Marktkapitalisierung kurzfristiger Halter blieb nahe einem ungewöhnlich gedrückten Niveau. Geringere Verlustrealisierungen bedeuten, dass weniger Halter mit derselben Intensität kapitulieren. Sie zeigen nicht, dass neue Nachfrage eingetroffen ist, um sie zu ersetzen.
Börsen-Nettofluss dreht positiv, während Hebelung zunimmt
Die kurzfristige Marktstruktur wird laut der kombinierten Marktanalyse von CryptoQuant stärker von Derivaten abhängig:
Der Nettofluss von Bitcoin zu Börsen erreichte positive 5.044 BTC, was einem täglichen Anstieg von 91% und dem drittgrößten Tageswert der vorangegangenen 31 Tage entsprach. Ein positiver Nettofluss bedeutet, dass während des gemessenen Zeitraums mehr BTC in gekennzeichnete Börsen-Wallets eingingen, als diese verließen.
Das erhöht die Menge an Bitcoin, die potenziell für Handel oder Verkauf verfügbar ist, bestätigt jedoch nicht, dass jeder eingezahlte Coin verkauft wird. Einige BTC könnten für Sicherheiten, internes Portfoliomanagement oder Derivateaktivitäten bewegt werden. Dennoch schafft die Übertragung eine weniger günstige Angebotslage als ein entsprechender Nettoabfluss, da die Coins näher an liquide Märkte gerückt sind.
Die Positionierung bei Derivaten verschob sich gleichzeitig. Die Funding-Rate bewegte sich von 0.003826 auf -0.001371, den einzigen negativen Wert im bereitgestellten Zeitraum von 31 Tagen. Negative Funding-Raten deuten darauf hin, dass Short-Positionierungen bei Perpetual Futures dominanter geworden sind, wobei Short-Trader die Trader auf der Gegenseite bezahlen.
Das Open Interest stieg um 0.69% auf etwa $22.5 billion und lag 4.59% über seinem 30-Tage-Durchschnitt. Während der Markt bärisch tendiert, wird mehr Derivate-Exposure aufgebaut, wodurch der Umfang gehebelter Positionierungen zunimmt, die in beide Richtungen anfällig für Liquidationen sind.
Perpetual-Funding und Open Interest können sich schnell verändern und sollten daher eher als kurzfristige Positionierungsindikatoren denn als Beleg für dauerhafte Spot-Nachfrage gelesen werden. Ihre Bedeutung nimmt zu, wenn sie gemeinsam mit Börsenzuflüssen auftreten, da Hebelung Reaktionen auf vergleichsweise kleine Veränderungen des verfügbaren Angebots verstärken kann.
Ein weiterer Rückgang könnte diese Short-Positionen bestätigen und zusätzlichen Druck erzeugen. Ein unerwarteter Preisanstieg könnte Trader dazu zwingen, Short-Positionen zu schließen, was einen Short Squeeze beschleunigen würde.
Realized Cap zeigt begrenzte Kapitalbildung
Die gesamte realisierte Kapitalisierung von Bitcoin sank drei Tage in Folge auf etwa $1.061 trillion.
Anders als die standardmäßige Marktkapitalisierung, die das zirkulierende Angebot zum jüngsten Marktpreis bewertet, bewertet die Realized Cap jeden Coin zu dem Preis, zu dem er zuletzt bewegt wurde. Der Nutzerleitfaden von CryptoQuant beschreibt Kapitalisierungsmodelle hier: Die Realized Cap wird häufig als Schätzung des im Netzwerk gespeicherten Werts auf Basis der On-Chain-Kostenbasis verwendet.
Ein geringer Rückgang über drei Tage belegt keinen großen Kapitalabfluss. Die Realized Cap kann fallen, wenn Coins, die zu höheren Preisen erworben wurden, zu niedrigeren Preisen bewegt werden und damit eine teurere Kostenbasis durch eine günstigere ersetzt wird. Sie kann steigen, wenn BTC über seinem zuvor erfassten Wert den Besitzer wechselt.
Die Richtung der Kennzahl bleibt wichtig. Eine anhaltende Erholung würde neue Transaktionen zu stärkeren Bewertungen, im Netzwerk verbleibendes Kapital und Nachfrage erfordern, die zusätzliches Börsenangebot absorbiert. Der jüngste Rückgang zeigt nicht, dass sich diese Bedingungen entwickeln.
Short-Covering würde keine nachhaltige Erholung bestätigen
Der klarste kurzfristige Katalysator liegt in den Derivatedaten und nicht im Spotmarkt.
Bitcoin könnte deutlich steigen, wenn negative Funding-Raten anhalten, während der Preis nicht fällt. Trader mit Short-Positionen würden zunehmendem Druck ausgesetzt, wenn sich der Markt gegen sie bewegt, und erzwungene Schließungen könnten der Erholung zusätzliche Kaufnachfrage verleihen.
Ein Rückgang des Open Interest während eines Preisanstiegs würde diese Interpretation stützen. Er würde zeigen, dass Positionen geschlossen werden, während Bitcoin steigt, was eher mit Short-Covering als mit einer breiten Ausweitung der Risikobereitschaft vereinbar wäre.
Damit bliebe die Quelle der Bewegung dennoch ungeklärt. Liquidationsgetriebene Nachfrage lässt nach, sobald anfällige Positionen entfernt wurden.
Eine nachhaltigere Erholung bräuchte Bestätigung durch Spot- und On-Chain-Daten. Der Börsen-Nettofluss müsste negativ werden oder zumindest vom aktuellen Zufluss zurückgehen, was zeigen würde, dass das unmittelbar verfügbare Angebot nicht weiter steigt. Die Realized Cap müsste sich stabilisieren und wieder zu wachsen beginnen, was darauf hindeuten würde, dass die erfasste Kapitalbasis des Netzwerks erneut zunimmt.
Auch die Marktkapitalisierung kurzfristiger Halter müsste sich erholen, obwohl dieses Signal gemeinsam mit anderen Kennzahlen interpretiert werden muss. Ein höherer Bitcoin-Preis kann die Kennzahl anheben, ohne zu beweisen, dass eine relevante Zahl neuer Käufer eingetreten ist. Wachstum, das von einer Ausweitung der Realized Cap begleitet wird, hätte mehr Aussagekraft.
Ausbleibende Nachfrage würde das Risiko erhöhen, dass Wale wieder unter Wasser geraten
Das bärische Szenario erfordert nicht, dass Börseneinzahlungen sofort zu Marktverkäufen werden.
Druck würde entstehen, wenn Nettoflüsse positiv blieben, während Bitcoin nicht weiter steigt, insbesondere falls das Open Interest weiter zunimmt. Das würde darauf hindeuten, dass der Markt mehr potenziell handelbares Angebot absorbiert, während das gehebelte Exposure wächst.
Ein weiterer Rückgang der Realized Cap würde die Schlussfolgerung stärken, dass die Erholung kein neues Kapital in das Netzwerk zieht. Ein weiterer Anstieg der Verluste kurzfristiger Halter würde zeigen, dass jüngere Käufer wieder aktiv kapitulieren, statt lediglich unter Wasser zu bleiben.
Die Whale-Kennzahl liefert einen klaren Invalidierungspunkt. Wenn die Quote nicht realisierter Gewinne für Wallets mit 100 bis 1.000 BTC wieder unter null fällt, wäre die kurze Erholung dieser Kohorte gescheitert und der Druck, den die Erholung vorübergehend beseitigt hatte, würde zurückkehren.
Bitcoin befindet sich derzeit zwischen einem verbesserten Kostenbasis-Signal und einer schwachen Flussstruktur. Die jüngsten Daten bestätigen keine breite Erholung, stützen aber auch nicht die Einschätzung, den Markt als einheitlich bärisch zu betrachten. Solange die Realized Cap nicht wächst und sich die Börsenflüsse nicht verbessern, lässt sich die Erholung eher als squeeze-fähig, aber weiterhin nicht durch Nachfrage bestätigt beschreiben.
Methodik: Die Zahlen zu nicht realisierten Gewinnen von Walen, Marktkapitalisierung kurzfristiger Halter, Börsen-Nettofluss, Funding, Open Interest und Realized Cap stammen aus CryptoQuant-Analysen, die am July 25, 2026 veröffentlicht wurden. Die Definitionen der Kennzahlen folgen dem veröffentlichten Nutzerleitfaden von CryptoQuant.

