Bitcoin-Treasury-Unternehmen 2026: Zentrale Kennzahlen, mNAV-Dynamik und wachsende Risiken
Wichtige Erkenntnisse
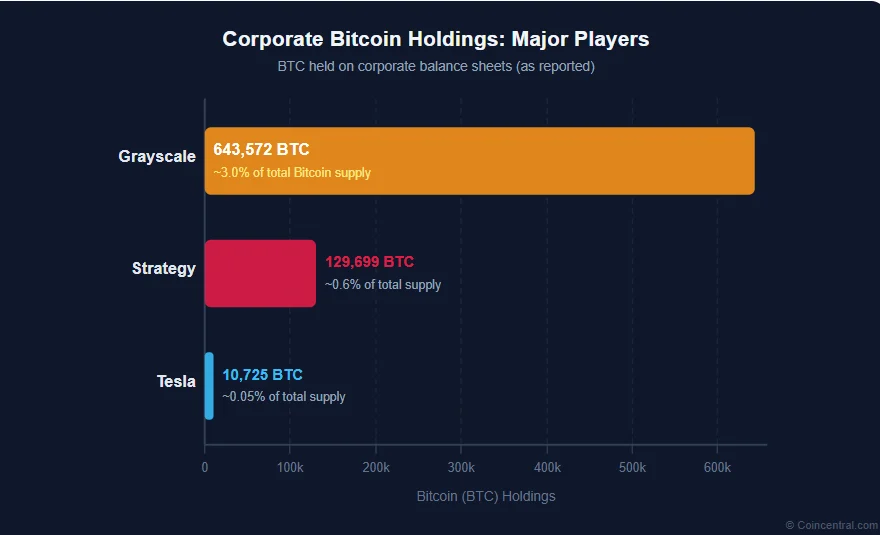
- •Grayscale, Strategy und Tesla sind die größten unternehmerischen Bitcoin-Halter mit rund 643.572 BTC, 129.699 BTC bzw. 10.725 BTC.
- •Das Modell hängt von einer mNAV-Prämie über 1x ab, die es Unternehmen erlaubt, Aktien auszugeben und den BTC-Bestand je bestehender Aktie zu erhöhen.
- •Der mNAV-Aufschlag von Strategy fiel von nahezu 4x Ende 2024 auf rund 1x bis 2026; Bitcoin-Treasury-Firmen verloren im Abschwung schätzungsweise 62 Milliarden US-Dollar an Wert.
- •Analysten identifizieren vier Hauptrisiken: Verwässerung ohne Nutzen, erzwungene Verkäufe durch Wandelanleihen und Vorzugsdividenden, systemischer Verkaufsdruck mit potenzieller Spirale in den Bitcoin-Preis sowie das Fehlen eines operativen Geschäfts.
- •Große Akteure wie Strategy werden die Durststrecke voraussichtlich überstehen, während kleinere, stark verschuldete Spätzünder unter echtem Druck stehen; EU-Aufseher fordern unter MiCA klarere Offenlegungen.
Bitcoin-Treasury-Unternehmen sind börsennotierte Firmen, deren Hauptvermögen aus Bitcoin besteht. Statt Einnahmen aus Produkten oder Dienstleistungen zu erzielen, kaufen und halten diese Unternehmen große Mengen an BTC und geben Börsenanlegern so einen Weg zur Bitcoin-Exposition, ohne direkt Krypto-Plattformen nutzen zu müssen.
Die Blaupause geht auf Michael Saylor zurück, den Gründer von MicroStrategy – heute als Strategy rebranded. Ab 2020 begann Saylor, die Barreserven seines Unternehmens in Bitcoin zu verlagern, mit dem Argument, dass BTC der stärkste langfristige Wertspeicher für Unternehmen sei. Andere folgten. Mitte der 2020er Jahre führten Dutzende börsennotierte Unternehmen weltweit Bitcoin in ihren Bilanzen, und das Modell war global geworden.
Wie das Modell funktioniert: Die mNAV-Prämie verstehen
Das Kernkonzept des Bitcoin-Treasury-Modells ist der mNAV, der modifizierte Net Asset Value. Einfach ausgedrückt misst er, wie viel Investoren für die Aktie eines Unternehmens zu zahlen bereit sind, gemessen am Wert des tatsächlich gehaltenen Bitcoin.
Ist die Investorennachfrage hoch, notiert die Aktie über dem Börsenwert des dahinterstehenden Bitcoin. Ein Unternehmen mit 1 Milliarde US-Dollar in Bitcoin könnte eine Marktkapitalisierung von 3 Milliarden US-Dollar aufweisen – ein mNAV von 3x. Leser, die mit traditionellen Märkten vertraut sind, kennen diese Dynamik: Geschlossene Fonds wurden schon lange mit Auf- oder Abschlägen auf den Nettowert ihrer Bestände gehandelt, und der mNAV wendet eine ähnliche Brille auf Unternehmen an, deren Hauptvermögen Bitcoin ist.
Diese Prämie ist der Motor des gesamten Modells. Solange sie über 1x liegt, kann das Unternehmen neue Aktien ausgeben und die Erlöse nutzen, um weiteren zu kaufen. Theoretisch erhöht jede Kauftranche den BTC-Bestand je Aktie – ein Vorteil für bestehende Aktionäre.
Die Rechnung funktioniert so: Gibt ein Unternehmen 10 % mehr Aktien aus, während es bei einem mNAV von 3x notiert, nimmt es das Dreifache des Buchwerts seines bestehenden Bitcoin ein und kann dieses Kapital in weitere Käufe investieren. Die Aktionäre besitzen danach mehr BTC je Aktie als zuvor. In den Bullenmarktjahren funktionierte dieser Kreislauf brillant. Das Problem entsteht, wenn der Markt nicht mehr steigt.
Die wichtigsten Akteure: Wer hält was
Eine kleine Zahl von Unternehmen vereint die überwiegende Mehrheit der unternehmerischen Bitcoin-Bestände. Die drei bekanntesten sind Grayscale, Strategy (ehemals MicroStrategy) und Tesla.
Grayscale ist in erster Linie ein Krypto-Asset-Manager und bietet börsengehandelte Anlageprodukte an, die an seine Krypto-Bestände gebunden sind. Das Unternehmen hält derzeit rund 643.572 BTC – etwa 3 % der gesamten jemals abzubauenden Bitcoin-Menge – und ist damit mit Abstand der größte einzelne unternehmerische Bitcoin-Halter.
Strategy verfolgt einen aggressiveren Ansatz. Unter Michael Saylor finanziert das Unternehmen seine Bitcoin-Käufe sowohl über Aktienemissionen als auch über Schulden, einschließlich Wandelanleihen. Es hält rund 129.699 BTC, etwa 0,6 % der Gesamtmenge.
Die Position von Tesla ist deutlich kleiner. Der Elektroautohersteller kaufte Anfang 2021 Bitcoin im Wert von rund 1,5 Milliarden US-Dollar und verkaufte 2022 einen Großteil dieser Bestände. Heute hält Tesla etwa 10.725 BTC – eine Präsenz im Sektor ohne die aggressive Kaufstrategie anderer.
Ungefähre unternehmerische Bitcoin-Bestände:
| Unternehmen | BTC-Bestände (ca.) | Anteil an Gesamtmenge |
|---|---|---|
| Grayscale | 643.572 | ~3 % |
| Strategy (ehemals MicroStrategy) | 129.699 | ~0,6 % |
| Tesla | 10.725 | — |
Der Größenunterschied zwischen den dreien ist extrem: Grayscale hält mehr als viermal so viel Bitcoin wie Strategy, während Teslas Bestand nur ein Bruchteil der Position von Strategy ist.
Der Aufstieg: Wie das Modell Schwung gewann
Zwischen 2023 und 2024 erlangte das Bitcoin-Treasury-Modell erhebliche Dynamik. Der Bitcoin-Preis stieg steil an, angetrieben durch die Zulassung von Spot-Bitcoin-ETFs in den USA, wachsendes institutionelles Interesse und die Erwart des Halving im April 2024.
Mit dem Bitcoin-Preis stiegen auch die mNAV-Prämien von Unternehmen wie Strategy. Auf ihrem Höhepunkt Ende 2024 notierte Strategy bei nahezu dem Vierfachen des Werts seiner Bitcoin-Bestände – eine Prämie, die wiederholte Aktienemissionen und BTC-Käufe äußerst wirkungsvoll machte.
Das Konzept breitete sich weit über die USA hinaus aus. Unternehmen in Japan, Kanada, Europa und dem Vereinigten Königreich übernahmen es. Manche waren etablierte Unternehmen, die ihre Strategie auf die Bitcoin-Anhäufung umstellten; andere wurden von Grund auf eigens zum Halten von BTC gegründet.
Ende 2024 war das Bitcoin-Treasury-Unternehmen eine anerkannte Klasse von Anlagevehikeln. Analysten beschrieben es als regulierten Zugang für Investoren zu Bitcoin-gebundenen Renditen, ergänzt durch professionelles Management. Die Begeisterung war real – und ebenso die Risiken, die sich darunter aufbauten.
Der Wendepunkt 2026: Als die Prämie verschwand
Ein Modell, das für steigende Märkte gebaut ist, wird deutlich anfälliger, wenn die Preise stagnieren oder fallen. Genau das geschah im Verlauf von 2025 und 2026.
Der Bitcoin-Preis stieg nicht mehr im Tempo, an das sich Investoren gewöhnt hatten. Als die Euphorie abkühlte, schrumpften die mNAV-Prämien der Treasury-Unternehmen stetig. Der mNAV von Strategy, der Ende 2024 nahe 4x erreicht hatte, fiel 2025 in einer geraden, gleichmäßigen Linie. Bis 2026 war er auf nahezu 1x gesunken. Das Ausmaß des Rückbaus war erheblich: Bloomberg Intelligence beschrieb für diesen Zeitraum, dass Bitcoin-Treasury-Firmen im Zuge der sich vertiefenden Krypto-Krise 62 Milliarden US-Dollar an Wert verloren.
Einige kleinere Bitcoin-Treasury-Unternehmen begannen, unter dem Wert ihrer Bitcoin-Bestände zu handeln – faktisch eine negative Prämie auf die darüberliegende Managementebene.
Diese Verschiebung ist bedeutsam, weil das gesamte Modell auf der Prämie ruht. Verschwindet sie, kehrt sich die Rechnung der Aktienemission von positiv auf neutral – oder schlimmer noch, negativ.
Die vier Hauptrisiken, die Analysten beobachten
Wenn die Prämie verschwindet, treten Risiken hervor, die in der Bullenmarktphase weitgehend unsichtbar blieben. Analysten haben vier Hauptbereiche identifiziert.
Risiko 1: Verwässerung ohne Nutzen
In der Wachstumsphase funktionierte die Ausgabe neuer Aktien zum Kauf von Bitcoin, weil die mNAV-Prämie sicherstellte, dass jede Kauftranche mehr BTC je bestehender Aktie hinzufügte. Sinkt die Prämie auf 1x oder darunter, funktioniert diese Rechnung nicht mehr.
Die Ausgabe von Aktien zum oder nahe dem Buchwert verschenkt Eigentumsanteile, ohne proportional mehr Bitcoin einzubringen. Die Aktionäre besitzen am Ende ein größeres Unternehmen mit derselben – oder einer geringeren – BTC-Menge je Aktie. Die Strategie wirkt nicht mehr akkretiv, doch viele Firmen machen trotzdem weiter, weil sie Bargeld zur Bedienung ihrer Schulden brauchen.
Risiko 2: Die Gefahr erzwungener Verkäufe
Viele Bitcoin-Treasury-Unternehmen verschuldeten sich für ihre Käufe – häufig über Wandelanleihen, also Darlehen, die zu einem festen Preis in Aktien umgewandelt werden können – und gaben Vorzugsaktien mit regelmäßigen Dividendenpflichten aus.
Diese Verpflichtungen bestehen unabhängig vom Bitcoin-Preis. Fällt Bitcoin und der mNAV sinkt unter 1, werden diese Zahlungen schwieriger. Im schlimmsten Fall kann ein Unternehmen gezwungen sein, einen Teil seiner Bitcoin-Reserven zu verkaufen, um Bargeld zu beschaffen.
Analysten zufolge trifft dieses Risiko kleinere Treasury-Unternehmen am härtesten. Sie verfügen in der Regel über weniger Liquidität und weniger Möglichkeiten zur Notkapitalbeschaffung als ein Großunternehmen wie Strategy.
Risiko 3: Systemisches Risiko für den gesamten Markt
Das Modell hat sich auf Dutzende Unternehmen ausgebreitet, die alle Bitcoin als Hauptvermögen halten. Ein Preisrückgang bei Bitcoin trifft alle gleichzeitig.
Werden mehrere Firmen gleichzeitig gezwungen, zur Deckung von Schulden oder Dividenden zu verkaufen, entsteht zusätzlicher Verkaufsdruck auf Bitcoin selbst. Niedrigere Preise drücken die mNAV-Quotienten weiter nach unten und verstärken den Druck noch mehr. Analysten beschreiben dies als mögliche Negativspirale: fallende Preise lösen erzwungene Verkäufe aus, die die Preise weiter drücken und weitere Verkäufe erzwingen.
Diese Art systemischen Risikos ist an Aktienmärkten ungewöhnlich. Nur wenige Branchen binden alle großen Akteure in dieser Weise an dasselbe einzelne Basisvermögen.
Risiko 4: Kein operatives Geschäft
Kritiker – darunter Wall-Street-Analysten – verweisen auf eine strukturelle Schwäche, die für dieses Modell einzigartig ist. Die meisten Bitcoin-Treasury-Unternehmen erzielen keinerlei Umsatz oder Gewinn aus tatsächlichen Geschäftstätigkeiten.
Ihr gesamter Wert ruht auf zwei Säulen: dem Bitcoin-Preis und dem Vertrauen der Investoren in das Managementteam. Schwächt sich eines davon, gibt es kein operatives Geschäft als Rückfallebene. Das unterscheidet sie grundlegend selbst von den volatilsten Technologieunternehmen, die zumindest irgendeine Form wiederkehrender Einnahmen, eines Produkts oder geistigen Eigentums vorweisen können.
Schulden, Dividenden und Verwässerung: Die Zahlen hinter dem Risiko
Die Kapitalstruktur von Bitcoin-Treasury-Unternehmen ist entscheidend dafür, wie sich diese Risiken in der Praxis entfalten. Viele nutzten in der Wachstumsphase eine Kombination von Finanzinstrumenten zur Finanzierung ihrer Käufe.
andelanleihen sind eine beliebte Wahl. Diese Darlehen haben niedrigere Zinsen als klassische Schulden, enthalten aber komplexe Bedingungen zu Wandlungsauslösern und Refinanzierungsfristen. Vorzugsaktien sind ein weiteres verbreitetes Instrument: Vorzugsaktionäre erhalten feste Dividenden, bevor Stammaktionäre etwas erhalten. In einem steigenden Markt ist das beherrschbar; in einem flachen oder fallenden wird es zu einem ständigen Mittelabfluss.
Sinkt der Bitcoin-Preis und liegt der mNAV bei oder unter 1x, gerät ein Unternehmen von mehreren Seiten zugleich unter Druck: Die Vermögenswerte fallen, günstige Kapitalbeschaffung wird schwieriger, und Schulden- und Dividendenforderungen sind weiterhin zu bedienen.
Die Rechnung zeigt, warum die Prämie so wichtig ist. Bei einem mNAV von 4x bringt die Ausgabe von 10 % mehr Aktien rund 27 % mehr BTC je Aktie für bestehende Halter. Bei 1x bringt dieselbe Maßnahme nichts. Bei 0,8x geht der BTC-Bestand je Aktie leicht zurück.
Wer den Sektor verfolgt, sollte Fälligkeitstermine von Wandelanleihen und Dividendenplänen von Vorzugsaktien im Auge behalten, da sie die Punkte markieren, an denen Refinanzierungsdruck in erzwungene Verkäufe umschlagen kann.
Was Anleger wissen müssen
Der Kauf von Aktien eines Bitcoin-Treasury-Unternehmens ist nicht dasselbe wie der Kauf von Bitcoin – ein Unterschied, den manche Privatanleger möglicherweise nicht vollständig erfassen. Spot-Bitcoin-ETFs, die in den USA zugelassen wurden, halten Bitcoin direkt und handeln wie konventionelle Aktien an Börsen; Aktien von Treasury-Unternehmen hingegen verpacken die Bitcoin-Exposition in eine Unternehmens- und Kapitalstruktur.
Wer Bitcoin direkt besitzt, ist nur einer Variablen ausgesetzt: dem BTC-Preis. Wer Aktien eines Treasury-Unternehmens hält, trägt mehrere zusätzliche Risikoschichten. Dazu gehören das Managementrisiko – ob das Team gute Entscheidungen zu Timing und Kapital trifft –, das Kapitalstrukturrisiko in Bezug auf die Schuldenhöhe und deren Ausgestaltung sowie das Zugangsrisiko, also ob das Unternehmen frisches Kapital aufnehmen kann, wenn sich die Marktbedingungen verschärfen.
Ein konkretes Beispiel veranschaulicht den Unterschied. Zwei Anleger investieren jeweils 10.000 US-Dollar in Bitcoin – einer direkt, der andere über Strategy-Aktien. Steigt Bitcoin um 30 %, verzeichnet der direkte Halter nahezu 30 % Gewinn. Der Strategy-Aktionär sieht möglicherweise mehr oder deutlich weniger – abhängig von mNAV-Bewegung, Aktienverwässerung und fälligen Schuldenverpflichtungen.
Für viele Anleger ist die Prämie, die sie 2023 und 2024 zahlten, inzwischen ein Risikofaktor statt einer Zusatzrendite. Wer bei 3x oder 4x mNAV kaufte und nun einem 1x-Bewertung gegenübersieht, sitzt auf einer Lücke, die die-Preissteigerung selbst erst schließen muss, damit sie aus der Gewinnzone kommen.
Die Regulierungslage: EU und darüber hinaus
In von der Europäischen Union regulierten Märkten wirft das Bitcoin-Treasury-Modell spezifische Fragen zu Transparenz und Anlegerschutz auf. Die Aufsichtsbehörden zeichnen schärfere Grenzen zwischen dem direkten Besitz eines Krypto-Assets und dem Besitz von Aktien eines Unternehmens, das dieses Asset hält – rechtlich und finanziell sehr unterschiedliche Dinge, selbst wenn die oberflächliche Bitcoin-Exposition ähnlich erscheint.
Die EU-Verordnung über Krypto-Assets-Märkte, bekannt als MiCA, wird seit 2024 schrittweise eingeführt. Während sich MiCA hauptsächlich auf Krypto-Emittenten und Dienstleister konzentriert, hat das Wachstum Bitcoin-lastiger Unternehmensvehikel die Aufsichtsbehörden veranlasst, genauer zu prüfen, wie diese Produkte Anlegern präsentiert werden.
Die zentrale Sorge: Privatanleger könnten glauben, eine reine Bitcoin-Exposition zu erhalten, während sie tatsächlich ein komplexes Paket aus Unternehmens-, Finanz- und Marktrisiken erwerben. Mit dem Wachstum des Sektors werden europäische Aufseher – und ihre Kollegen anderswo – voraussichtlich klarere Offenlegungen und stärkere Anforderungen an die Anlegeraufklärung fordern.
Können die größten Akteure überleben?
Für die größten Bitcoin-Treasury-Unternehmen lautet die Antwort mit ziemlicher Sicherheit ja – zumindest mittelfristig. Strategy hält eine sehr große Bitcoin-Position und hat öffentlich erklärt, dass sie unter normalen Bedingungen nicht verkaufen wird. Ihre Größe verschafft langen Handlungsspielraum: Selbst wenn der Bitcoin-Preis über längere Zeit fällt oder flach verläuft, verfügt das Unternehmen über genügend finanzielle Flexibilität, um seinen Verpflichtungen nachzukommen, ohne zu Liquidierungen gezwungen zu sein. Analysten sagten, das Unternehmen könne „einen langen Winter überleben“.
Kleinere Unternehmen befinden sich in einer ganz anderen Lage. Wer spät einstieg, Bitcoin zu hohen Preisen anhäufte und dafür hohe Schulden aufnahm, steht jetzt unter echtem Druck. Ohne tiefe Reserven oder verlässlichen Zugang zu den Kapitalmärkten können Bedingungen, die für Strategy beherrschbar sind, für ein kleineres Unternehmen existenzbedrohend werden.
Am besten für die Bewältigung der aktuellen Phase positioniert sind Unternehmen, die früh Bitcoin akkumulierten, ihre Schulden moderat hielten und ihr Geschäftsmodell nicht vollständig auf die Annahme stützten, die mNAV-Prämie würde ewig bestehen.
Ausblick: Die zwei Gesichter des Modells
Das Bitcoin-Treasury-Unternehmensmodell nicht verschwinden. Die größten Akteure sind zu etabliert, und das Halten von Bitcoin als Unternehmensvermögen ist eine anerkannte Finanzstrategie. Doch 2026 hat deutlich gemacht, dass das Modell zwei sehr verschiedene Phasen hat.
In einem steigenden Markt funktioniert es genau wie vorgesehen: Unternehmen akkumulieren Bitcoin günstig, prämiegetriebene Aktienemissionen erhöhen den BTC-Bestand je Aktie, und Anleger profitieren sowohl von der Kurssteigerung als auch von der mNAV-Ausweitung. Hört der Markt auf zu steigen, kehrt sich die Dynamik um. Dieselben Werkzeuge, die die Anhäufung beschleunigten – Hebel, Aktienemissionen, Vorzugsdividenden – werden zu Druck- und Risikofaktoren.
Die Geschichte der Bitcoin-Treasury-Unternehmen ist bislang die einer Strategie, die auf dem Weg nach oben Gewinne brillant verstärkt – und auf dem Weg nach unten ebenso deutlich das Risiko. Für Anleger und Regulierer gleichermaßen ist das Verständnis beider Seiten dieser Gleichung nun unverzichtbar.
Quellen
- Grayscale Investments: Offenlegungen zu unternehmerischen Bitcoin-Beständen
- Strategy (ehemals MicroStrategy): Investor-Relations-Unterlagen und Bitcoin Tracker
- Tesla, Inc.: SEC-Unterlagen zu digitalen Asset-Beständen
- European Securities and Markets Authority (ESMA): MiCA-Umsetzungsleitlinien, 2024
- Bloomberg Intelligence: Analyse von Bitcoin-Treasury-Unternehmen, 2025–2026
- Wall-Street-Analysten-Research zu unternehmerischen Bitcoin-Treasury-Modellen (mehrere Firmen, 2025–2026)
- Originalbericht: CoinCentral

