Bitcoin kann weiter fallen, ohne dass eine Volatilitäts-Panik ausbricht: Warum die neuesten Boden-Signale nicht ausreichen
Wichtige Erkenntnisse
- •Binance-Taker-Buy/Sell-Ratio für Bitcoin fiel auf 0,85, den niedrigsten Stand seit über einem Jahr; Verkäufer initiierten rund 54 % der klassifizierten Trades auf der Perpetual-Swap-Plattform.
- •Die Krypto-Liquidationen am Freitag erreichten 1,64 Mrd. USD, wovon fast 89 % auf Long-Positionen entfielen – mechanische Margin-Schließungen trugen damit zum verkaufslastigen Bild hinter dem konträren Signal bei.
- •Deribits DVOL-Index bei 40,77 spiegelt eine gedämpfte erwartete Volatilität wider, die zu einem kontrollierten schleichenden Rückgang passt, da der Index die Breite der erwarteten Preisbewegung misst, nicht deren Richtung.
- •US-Spot-Bitcoin-ETFs verzeichneten an fünf aufeinanderfolgenden Sitzungen vom 5. bis zum 11. November Abflüsse von 1,44 Mrd. USD – ein Zeichen nachlassender Nachfrage trotz rund 1,3 Millionen BTC in verfolgten Fondsbeständen.
- •Bitcoin notierte erstmals seit August unter 70.000 USD, während der Ein-Wochen-25-Delta-Put-Skew auf rund 14 % stieg – der konträre Erholungsfall bleibt nach dem Absorptions-Maßstab des Artikels unbestätigt.
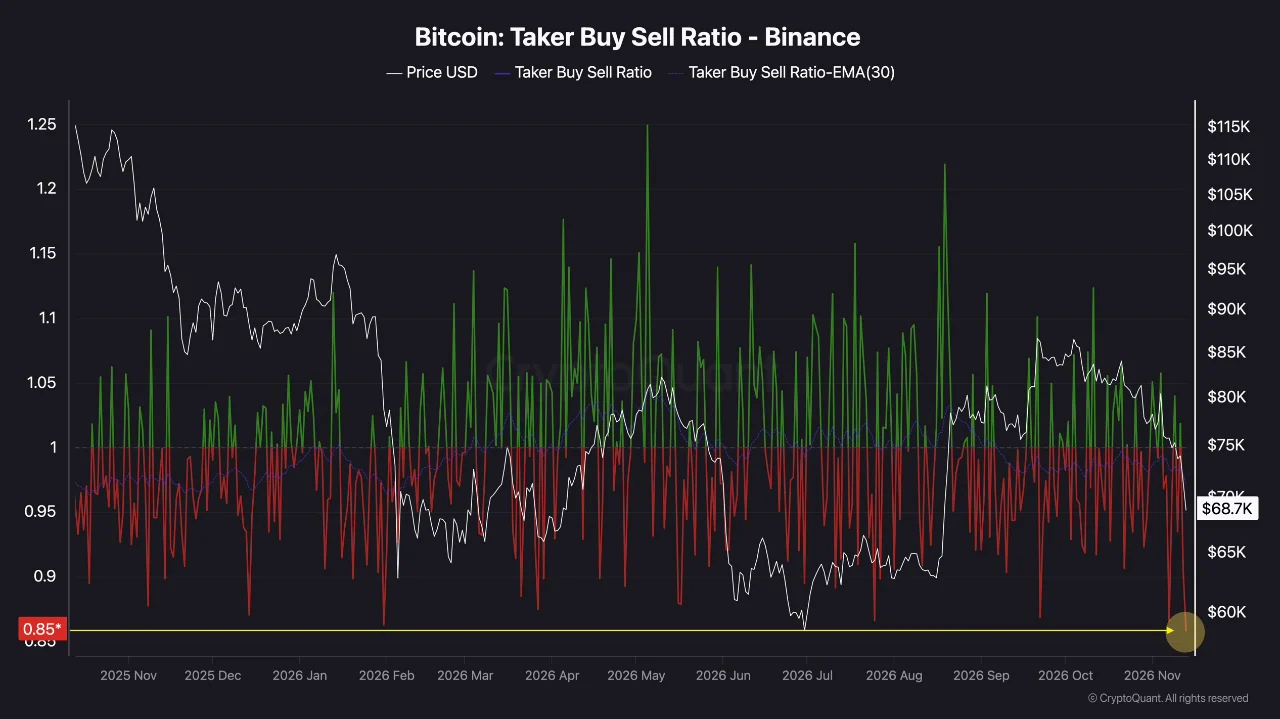
Zwei am 13. November veröffentlichte CryptoQuant-Beiträge – Darkfost zur Ausführung von Binance-Futures und The Daily Digits zur Optionspreisbildung – werden von Teilen des Marktes als Bodensignale gelesen. Beide Analysen sind lesenswert. Keine von beiden misst jedoch das eine, was ein echter Boden erfordert: Käufer, die das Angebot zu einem haltbaren Preis absorbieren.
Ein Taker-Ratio von 0,85 misst Dringlichkeit, nicht Erschöpfung
Darkfost berichtet, dass Binance-Taker-Buy/Sell-Ratio für Bitcoin auf 0,85 gefallen ist – der niedrigste Stand seit über einem Jahr – und vermutet, dass dieses Extrem einer kurzfristigen Erholung vorausgehen könnte. Die Rechnung dahinter ist einfach: Auf 85 Einheiten käuferinitiierten Volumens kamen 100 Einheiten verkäuferinitiierten Volumens, das heißt, Verkäufer starteten rund 54 % der klassifizierten Trades.
Was das Ratio erfasst, ist, wer den Spread gekreuzt hat. Ein Verkäufer, der auf ein liegendes Gebot trifft, zahlt für Immediate; der Käufer auf der Gegenseite hatte dieses Gebot zuvor platziert und den Preis gewählt. Die Lesart zeigt, dass die Ungeduld derzeit auf der Verkaufsseite liegt. Sie sagt nichts darüber aus, wie tief die Schlange der liegenden Gebote ist oder wie schnell sie sich wieder füllt.
Der Anwendungsbereich verengt die Interpretation zusätzlich. CryptoQuants Metrik-Dokumentation definiert die Reihe auf Perpetual-Swap-Volumen an einer einzigen Handelsplattform. Binance zählt zu den größten Krypto-Derivatenbörsen, und Werte aus ihrem Orderbuch werden marktweit zitiert – die Messung selbst deckt jedoch weiterhin nur das Orderbuch dieser einen Plattform ab. Ein verkäuferinitiierter Trade, der einen neuen Short eröffnet, einer, der eine Long-Position schließt, und einer, der von einer Liquidations-Engine ausgelöst wird, werden alle gleich gezählt. Diese Unterscheidung ist in dieser Woche relevant: CoinDesks Freitagbericht beziffert die Krypto-Liquidationen auf 1,64 Mrd. USD, wovon fast 89 % auf Longs entfielen; bei den Bitcoin-Futures allein waren es 916 Mio. USD, davon 95 % Longs. Erzwungene Long-Schließungen werden als Taker-Verkäufe erfasst. Eine Liquidation ist mechanisch und nicht diskretionär: Kann ein gehebelter Long seine Margin-Anforderung nicht mehr erfüllen, schließt die Plattform die Position automatisch durch Verkauf in das Orderbuch. Ein Teil der „Dringlichkeit“ im Ratio stammte also von Margin-Engines und nicht von Überzeugung.
Das Taker-Ratio identifiziert, wer ungeduldig ist. Ob die Gegenseite diese Ungeduld weiterhin absorbiert, ist eine separate Messung – und dieselbe Lücke zieht sich durch die Art und Weise, wie die Options-Lesart verwendet wird.
Ein niedriger DVOL passt zu einem schleichenden Rückgang, nicht zu einem Boden
The Daily Digits berichtet von Deribits DVOL-Index bei 40,77, während Bitcoin 17,4 % unter seinem rollierenden 30-Tage-Schlusshoch notiert, mit einem Referenzpreis von rund 68.667 USD zum Zeitpunkt des Snapshots. Die Studie vergleicht diesen Wert mit 290 ähnlichen Drawdown-Tagen seit März 2021 und separat mit den Drawdown-Tagen des Jahres 2026 allein. Die Medianwerte sind wie von The Daily Digits auf CryptoQuant berichtet; die prozentualen Abweichungen wurden vom Team von Coindoo.com berechnet, und die historische Stichprobe wurde nicht unabhängig rekonstruiert.
Die beiden Stichproben erzählen unterschiedliche Geschichten, und die zweite ist die ehrlichere. Die lange Stichprobe wird von den Regimen 2021 und 2022 dominiert, als Drawdowns üblicherweise mit deutlich breiteren erwarteten Schwankungen einhergingen. Der 2026er-Median der Studie selbst zeigt, dass die Rücksetzer in diesem Jahr weit ruhiger eingepreist wurden, wodurch sich die Lücke „halb der üblichen Angst“ auf unter ein Fünftel verkleinert. Gemessen an den Standards von 2026 ist der heutige Wert leicht gedämpft, kein Anomalie.
Die Stichprobengröße verdient dieselbe Prüfung. Diese 290 qualifizierenden Tage sind Kalendertage, und ein einziger mehrwöchiger Rückgang kann Dutzende davon beisteuern. Sie repräsentieren eine Handvoll Abverkäufe, die viele Male beobachtet wurden, nicht 290 unabhängige Episoden, aus denen sich eine Erholungsquote ablesen ließe.
Dann ist da noch die Frage, was DVOL tatsächlich preist. Deribits Methodik beschreibt eine annualisierte Messgröße der erwarteten Schwankungsbreite über die nächsten 30 Tage – die Breite der Spanne, für die der Optionsmarkt zahlt, ohne eine Richtungseinschätzung. Breite und Richtung fallen leicht auseinander. Ein Asset, das an zehn aufeinanderfolgenden Sitzungen jeweils 1 % verliert, endet rund 9,6 % im Minus, ohne jemals einen Tag mit mehr als 1 % zu verzeichnen. Das ist ein stilisierter Pfad und nicht Bitcoin tatsächlicher, aber er zeigt, warum ein verkaufslastiger Markt und ein ruhiger Volatilitätsindex bequem zusammen innerhalb eines kontrollierten Rückgangs existieren können. Ein niedriger DVOL während eines Drawdowns von 17 % ist, wie ein schleichender Rückgang aussieht.
Der Test ist, ob der Preis unter demselben Verkaufsaufdruck aufhört zu fallen
Wenn Verkäufer weiter auf Gebote treffen und der Preis keine neuen Tiefs mehr markiert, absorbieren liegende Käufer das Angebot. Wenn Verkäufe ähnlicher Größe weiterhin zu tieferen Preisen führen, werden die Gebote zurückgezogen oder verlangen einen größeren Abschlag. Nur dieser Vergleich unterscheidet einen Boden von einer Pause.
Das Ablesen erfordert Geduld. Ein großes angezeigtes Gebot kann verschwinden, bevor jemand dagegen handelt, und eine kurze Stabilisierung kann nichts anderes sein als Positionen, die vor einem Verfallstag geglättet werden. Ausgeführte Trades über mehrere liquide Handelsplätze, gemessen über Tage statt Stunden, sind der eigentliche Maßstab, weil sie die Preise festhalten, die Käufer tatsächlich akzeptiert haben.
An diesem Maßstab hat Freitag den Erholungsfall nicht gestützt. Bitcoin notierte erstmals seit August unter 70.000 USD, wobei laut CoinDesk weiterhin 51,9 % des Taker-Volumens auf der Verkaufsseite lagen. Ein Verkauf vertrauter Größe erreichte einen tieferen Preis.
1,3 Millionen BTC in Fonds sind ein Bestand, kein Fluss
Die Options-Studie führt zudem verfolgte Fondsbestände von nahezu 1,3 Millionen BTC als Zeichen institutioneller Widerstandsfähigkeit an. CryptoQuants Fund-Holdings-Reihe zählt Trusts, ETFs und Closed-End-Fonds zusammen und meldet einen Bestand. Nachfrage ist eine Veränderung dieses Bestands – und diese Veränderung war in diesem Monat negativ.
Der Flow-Tabelle von Farside Investors zufolge verzeichneten US-Spot-Bitcoin-ETFs an fünf aufeinanderfolgenden Sitzungen vom 5. bis zum 11. November Abflüsse von insgesamt 1,44 Mrd. USD, davon allein 299,8 Mio. USD am 11. November. Der Wert für den 12. November stand zum Zeitpunkt des Schreibens bei einem vorläufigen Abfluss von 47,7 Mio. USD, wobei BlackRocks IBIT und Fidelitys FBTC noch ausstanden. Der tägliche Rhythmus macht die Tabelle als eine nahezu Echtzeit-Prüfung der Nachfrage brauchbar – eine Rolle, die der träge Bestandswert nicht spielen kann.
Bei Preisen um 70.000 USD entsprechen 1,44 Mrd. USD rund 20.000 BTC oder etwa 1,5 % eines Bestands von 1,3 Millionen BTC. Ein gerundeter Bestandswert schluckt einen Abfluss dieser Größe, ohne sichtbar zu schwanken – weshalb der Bestand nicht als Beleg dafür gelten kann, dass die Nachfrage intakt ist. Die Flussreihe ist enger gefasst als das Bestandsdiagramm, und eine Fondsrückgabe ist kein sofortiger Verkauf an der Börse, sodass die beiden Zahlen nicht im Widerspruch stehen. Sie beantworten unterschiedliche Fragen, und nur eine davon betrifft die Nachfrage.
Coindoos früherer Beitrag über die schrumpfende Krypto-Bargeldversorgung auf ihrem schnellsten Tempo seit 2022 beleuchtet die andere Seite der Bilanz: Der Liquiditätspool, der für die Aufnahme dieser Verkäufe zur Verfügung steht, hat sich gleichzeitig verkleinert.
Was ein echter Erholungsfall bräuchte
Beginnen wir mit dem Futures-Buch, denn ein Anstieg von hier aus würde dort beginnen. CoinDesks Freitagsdaten zeigen eine moderat negative Funding-Rate – das heißt, Shorts zahlen an Longs –, nachdem sie am Donnerstag moderat positiv gewesen war. Negative Funding kombiniert mit schweren Long-Liquidationen ist die Konstellation für einen Short-Covering-Anstieg. Eine solche Bewegung hebt den Preis, ohne die Spot-Nachfrage zu beweisen, und der Weg, beide zu unterscheiden, ist das Open Interest. Das Open Interest bei Bitcoin-Futures fiel am Freitag um 5,4 % gegenüber einem Preisrückgang von 5,9 %, das heißt, die Zahl der Kontrakte blieb praktisch unverändert, und der Dollar-Rückgang war hauptsächlich der niedrigere Preis. Eine Erholung, die Kontrakte hinzufügt, während die Funding-Rate nur mäßig positiv wird und der Preis hält, wäre frisches Risiko. Eine Erholung, die Kontrakte abbaut, ist das Verlassen von Shorts.
Dann prüft man den Teil des Optionsmarktes, den DVOL nicht zeigt. Der Ein-Wochen-25-Delta-Skew – der Aufpreis, den Händler für Puts gegenüber äquivalenten Calls zahlen – lag laut CoinDesk am 10. November bei etwa 10 %, am 12. November bei etwa 11 % und am Freitag bei rund 14 %. Die erwartete Größe der Bewegung ist gedämpft; der Preis des Schutzes gegen ihre Richtung ist die ganze Woche gestiegen. Ein echter Erholungsfall würde verlangen, dass dieser Aufpreis an Tagen schrumpft, an denen der Preis hält, nicht nur an Tagen, an denen er steigt.
Schließlich stellt man die implizite gegen die realisierte Volatilität. Die Ein-Wochen-At-the-Money-Implizitvolatilität entspannte sich am Donnerstag auf etwa 35 %, was eine typische Tagesbewegung von rund 1,8 % preisgibt, wenn die annualisierte Zahl auf einen einzelnen Tag umgerechnet wird. Der Rückgang am Freitag von mehr als 3 % vor Mittag UTC war etwa das Doppelte davon. Wenn realisierte Bewegungen dem laufen, was die Optionen eingepreist haben, hinkt der Markt der Bewegung hinterher, statt entspannt zu sein – und „günstige“ Optionen können schlicht Optionen sein, die noch nicht aufgeholt hatten.
Wenn Spot weiterhin tiefere Tiefs druckt, während verkäuferinitiiertes Volumen dominiert, bleibt der konträre Erholungsfall unbestätigt, ganz gleich, was DVOL tut.
Datenkontext: Beide CryptoQuant-Beiträge wurden am 13. November 2026 veröffentlicht und verwenden unterschiedliche Snapshots. Die Derivate-Werte stammen aus CoinDesks täglichen Marktberichten vom 10.–13. November und geben den Stand zum Zeitpunkt ihrer Veröffentlichung wieder. Die Zahl von rund 1,8 % für die Tagesbewegung ist Coindoos Berechnung aus der berichteten impliziten Volatilität von 35 %. Der Farside-Wert für den 12. November war zum Zeitpunkt des Schreibens vorläufig.
Quelle: Coindoo
Haftungsausschluss: Dieser Artikel ist eine Marktanalyse und keine Anlageberatung. Er schätzt weder die Wahrscheinlichkeit einer Bitcoin-Erholung noch prognostiziert er Preisbewegungen. Jeder diskutierte Indikator wird seinem Herausgeber zugeordnet, und die beschriebenen Szenarien sind Lesarten aktueller Daten und keine Prognosen. Kryptomärkte sind volatil, und gehebelte Positionen können schnell liquidiert werden. Führen Sie eigene Recherchen durch und konsultieren Sie einen zugelassenen Finanzberater, bevor Sie Anlageentscheidungen treffen. Coindoo und der Autor übernehmen keine Verantwortung für Verluste, die aus Entscheidungen auf Grundlage dieser Inhalte entstehen.

