Bitcoin notiert über der Cost Basis der Short-Term-Holder, doch 62% der jüngeren Coins liegen im Minus
Wichtige Erkenntnisse
- •Bitcoin Rückgang um rund 10% vom September-Hoch hat den Vermögenswert zurückgebracht, um den True Market Mean, die Cost Basis der Short-Term-Holder und den 200-Tage-Durchschnitt zu testen, die es während der August-Rallye zurückerobert hatte.
- •Nur etwa 38% des STH-Bestands sind in Gewinn, gegenüber mehr als 97,5% Anfang Oktober, sodass rund 62% der kürzlich erworbenen Coins im Minus liegen, obwohl der Kurs über den Durchschnittskosten der Kohorte notiert.
- •US-Spot-Bitcoin-ETFs verzeichneten in drei Sitzungen Nettoabflüsse von insgesamt rund 1,16 Milliarden US-Dollar, darunter 643,2 Millionen US-Dollar am 30. Oktober; der Abfluss am 3. November schrumpfte um rund 71%, endete aber dennoch negativ.
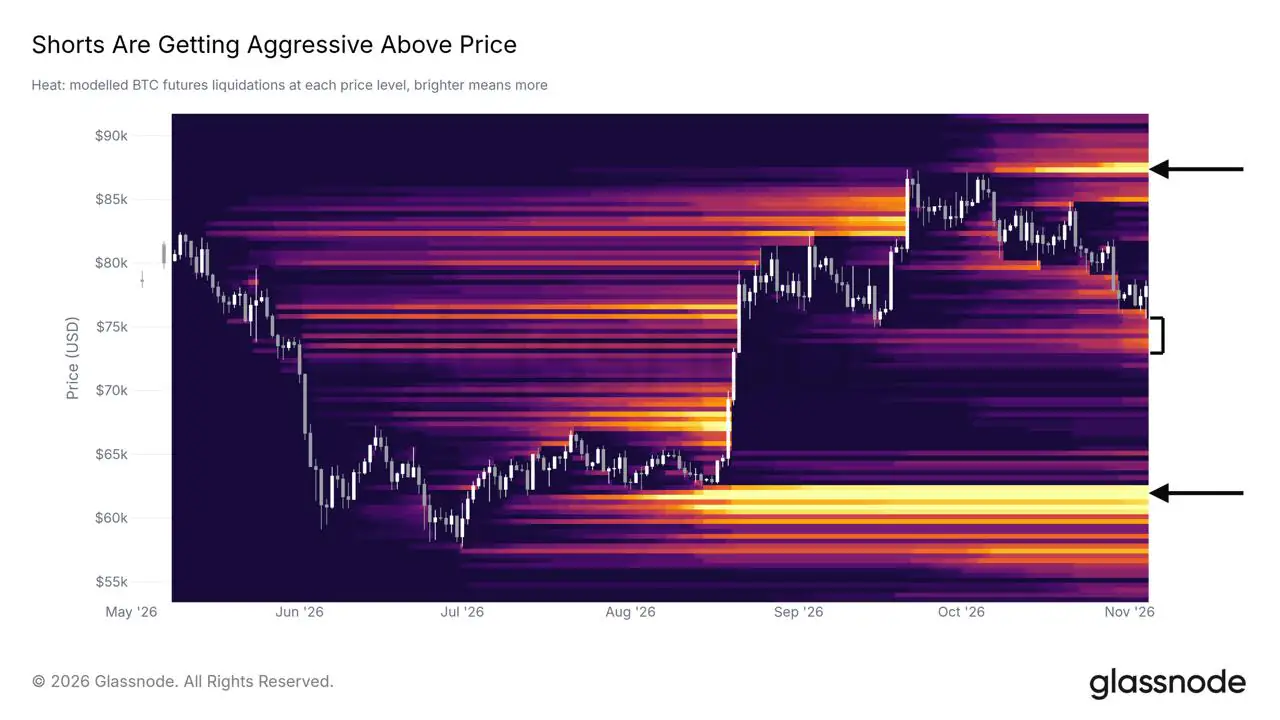
- •Über dem Kurs haben sich gehebelte Short-Positionen aufgebaut, mit dem größten Liquidations-Cluster nahe 87.000 US-Dollar, sodass ein Kursanstieg Short-Covering statt echter neuer Nachfrage widerspiegeln könnte.
- •Glassnode stuft den Rücksetzer als gesunde Korrektur innerhalb des Aufwärtstrends ein und verweist auf die gedämpfte Kursreaktion auf den Binance-Hack vom 29. Oktober, der auf rund 6,3 Milliarden US-Dollar geschätzt wird und der größte Krypto-Diebstahl der Geschichte ist.
Glassnodes aktuellen Wochenbericht mit dem Titel „Idling at Support“ vom 4. November deutet den aktuellen Bitcoin-Rücksetzer als erneuten Test der Territorien, die der Vermögenswert im August zurückerobert hat. Gelesen gemeinsam mit den ETF-Flussdaten beschreibt er einen Markt, der einen Großteil seines erzwungenen Verkaufsdrucks abgebaut hat, ohne frische Käufer anzuziehen, während der Anteil der jüngere erworbenen, mit Verlust gehaltenen Coins weiter wächst. US-Spot-Bitcoin-ETF-Investoren haben derweil in drei Sitzungen rund 1,16 Milliarden US-Dollar abgezogen.
Bitcoin testet erneut die im August zurückeroberten Niveaus
Bitcoin Aufstieg im August und September hob ihn wieder über mehrere Marken, die er nach seinem Allzeithoch 2025 eingebüßt hatte: den 200-Tage-Durchschnitt, die Cost Basis der Short-Term-Holder (STH) und den True Market Mean von Glassnode. Der True Market Mean schätzt den durchschnittlichen Ankaufspreis der aktiv zirkulierenden Coins und lässt lange schlafenden Bestand außer Acht, während die STH-Cost Basis dieselbe Berechnung für Coins anwendet, die weniger als etwa fünf Monate gehalten werden. Der 200-Tage-Durchschnitt ist dagegen ein technischer Trendindikator auf Basis vergangener Kurse und nicht von On-Chain-Kaufdaten.
Diese zurückeroberten Niveaus werden nun von oben getestet. Am 3. November schloss Bitcoin knapp unter dem True Market Mean und rutschte über Nacht in Richtung von 76.000 US-Dollar ab, als die Aus_zählung der US-Midterms einlief, bevor er sich wieder darüber erholt. Glassnode beziffert den Rückzug vom September-Hoch auf rund 10%.
Das Folgenreichere Detail liegt unter dem Kurs. Die STH-Cost Basis befindet sich innerhalb jenes Bandes, in dem Glassnode weiterhin gehebelte Long-Positionen verortet: Das eine markiert die Kostenreferenz, auf die kürzere Käufer achten, das andere eine Zone, in der gehebelte Longs zu erzwungenen Verkäufern würden. Da beide im selben engen Bereich liegen, ist ein Test der Cost Basis zugleich ein Test, ob erzwungene Verkäufe wieder aufflammen.
Zuerst wurden Longs liquidiert, dann häuften sich die Shorts
Glassnodes Liquidations-Heatmap, die schätzt, wo gehebelte Positionen zum Schließen gezwungen wären, zeigt, dass der Abstieg vom September-Hoch viele der während der Rallye aufgebauten Long-Liquidationsniveaus ausgelöst hat. Liquidationen sind erzwungene Schließungen, die Börsen auslösen, wenn die Verluste einer gehebelten Position deren Margin aufzehren. Das verbleibende Long-Exposure konzentriert sich auf das Band unter dem Kurs, das mit dem 200-Tage-Durchschnitt zusammenfällt.
Die Positionierung über dem Kurs entwickelte sich entgegengesetzt. Die Liquidationsniveaus im Overhead bauten sich in der vergangenen Woche weiter aus, obwohl der Kurs um rund 3,5% fiel — ein Muster, das Glassnode darauf zurückführt, dass Trader auf dem Weg nach unten Shorts aufbauten. Der größte Overhead-Cluster liegt nahe 87.000 US-Dollar, in der Nähe des September-Hochs.
Das verschiebt, was ein Kursanstieg beweisen würde. Ein Anlauf in Richtung dieser Niveaus würde einige Short-Verkäufer zwingen, ihre Positionen zurückzukaufen, doch dieses Kaufinteresse stammt von Tradern, die Wetten glattstellen, und nicht von Investoren, die Exposure aufbauen. Eine durch Short-Covering angetriebene Rallye könnte auf einem Kurschart wie Nachfrage wirken, ohne sich in den Eigentumsdaten als Nachfrage zu zeigen.
Wie kann der Großteil des jüngeren Bestands im Minus liegen, obwohl der Kurs über den Durchschnittskosten notiert?
Anfang Oktober war der STH-Bestand zu 97,5% oder mehr in Gewinn. Glassnode beziffert diesen Anteil nun auf etwa 38%, sodass rund 62% der Coins, die weniger als fünf Monate gehalten werden, unter ihrem Ankaufspreis liegen — obwohl Bitcoin über den Durchschnittskosten der Kohorte notiert.
Der Durchschnitt und der Anteil in Gewinn beantworten unterschiedliche Fragen. Ein kleiner Block deutlich günstigerer Coins kann den Durchschnitt nach unten ziehen, während ein größerer Block im Minus bleibt. Betrachtet man eine vereinfachte Kohorte, in der 38% der Coins für 60.000 US-Dollar und 62% für 85.000 US-Dollar gekauft wurden: Die Durchschnittskosten liegen bei etwa 75.500 US-Dollar, unter dem aktuellen Bitcoin-Kurs, doch 62% des Bestands stehen mit Verlust im Buch. Die Rückeroberung des Durchschnitts sagt wenig darüber aus, wie viele Coins wieder auf Break-even sind.
Glassnode bildet diese Kohorten aus Entity-level On-Chain-Schätzungen, mit einer allmählichen Grenze bei etwa 155 Tagen und ohne Börsenbestände. Die 38%-Zahl beschreibt daher eine modellierte Gruppe von Coins, nicht eine Zählung von Investoren. Ein mit Verlust gehaltener Coin wurde nicht verkauft — aber er ist zum Verkaufskandidaten geworden.
Diese Kandidaten bilden die zweite Seite des Marktes. Halter, die über dem aktuellen Kurs gekauft haben, bekommen ihr Kapital nur zurück, wenn Bitcoin in Richtung ihrer Kosten steigt, und manche könnten sich entscheiden auszusteigen, sobald dies geschieht. Die Daten zeigen, wie schnell sich dieser Bestand angesammelt hat: Die Kohorte drehte sich in rund einem Monat von fast vollständig in Gewinn auf überwiegend im Minus.
ETF-Investoren lösen weiterhin ein
Da erzwungene Verkäufe nachgelassen haben und potenzielle Verkäufer zunehmen, ist die offene Frage, wer das Angebot aufnimmt. US-Spot-Bitcoin-ETFs — Fonds, die Bitcoin direkt halten und der sichtbarste Kanal für neues traditionelles Geld — haben diese Rolle nicht übernommen. Die Daten von Farside Investors zeigen Nettoabflüsse von 643,2 Millionen US-Dollar am 30. Oktober, 398,6 Millionen US-Dollar am 2. November und 115,6 Millionen US-Dollar am 3. November, insgesamt rund 1,16 Milliarden US-Dollar in drei Sitzungen.
Der Abfluss schrumpfte am 3. November um rund 71%, da kleine Zuflüsse in die Fonds von Bitwise und Fidelity etwa 95 Millionen US-Dollar teilweise ausgleichen, die aus BlackRocks IBIT abflossen. Der Tag endete dennoch negativ, was bedeutet, dass sich das Tempo der Verkäufe verbesserte, nicht die Rückkehr der Käufer.
Glassnode liest das Gesamtbild so, dass Geld, das bereits im Kryptomarkt ist, zwischen Assets und Plattformen rotiert, während traditionelle Investoren kaum hinzukommen. Die vorherige Wochenausgabe bezifferte die durchschnittlichen Kostenbasis US-Spot-ETF-Halter auf nahe 81.500 US-Dollar. Da Bitcoin unter dieser Marke notiert, liegt die aggregierte ETF-Position im Minus — was den ETF-Kanal zu einem zweiten Pool potenzieller Break-even-Angebotsmengen macht, statt zu einer Quelle neuer Nachfrage.
Das Argument für eine gesunde Korrektur
Glassnodes eigene Lesart ist konstruktiver. Retests nach einem Ausbruch seien Routine, argumentiert das Unternehmen, und dieser Rücksetzer habe die Überschüsse vom September-Hoch ausgespült, sodass Short-Term-Holder weit weniger gedehnt seien als vor einem Monat. Das Spotvolumen habe, so der Bericht, über seinem Niveau vor der Rallye gelegen.
Der Markt habe zudem den Binance-Hack vom 29. Oktober absorbiert, den die Börse auf rund 6,3 Milliarden US-Dollar schätzt und der als größter Krypto-Diebstahl der Geschichte gilt. Glassnode wertet die gedämpfte Kursreaktion als Zeichen der Stärke und deutet das Halten des Bandes unter dem Kurs als gesunde Korrektur innerhalb des Aufwärtstrends, der im August begann. Die während des Abstiegs aufgebauten Shorts passen zu dieser Erzählung: Trader, die auf weitere Verluste positioniert sind, sind jene, die kaufen müssen, wenn sich der Kurs erholt.
Beide Lesarten können zugleich gelten. Eine sauberere Marktstruktur und ein fehlender Käufer sind getrennte Bedingungen, und das Reset-Argument adressiert das erste, ohne das zweite zu klären. Welches für die Erholung wichtiger ist, hängt davon ab, ob die Flussdaten beginnen, mit den Positionsdaten übereinzustimmen.
Was die Frage entscheiden würde
Diese Signale tragen nicht dasselbe Gewicht. Die Profitabilität der Short-Term-Holder steigt mechanisch mit dem Kurs, sodass ihre Erholung zeigen würde, dass jüngere Halter Verluste ausgleichen, statt dass neue Käufer eintreten. Die ETF-Flüsse bieten den unabhängigeren Test, da sie Zu- und Abflüsse von Geld erfassen und nicht bereits gehaltene Coins neu bewerten.
Signale, die die Reset-Lesart stützen würden:
- Tägliche Schlüsse über dem True Market Mean durch die kommende Woche, ohne eine Wiederholung des Abrutschens vom 3. November
- Nette ETF-Zuflüsse in den meisten der nächsten fünf Handelssitzungen
- STH-Bestand in Gewinn wieder über 50% in Glassnodes nächster Wochenausgabe
Signale, die sie untergraben würden:
- Ein Tagesschluss unter der STH-Cost Basis, der den Kurs in das Long-Liquidationsband bringt
- Rückkehr der Abflüsse auf das Ausmaß des 30. Oktober
- Weiter sinkender Gewinnanteil der STH in Glassnodes nächster Wochenausgabe
Farside veröffentlicht ETF-Flüsse täglich, Glassnode aktualisiert seine Kohortendaten wöchentlich, sodass die Käuferseite der Frage zuerst getestet wird.
Dieser Artikel basiert auf Glassnodes Bericht „Idling at Support“ und wurde ursprünglich von Coindoo veröffentlicht.

