Bitcoins fehlende Privatanleger: Was die Binance- und ETF-Daten zeigen
Wichtige Erkenntnisse
- •CryptoQuants Indikator für Privatanlegeraktivität zeigte weder rund um Bitcoins Rekord von Oktober 2025 nahe 126.000 $ noch um einen Rücksetzung von rund 50 % auf etwa 60.000 $ einen Ausbruch.
- •Hacker stahlen am 29. Oktober rund 6,3 Milliarden $ von Binance; die Börse deckte bei der Wiedereröffnung der Abhebungen 95 % der gestohlenen Werte, und die Nettoabhebungen der Kunden erreichten 4,72 Milliarden $.
- •Das Open Interest bei Bitcoin-Futures auf Binance fiel auf 8,7 Milliarden $, doch da der Dollar-Rückgang von rund 5 % geringer ausfiel als der Preisrückgang von 6 %, lag das implizite Coin-Exposure geringfügig höher, nicht niedriger.
- •US-Spot-Bitcoin-ETFs verzeichneten am 2. November Nettoabflüsse von rund 399 Millionen $, angeführt von etwa 405 Millionen $ aus BlackRocks IBIT, was die Migration-zu-ETFs-Erklärung für diesen Monat schwächt.
- •Die Daten stützen nur eine engere Schlussfolgerung: Binance-Derivathändler hielten durch den Hack hindurch etwa dasselbe Coin-Exposure, und ETF-Inhaber waren in den Tagen vor dem Futures-Tief Nettoverkäufer.
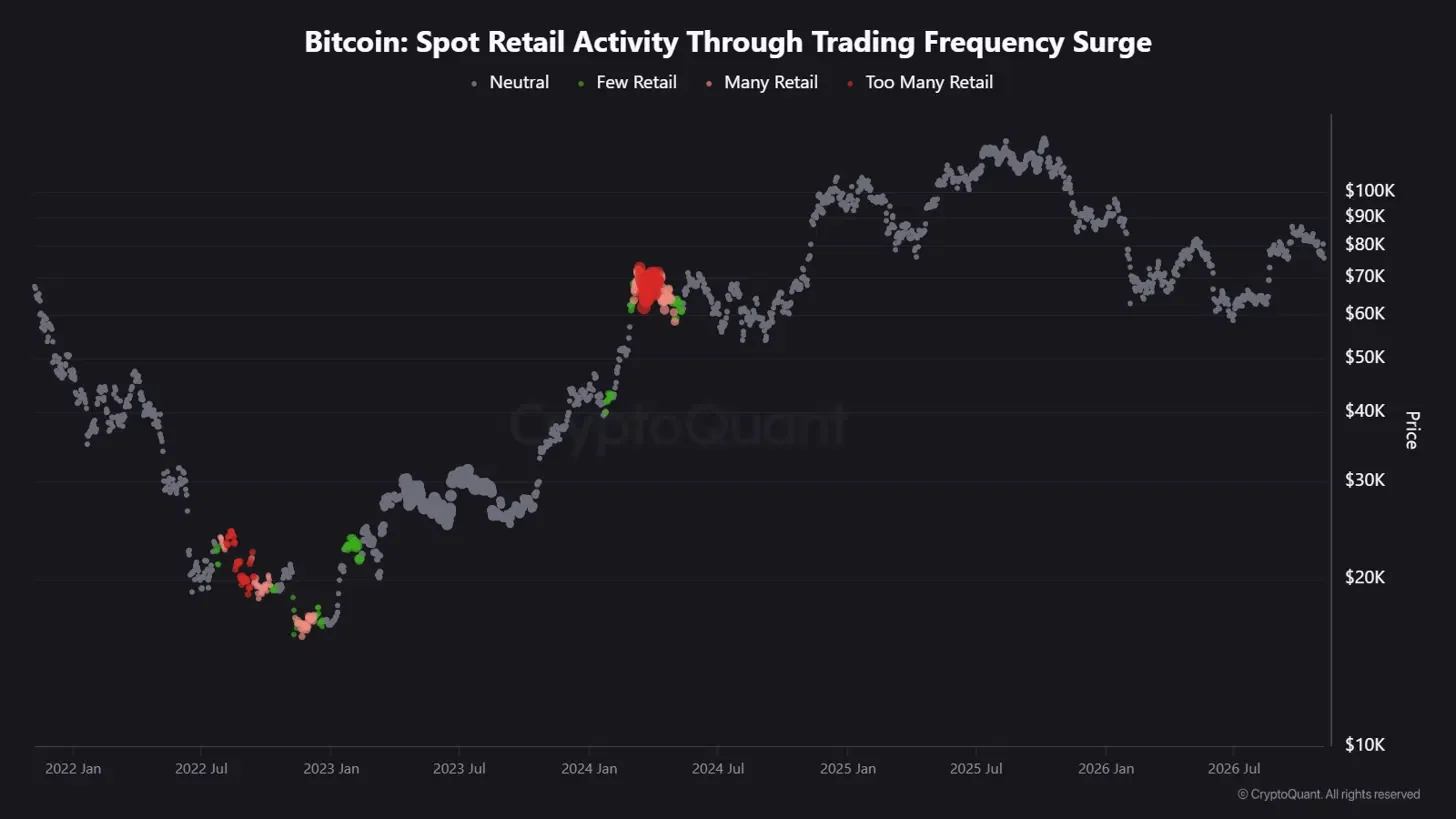
Zwei am 6. November auf CryptoQuant veröffentlichte Analysen werfen eine pointierte Frage zur Anlegerbasis von Bitcoin auf: Wo sind die Privatanleger geblieben? Die eine, vom Analysten BaykusCharts, fand heraus, dass der Indikator für Privatanlegeraktivität der Plattform weder rund um den Rekord von Bitcoin im Oktober 2025 nahe 126.000 $ noch um die Tiefstände dieses Jahres bei rund 60.000 $ einen Ausbruch anzeigte, und vermutete, dass ein Teil dieser Aktivität in Spot-ETFs abgewandert ist. Die andere, von Arab Chain, berichtete, dass das Open Interest bei Bitcoin-Futures auf Binance auf den tiefsten Stand seit mehr als zwei Monaten gefallen war.
Die Zahlen, die die Debatte rahmen, sind deutlich. Binance verlor am 29. Oktober rund 6,3 Milliarden $ durch Hacker. Das Open Interest bei BTC-Futures auf Binance fiel auf 8,7 Milliarden $. In Bitcoin gemessen blieb dieses Exposure jedoch nahezu unverändert. US-Spot-Bitcoin-ETFs verloren am 2. November 399 Millionen $.
BaykusCharts argumentiert, dass die Privatanleger umgezogen sind, nicht dass sie gegangen sind. Um dieses Argument zu prüfen, wären drei Dinge nötig, die die Beiträge nicht liefern: ein klares Verständnis davon, was der Indikator für Privatanlegeraktivität tatsächlich misst, die Binance-Zahl in Coins statt in Dollar sowie ETF-Flussdaten aus denselben Tagen.
Ein relativer Indikator, keine Kopfzählung
CryptoQuants eigene Beschreibung des Indikators Spot Retail Activity Through Trading Frequency Surge erläutert die Methode. Der Indikator vergleicht die Handelsfrequenz mit ihrem gleitenden Jahresdurchschnitt und markiert Perioden, in denen die Anzahl der Trades deutlich über diesesBaseline steigt. Ein neutraler Wert bedeutet, dass die Aktivität innerhalb ihres normalen Bereichs blieb – der Handel kann unter einem solchen Wert in gleichmäßigem Tempo weiterlaufen, und die Zahl der handelnden Personen fließt nie in die Berechnung ein.
Trade-Zahlen verraten zudem wenig darüber, wer hinter ihnen steckt. Ein Fonds kann eine einzelne Order in Hunderte Ausführungen aufteilen, während eine Einzelperson einmal kauft und ein Jahr hält. Dennoch bleiben die Trade-Zahlen der Börsen der branchenübliche Stellvertreter für das Verhalten von Privatanlegern, da der direkte Spotthandel mit Bitcoin historisch auf Krypto-Börsen statt bei Brokern konzentriert war – weshalb ein dauerhaft stiller Indikator verändert, wie Analysten die Beteiligung am gesamten Markt einordnen. Der Befund bleibt dennoch gewichtig: Sowohl durch einen Rekordhochstand als auch durch einen Rücksetzung von rund 50 % kehrten die hektischen Handelsausbrüche, die frühere Zyklen prägten, nie auf die Krypto-Börsen zurück.
Der Binance-Schock hinter dem Futures-Tief
Hacker entnahmen Binance, der nach Handelsvolumen größten Krypto-Börse der Welt, am 29. Oktober rund 6,3 Milliarden $, und die Börse setzte die Abhebungen aus. Als die Abhebungen wieder geöffnet wurden, erklärte Binance, 95 % der gestohlenen Vermögenswerte gedeckt zu haben, wie der South China Morning Post berichtete. Reuters bezifferte die Nettoabhebungen der Kunden nach der Wiedereröffnung auf 4,72 Milliarden $.
Dieses Timing verändert, was die Futures-Zahl aussagen kann. Ein Händler, der einer Börse nicht mehr vertraut, kann dort Positionen schließen und anderswo wieder eröffnen – ein Schritt, der das Open Interest eines Handelsplatzes schrumpfen lässt, während das Bitcoin-Exposure des Händlers unverändert bleibt. Auch in private Wallets verlagerte Coins verlassen eine Börse, ohne verkauft zu werden. Ein Zwei-Monats-Tief bei Binance, eine Woche nach dem Überfall auf die Börse verzeichnet, ist in erster Linie eine Aussage über Binance.
In Coins umgerechnet blieben Binance-Futures stabil
Das Open Interest in Dollar entspricht der BTC-äquivalenten Größe offener Kontrakte multipliziert mit einem Preis, sodass ein fallender Preis die Summe schrumpfen lässt, selbst wenn keine Position geschlossen wird. Ein früherer CryptoQuant-QuickTake, verfasst Ende Oktober vor dem Hack, liefert einen Vergleichswert aus der Zeit vor dem Angriff.
Die Dollar-Zahl fiel um rund 5 %, etwas weniger als der Preisrückgang von 6 %. Die Preisbewegung allein hätte die Positionen von Ende Oktober um etwa 540 Millionen $ verringert, doch der tatsächliche Rückgang war geringer. Damit liegt die Coin-Anzahl geringfügig höher, nicht niedriger. Da der November-Preis unter 76.000 $ lag, handelt es sich beim implizierten Exposure um einen Mindestwert.
Der Vergleich stützt sich auf gerundete Zahlen aus zwei Beiträgen und setzt voraus, dass beide dieselben Kontrakte zu vergleichbaren Preisen gemessen haben. Coin-margined-Kontrakte mit fester Dollar-Größe und Abrechnung in BTC werden anders bewertet, sodass eine Summe, die Kontraktarten mischt, nicht mit einem einzigen Spotpreis adjustiert werden kann. Binance veröffentlicht die Coin-Menge und den Dollarwert des Open Interest als separate Felder, allerdings nur für etwa den letzten Monat, sodass eine sauberere Prüfung möglich ist, solange dieses Fenster den Hack abdeckt.
Das Open Interest saldiert zudem beide Seiten jedes Trades. Der Beitrag von Ende Oktober fand Shorts leicht vor Longs, und eine stabile Summe kann verdecken, dass Longs schließen, während neue Shorts eröffnet werden, oder dass erzwungene Liquidationen durch neue Wetten ersetzt werden. Es handelt sich um einen Bestand an Kontrakten, nicht um einen Geldbestand, sodass der Rückgang von rund 450 Millionen $ in Dollar keine Geldabflüsse darstellt.
ETF-Flüsse weisen in diesem Monat in die andere Richtung
BaykusCharts' Migrationsargument beruht auf einer soliden Prämisse. Anleger, die ETF-Anteile kaufen, handeln über einen Broker – ein Kanal, der seit dem Debüt der US-Spot-Bitcoin-Fonds im Januar 2024 offen ist –, sodass ihre Aktivität nie in die Trade-Zahlen einer Krypto-Börse einfließt. Über einen ganzen Zyklus könnte diese Verlagerung einen börsenbasierten Indikator für Privatanlegeraktivität ruhig halten, während die Nachfrage von Einzelpersonen wächst.
Fondsflüsse zeigen, ob die Verlagerung aktuell zutrifft. Anders als verwaltete Vermögen zählen Flüsse geschaffene oder zurückgegebene Anteile, sodass Preisschwankungen sie nicht verzerren. US-Spot-Bitcoin-ETFs starteten mit Nettoabflüssen von rund 399 Millionen $ am 2. November in den November, angeführt von etwa 405 Millionen $, die BlackRocks IBIT verließen, laut Daten von Farside Investors. Eine einzelne Sitzung ist kein Trend, doch in der Woche nach dem Hack gaben die Fonds Geld ab, statt es aufzunehmen – was die Migration als Erklärung für die diesmonatige Stille schwächt.
Flüsse können dennoch nicht sagen, wer verkauft hat. In Schöpfungs- und Rücknahmedaten sieht ein Finanzberater, der Kundenportfolios neu ausbalanciert, genauso aus wie ein eigenständig entscheidender Käufer. Ein verbreiteter Kurzschluss behandelt ETF-Anteile, die in institutionellen Meldungen fehlen, als im Besitz von Privatanlegern. Allerdings decken die Form-13F-Regeln der SEC nur Verwalter mit mindestens 100 Millionen $ in meldepflichtigen Wertpapieren ab, und viele meldepflichtige Berater verwalten Gelder für Einzelpersonen. Die Meldungen für das dritte Quartal sind am 16. November fällig und werden die Positionen zum 30. September zeigen – einen Monat vor dem Hack.
Das Argument für einen echten Rückzug – und was ihn entscheiden könnte
Die stärkste Version des Rückzugsarguments verbindet all das oben Genannte: kein Ausbruch der Privatanlegeraktivität über einen ganzen Zyklus, Milliardenabflüsse von der größten Börse und ETF-Inhaber, die in derselben Woche Anteile zurückgeben. Wenn Einzelpersonen sich von Bitcoin zurückziehen würden, statt den Handelsplatz zu wechseln, würden diese Signale gemeinsam auftreten.
Was dem Argument fehlt, ist eine Messung, die diese Bewegungen denselben Personen zuordnet. Drei Datensätze können diese Lücke im Rest des November verkleinern:
- Binance-Open-Interest in BTC – eine fallende Coin-Anzahl bei stabilem Preis würde eine echte Glattstellung markieren; eine flache Anzahl würde wieder auf Preiseffekte verweisen.
- ETF-Schöpfungen und -Rücknahmen – Rücknahmen, die sich über mehrere Emittenten verteilen, würden einen Rückzug stützen; zurückkehrende Schöpfungen sprächen für die Migrationsthese.
- CryptoQuants Privatanleger-Indikator – ein Ausbruchssignal bei jeder Erholung würde der Abwesenheitsthese widersprechen; anhaltende Stille würde sie unbewiesen lassen.
Für now stützen die Daten eine engere Schlussfolgerung, als jeder der beiden Beiträge impliziert. Binance-Derivathändler hielten durch einen Rekordhack hindurch etwa dasselbe Coin-Exposure, und ETF-Inhaber – wer auch immer sie sind – waren in den Tagen vor dem Futures-Tief Nettoverkäufer.
Quelle: Coindoo

