Rückkehr des Bitcoin-Bärenzyklus erscheint zunehmend unwahrscheinlich, sagen CryptoQuant-Analysten
Wichtige Erkenntnisse
- •Der Anteil der Bitcoin-UTXOs mit Verlust sank von rund 60 % auf etwa 27 % – eine Verschiebung, die CryptoQuants Crypto Dan zufolge historisch mit Übergängen aus bärischenphasen einherging.
- •Bitcoin positioniert sich zwischen einer Aktivbestand-Unterstützung nahe 71.300 $ und einem investiertes-Kapital-Widerstand nahe 79.800 $, nachdem der Preis am 17. September um 76.400 $ notierte.
- •US-Spot-Bitcoin-ETFs verzeichneten am 15. September laut SoSoValue-Daten Nettoabflüsse von rund 450 Millionen $ – ihren größten Ein-Tages-Abfluss seit Juni.
- •Die ETF-Abflüsse erfolgten am Tag, an dem der CLARITY Act im Senat scheiterte, und wurden einen Tag später von einer Zinserhöhung der Federal Reserve um 25 Basispunkte gefolgt.
- •Eine dauerhafte Erholung würde erfordern, dass Bitcoin die Unterstützung bei 71.300 $ hält, das potenzielle Verkaufsvolumen nahe der 79.800-$-Break-even-Zone absorbiert und dass sich die ETF-Kapitalflüsse stabilisieren.
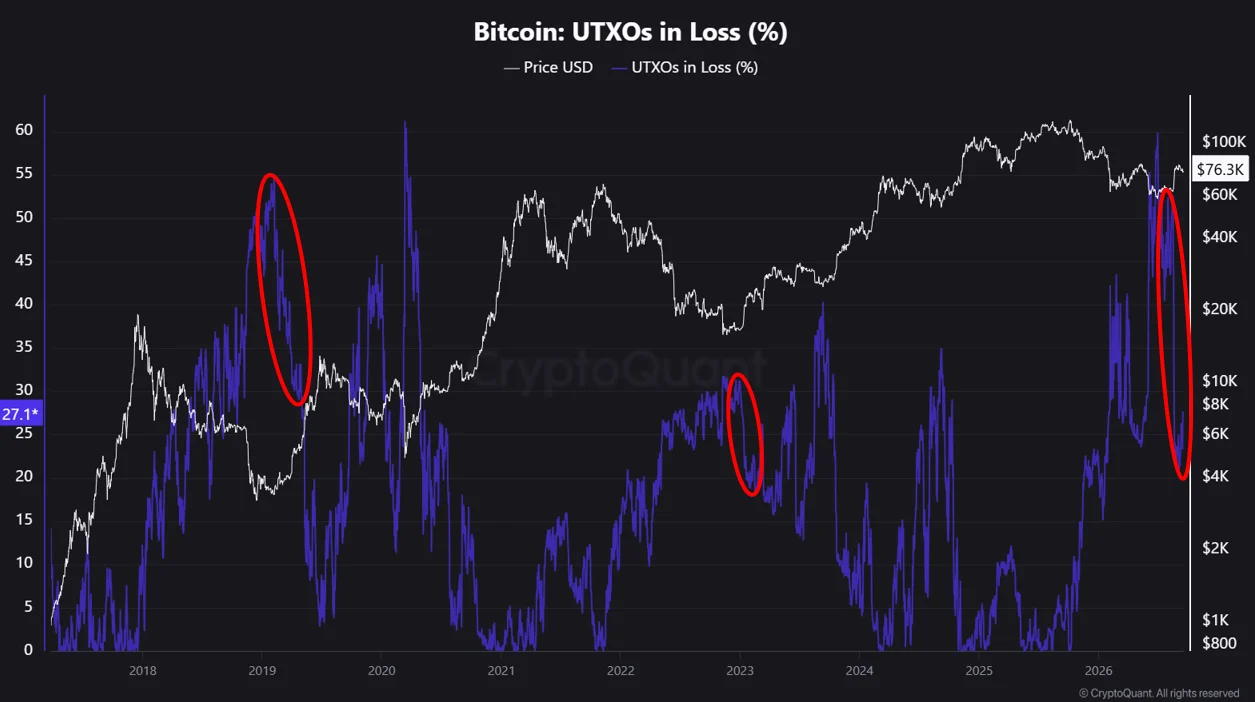
Der Anteil der Bitcoin-Transaktionsausgänge, die mit Verlust liegen, ist von nahezu 60 % auf etwa 27 % gefallen, und zwei CryptoQuant-Analysten argumentieren, dass ein Rückgang dieses Ausmaßes historisch mit Bewegungen aus bärischen Marktbedingungen einherging. Eine parallele Kostenbasis-Analyse zeigt jedoch, dass die Erholung einer entscheidenden Prüfung nahe 79.800 $ gegenübersteht, während jüngste Abflüsse aus börsengehandelten Fonds das sich verbessernde Onchain-Bild erschweren.
Weniger verlustbehaftete Ausgänge verändern das Zyklusbild
Der Prozentsatz der Bitcoin-Transaktionsausgänge, die mit Verlust gehalten werden, ist von nahezu 60 % auf etwa 27 % gefallen, wie der CryptoQuant-Mitwirkende Crypto Dan berichtet. Er argumentiert, dass Rückgänge ähnlichen Ausmaßes frühere Übergänge weg von bärischen Bedingungen begleiteten.
Ein Bitcoin-Transaktionsausgang, bekannt als UTXO, ist ein einzelner, auf der Blockchain erfasster, ausgebbarer BTC-Betrag. Er wird als verlustbehaftet eingestuft, wenn der aktuelle Bitcoin-Preis unter seiner impliziten Kostenbasis liegt, die aus dem Marktpreis zum Zeitpunkt der Entstehung des Ausgangs berechnet wird. Dieser Wert identifiziert nicht zwingend, was der aktuelle Eigentümer gezahlt hat: Eine Transaktion kann einen Kauf darstellen, aber auch eine Übertragung zwischen Wallets derselben Person oder desselben Unternehmens sein.
Dennoch zeigt der Rückgang, dass der finanzielle Druck auf eine weit größere Anzahl von Ausgängen nachgelassen hat. Weniger von ihnen liegen nun unterhalb ihrer impliziten Kostenbasis als auf dem Höhepunkt des Abschwungs.
Die Kennzahl zählt Blockchain-Ausgänge und nicht Personen oder einen gleichgewichteten Anteil am Bitcoin-Angebot, daher bedeutet sie nicht, dass 27 % der Bitcoin-Investoren Geld verlieren. Eine Person kann viele UTXOs kontrollieren, und einzelne Ausgänge können sehr unterschiedliche BTC-Beträge enthalten. Der historische Vergleich ist zudem hinweisend rather als abschließend, da Bitcoin nur eine geringe Anzahl großer Marktzyklen durchlaufen hat – Schwankungen, die viele Analysten am grob vierjährigen Halving-Zyklus des Netzwerks festmachen, bei dem die Belohnung für das Erzeugen neuer Blöcke periodisch halbiert wird. Keine einzelne Onchain-Kennzahl legt offiziell fest, wann ein Bärenzyklusendet ist, und eine unwahrscheinlichere Rückkehr in einen Bärenzyklus schließt eine weitere Korrektur nicht aus. Die Analyse bezieht sich auf Bitcoin breitere mehrmonatige Struktur, nicht auf die nächste Tagesbewegung.
Bitcoin bleibt zwischen zwei Holder-Gruppen
Die Verlustkennzahl beschreibt einen sich verbessernden Markt, zeigt jedoch nicht, wo Käufer und Verkäufer als Nächstes reagieren könnten. Eine separate Analyse des CryptoQuant-Mitwirkenden Darkfost verortet Bitcoin zwischen zwei Kostenbasis-Leveln: einer möglichen Aktivbestand-Unterstützung nahe 71.300 $ und einem investiertes-Kapital-Widerstand um 79.800 $.
Bitcoin notierte am 17. September um 08:53 UTC nahe 76.400 $, laut CoinMarketCap-Marktdaten, die zum Zeitpunkt der Erstellung geprüft wurden. Damit lag der Preis etwa 7 % über der unteren und 4 % unter der oberen Grenze. Die Spanne macht Crypto Dans breiteres Zyklusargument zu einer überprüfbaren Preisstruktur: Bitcoin hat sich so weit erholt, dass aktive Holder überwiegend profitabel bleiben, aber nicht so weit, um das gesamte nahe dem Break-even wartende Angebot zu absorbieren.
71.300 $ spiegeln die Kostenbasis des aktiven Angebots wider
Die Kostenbasis des aktiven Angebots schätzt den Durchschnittspreis der Münzen, die für den aktuellen Markt wirtschaftlich relevant bleiben. Bitcoin, der sich seit mehr als sieben Jahren nicht bewegt hat, wird ausgeschlossen, wodurch der Einfluss von Beständen reduziert wird, die möglicherweise verloren, unzugänglich oder unwahrscheinlich am Markt teilnehmend sind.
Ein Bitcoin-Kurs über etwa 71.300 $ bedeutet, dass die durchschnittliche Münze dieser Gruppe weiterhin profitabel bleibt. Investoren, deren Kostenbasis in der Nähe liegt, könnten zögern, darunter zu verkaufen, was dem Bereich bei Rückkehr des Kurses hilft, sich als Unterstützung zu verhalten. Dieses Verhalten ist nicht garantiert. Ein anhaltender Fall unter 71.300 $ würde weiteres aktives Angebot unter Wasser bringen, und wenn es den Käufern nicht gelänge, das Level zurückzueroben, könnten Investoren, die tiefere Verluste vermeiden wollen, die frühere Unterstützung in eine Verkaufsquelle verwandeln.
79.800 $ ist der Punkt, an dem die Erholung auf Verkäufer trifft
Die Kostenbasis des investierten Kapitals nahe 79.800 $ repräsentiert eine andere Gruppe. Auf diesem Level kehrt ein Teil des derzeit mit Ver gehaltenen Kapitals zum Break-even zurück. Investoren, die zu höheren Preisen gekauft haben, könnten die Erholung nutzen, um ohne Verlustrealisierung auszusteigen, während auch neuere Käufer im selben Bereich Gewinne mitnehmen könnten. Diese Entscheidungen können das Angebot nahe 79.800 $ erhöhen und helfen zu erklären, warum Bitcoin sich bislang schwer getan hat, darüber voranzukommen.
Das widerspricht nicht dem sinkenden Anteil verlustbehafteter Ausgänge. Dieselbe Erholung, die mehr UTXOs zurück in die Gewinnzone bringt, rückt auch zuvor unter Wasser stehende Holder näher an einen Ausstieg. Bitcoin muss deren potentielles Verkaufsvolumen absorbieren, bevor sich die sich verbessernde Onchain-Struktur in einen nachhaltigen Anstieg übersetzen kann.
Der Verlustanteil kann sich mit dem Preis umkehren
Das wichtigste Gegenargument liegt im UTXO-Indikator selbst. Seine Verbesserung ist teilweise eine Folge der Bitcoin-Erholung: Steigt der Preis, wandern Ausgänge automatisch vom Verlust in den Gewinn; fällt er, kehrt sich der Prozess um. Die Kennzahl bestätigt somit, dass sich die Bedingungen verbessert haben, kann aber nicht unabhängig zeigen, ob die Nachfrage stark genug ist, um diese Verbesserung aufrechtzuerhalten. Die Kostenbasis-Spanne und das in den Markt hinein oder aus ihm hinaus fließende Kapital liefern den notwendigen zweiten Test.
Die jüngsten Kapitalflüsse sind weniger unterstützend. Die US-Spot-Bitcoin-ETFs – Investmentfonds, die Bitcoin direkt halten und an US-Börsen gehandelt werden – verzeichneten am 15. September Nettoabflüsse von rund 450 Millionen $, wie von SoSoValue zeigen, ihre größten täglichen Abflüsse seit Juni. Die Abflüsse erfolgten am Tag, an dem der CLARITY Act, ein Krypto-Marktstruktur-Gesetzentwurf, der klären würde, welche US-Aufsichtsbehörden den Digital-Asset-Handel beaufsichtigen, im Senat scheiterte, und einen Tag später erhöhte die Federal Reserve die Zinsen um 25 Basispunkte. Das Timing beweist nicht, dass eines der Ereignisse die Rückgaben verursachte, aber beide Entwicklungen schufen ein schwierigeres Umfeld für risikosensible Nachfrage.
Höhere Zinsen können spekulative Anlagen weniger attraktiv machen, obwohl Bitcoin nicht auf jede Straffungsentscheidung identisch reagiert hat. Seine früheren Reaktionen auf Zinserhöhungen der Federal Reserve hingegen davon ab, ob die politische Änderung bereits eingepreist war und welche Signale die Offiziellen anschließend sandten.
Der nächste Rücksetzer wird das Zyklusargument prüfen
Der bullische Fall erfordert nicht, dass Bitcoin ohne Unterbrechung steigt. Er erfordert, dass künftige Rückgänge den Anteil verlustbehafteter Ausgänge relativ begrenzt lassen, während die Kostenbasis des aktiven Angebots weiterhin hält. Eine Stabilisierung der ETF-Nachfrage würde zusätzliche Belege liefern, dass die Verbesserung durch neues Kapital und nicht allein durch die Preiserholung gestützt wird.
Der gegenteilige Fall würde sich verstärken, wenn Bitcoin unter seiner Kostenbasis des aktiven Angebots bliebe, der Anteil verlustbehafteter Ausgänge scharf anstiege und die Fondsabflüsse anhielten. Diese Kombination würde zeigen, dass die Erholung die Holder nicht mehr geschützt hätte, sobald die Nachfrage schwächte.
Crypto Dans Kennzahl deutet darauf hin, dass Bitcoin nicht länger das zuvor im Abschwung sichtbare breite unrealisierte Stressniveau trägt. Darkfosts Spanne benennt, was ungelöst bleibt: Der Markt hat sich ausreichend erholt, um eine mögliche Unterstützung zu schaffen, aber noch nicht ausreichend, um das gesamte nahe dem Break-even wartende Kapital zu absorbieren.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Onchain-Indikatoren und historische Marktmuster garantieren keine künftige Preisentwicklung.

