Warum ein 3x-Bitcoin-ETF auch bei seitwärts laufendem Bitcoin-Kurs Geld verlieren kann
Wichtige Erkenntnisse
- •Tägliche 3x-Bitcoin-ETFs setzen ihre Hebel-Exposure am Ende jedes Handelstags zurück und zielen auf das Dreifache der Eintagesite von Bitcoin ab, nicht auf die Rendite über längere Haltedauern.
- •Volatilitätszerfall entsteht, weil sich tägliche Gewinne und Verluste auf einem sich ändernden Nettoinventarwert verzinsen, sodass ein Fonds einen Verlust ausweisen kann, selbst wenn der Bitcoin-Kurs dort endet, wo er begonnen hat.
- •In einem Zweitage-Beispiel endete ein 3x-Fonds, der 30 % gewann und anschließend 27,27 % verlor, mehr als 5 % niedriger, obwohl Bitcoin zu seinem Ausgangskurs zurückkehrte.
- •Die Zulassung der ersten US-3x-Bitcoin-ETFs durch die SEC hat den Zugang für Privatanleger erweitert, und US-Aufsichtsbehörden haben wiederholt davor gewarnt, dass das Halten solcher Fonds über einen Tag hinaus zu Renditen führen kann, die stark vom beworbenen Vielfachen abweichen.
- •Neben dem Volatilitätszerfall können Gebühren, tägliche Kreditkosten und Tracking-Fehler die Lücke zwischen den tatsächlichen Renditen des Fonds und dem Dreifachen der Bitcoin-Performance vergrößern.
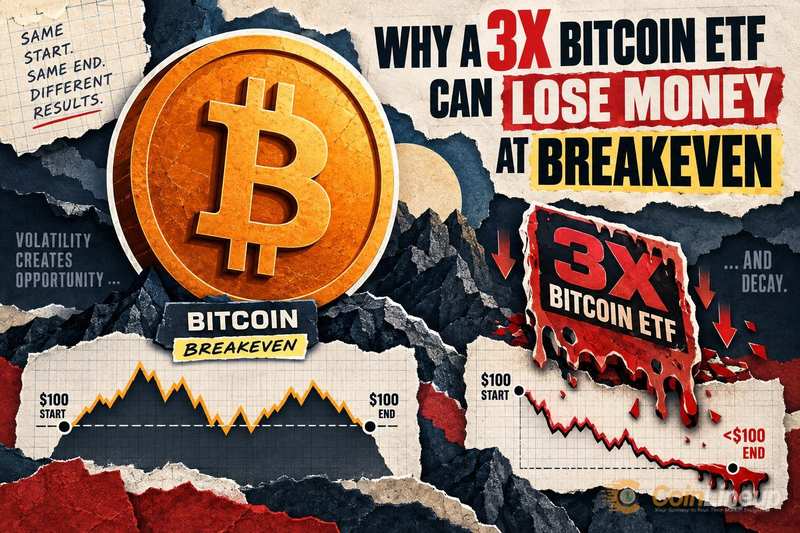
Ein täglicher 3x-Bitcoin-ETF wird häufig als einfache Wette dargestellt: Steigt Bitcoin an einem Tag um 10 %, gewinnt der Fonds 30 %. Doch weil diese Produkte ihre Hebelwirkung an jedem Handelstag zurücksetzen, kann ein Fonds über mehrere Tage hinweg Geld verlieren, selbst wenn der Bitcoin-Kurs am Ende exakt dort steht, wo er begonnen hat. Die Kraft hinter diesem Ergebnis – der Volatilitätszerfall – gehört zu den am wenigsten verstandenen Risiken im Krypto-Investing.
Die Kernmechanik:
- Ein täglicher 3x-Bitcoin-ETF setzt seine Hebel-Exposure am Ende jedes Handelstags zurück, nicht über Wochen oder Monate.
- Bewegt sich Bitcoin ohne anhaltenden Trend auf und ab, erzeugt die tägliche Verzinsung eine Bremse – den Volatilitätszerfall –, die den Fondswert schrumpfen lässt, selbst wenn der Bitcoin-Kurs unverändert bleibt.
- Diese Produkte sind kurzfristige Handelsinstrumente, kein Ersatz für eine direkte Bitcoin-Exposure über längere Haltedauern.
Das Break-Even-Paradox: Bitcoin seitwärts, der 3x-ETF im Minus
Viele Anleger gehen davon aus, dass ein 3x-gehebelter Fonds das Dreifache der Bitcoin-Rendite über jeden beliebigen Zeitraum liefert, den sie ihn halten. Diese Annahme ist falsch. Ein täglicher 3x- zielt auf das Dreifache der Eintagesrendite von Bitcoin ab und setzt seine Exposure am nächsten Morgen auf Basis eines neuen Startwerts zurück.
Dieses tägliche Zurücksetzen ist das entscheidende Detail. Über einen einzelnen Tag funktioniert die Rechnung wie beworben. Über mehrere Tage mit Kursschwankungen kommt es jedoch enorm auf die Reihenfolge von Gewinnen und Verlusten an, und der Start-Ziel-Kursvergleich von Bitcoin sagt nahezu nichts darüber aus, was der gehebelte Fonds dazwischen getan hat.
Die Zulassung der ersten US-3x-Bitcoin-ETFs durch die SEC brachte diese Produkte einem deutlich breiteren Publikum von Privatanlegern. Da ETFs in gewöhnlichen Depotkonten wie jede gelistete Aktie gehandelt werden, lassen sich die neuen Fonds so einfach kaufen wie ein Indexfonds – genau das macht es so leicht, das Kleingedruckte in den Fondsprospekten zu übersehen. Diese größere Verfügbarkeit macht das Verständnis ihrer Mechanik wichtiger denn je, denn der Fondsprospekt – nicht der Ticker-Name – definiert, was „3x“ tatsächlich bedeutet. Tägliche zurückgesetzte gehebelte Fonds haben eine lange Historie an den US-Aktienmärkten, und US-Aufsichtsbehörden haben wiederholt davor gewarnt, dass das Halten über einen einzelnen Tag hinaus zu Renditen führen kann, die stark von dem im Fondsnamen genannten Vielfachen abweichen.
Wie Volatilitätszerfall aus einem Auf-und-ab-Verlauf einen Verlust macht
Ein einfaches Zweitage-Beispiel mit runden Zahlen zeigt den Effekt. Angenommen, Bitcoin startet bei 100 $. An Tag 1 steigt Bitcoin um 10 % auf 110 $, und der 3x-ETF gewinnt 30 %, sodass eine Investition von 100 $ auf 130 $ wächst.
An Tag 2 fällt Bitcoin um 9,09 % und kehrt damit fast exakt auf 100 $ zurück (110 × 0,9091 = 100,00 $). Der ETF jedoch fällt nicht um 30 % von 100 $. Er fällt um 27,27 % von seiner neuen Basis von 130 $ – ein Rückgang von 35,45 $, der den Anleger mit 94,55 $ zurücklässt: ein Verlust von mehr als 5 %, obwohl dort endete, wo er begonnen hatte.
Das ist der Volatilitätszerfall, manchmal auch als Compounding Drag oder Beta Slippage bezeichnet. Jeden Tag verzinst der Fonds Gewinne und Verluste auf einem sich verschiebenden Nettoinventarwert (NAV). Ein starker Aufwärtstag, gefolgt von einem starken Abwärtstag, hebt sich nicht auf, da die Prozentsätze auf unterschiedliche Dollar-Basen angewendet werden. Größere tägliche Schwankungen vergrößern die Lücke zwischen der Bitcoin-Rendite und der Rendite des gehebelten Fonds. Wie eine Analyse des Verhaltens gehebelter ETFs zeigt, bietet die richtige Richtungseinschätzung bei Bitcoin über einen längeren Zeitraum keinen Schutz vor dieser pfadabhängigen Bremse.
Pfadabhängigkeit ist der Fachbegriff für diesen Effekt: Die Reihenfolge und das Ausmaß der täglichen Bewegungen, nicht nur Start- und Endkurse, bestimmen das Ergebnis des Fonds. Bitcoin ist einer der volatilsten wichtigsten Vermögenswerte der Welt. Phasen, in denen er in beide Richtungen stark schwankt, ohne Nettofortschritt zu erzielen, sind häufig – und genau diese Bedingungen bestrafen täglich gehebelte Fonds am stärksten.
Gebühren, Finanzierungskosten und Tracking-Unterschiede vergrößern die Lücke zusätzlich. Ein 3x-ETF muss sich verschulden, um seine Hebelwirkung aufrechtzuerhalten, und diese Verschuldung verursacht tägliche Kosten, die sich gegen den Anleger aufzinsen – ebenso wie der Volatilitätszerfall. Das beworbene „3x“-Vielfache berücksichtigt diese Kosten nicht.
Bitcoins Geschichte umfasst Episoden steiler, schneller Kursverfälle, etwa als Bitcoin inmitten von Krypto-Liquidationen von über 1 Milliarde $ unter 81.000 $ fiel. Ein so volatiler Zwei-Wege-Markt ist das denkbar schlechteste Umfeld für einen täglich gehebelten Fonds, der über Tage oder Wochen gehalten wird.
Was Anleger prüfen sollten, bevor sie einen 3x-Bitcoin-ETF halten
Bevor Anleger einen täglichen 3x-Bitcoin-ETF kaufen oder weiterhalten, können sie diese Checkliste durchgehen. Es sind keine Prognosen zur Richtung von Bitcoin; es sind strukturelle Merkmale des Produkts, die die Renditen beeinflussen, ganz gleich, in welche Richtung sich Bitcoin bewegt.
- Tägliches Zurücksetzen bestigt: Den Fondsprospekt oder das Faktenblatt lesen und bestätigen, dass der Hebel täglich zurückgesetzt wird, nicht monatlich oder für eine feste Laufzeit. Die meisten derzeit in den USA verfügbaren gehebelten Krypto-ETFs setzen täglich zurück.
- Haltedauer: Diese Produkte sind für kurze Haltezeiträume konzipiert, oft für einen einzigen Tag. Je länger eine Position in volatilen, trendlosen Märkten gehalten wird, desto mehr Volatilitätszerfall accumulate sich an.
- Realisierte Volatilität: Bitcoins tägliche Kursschwankungen bestimmen direkt das Ausmaß der Verzinsungsbremse; höhere Volatilität bedeutet größeren Zerfall. Die Größe der jüngsten Tagesbewegungen prüfen, nicht nur den 30-Tage-Trend.
- Gebühren und Finanzierungskosten: Die Gesamtkostenquote ist nur ein Teil der Kosten. Tägliche Swap- oder Futures-Finanzierungen verursachen laufend Kreditkosten, die der Fonds ständig zahlt. Die Offenlegung der Gesamtkosten im regulatorischen Rahmenwerk der SEC für gehebelte ETFs prüfen.
- Liquidität und Tracking-Fehler: Ein dünner Markt in den zugrunde liegenden Futures oder Swaps kann dazu führen, dass die tatsächliche Tagesrendite des Fonds vom beabsichtigten 3x-Vielfachen abweicht. Die Tagesrenditen des Fonds mit dem Dreifachen der täglichen Bitcoin-Bewegungen des vergangenen Monats vergleichen.
Die klarste praktische Regel lautet: Den gesamten Renditeverlauf bewerten, nicht nur den Endpunkt von Bitcoin. Ein Fonds, der in derselben Woche zum selben Preis startete und endete, kann einen schmerzhaften Rundtrip unternommen haben, der den gehebelten Anleger real Geld gekostet hat. Anleger, die eine langfristige Bitcoin-Exposure ohne diese Bremse wünschen, sollten einen direkten Bitcoin-Besitz oder ein Spot-Produkt in Betracht ziehen – und beide über denselben volatilen Zeitraum parallel zu halten ist der direkteste Weg zu sehen, wie unterschiedlich sich ein pfadabhängiger Fonds verhält. Je mehr gehebelte Krypto-Produkte auf den Markt kommen, verdient jeder neue Ticker dieselbe prospektoriente Prüfung.
Zur Einordnung: Bitcoins jährlicher Gewinn von 84,2 % in einem gemessenen Zeitraum wirkte auf Start-Ziel-Basis beeindruckend, doch der Verlauf enthielt zahlreiche scharfe Umkehrungen. Ein gehebelter Fonds auf demselben Pfad hätte weit weniger als das naiv angenommene 3x-Vielfache geliefert und hätte in einigen Teilzeiträumen sogar eine einfache ungehebelte Position untertroffen. Die Produktmechanik, nicht die Richtung, bestimmt das Ergebnis.
Haftungsausschluss: Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Kryptowährungs- und Digital-Asset-Märkte sind mit erheblichen Risiken verbunden. Führen Sie stets Ihre eigenen Recherchen durch, bevor Sie Entscheidungen treffen.

