10-Jahre minus 3-Monate Term Spreads in Frankreich und Italien gestiegen; Großbritannien bis September im Aufwärtskurs
Wichtige Erkenntnisse
- •Ein Econbrowser-Beitrag vom 14. November zeigt den Term Spread zwischen zehnjährigen und dreimonatigen Staatsanleihen für Kanada, Frankreich, Deutschland, Italien und das Vereinigte Königreich auf Basis von OECD-Daten.
- •Die Term Spreads in Frankreich und Italien stiegen im Oktober, während der Spread im Vereinigten Königreich bis September anzog.
- •Laut Chinn und Ferrara (2026) erwies sich der Term Spread historisch als Rezessionsprädiktor für Kanada und Deutschland besser als für die übrigen untersuchten Länder.
- •Der Beitrag weist darauf hin, dass die Preise fünfjähriger Credit Default Swaps auf ein erhebliches staatliches Ausfallrisiko in Frankreich und Italien hindeuten, weshalb CDS-Kurse für die Interpretation der langfristigen Renditen dieser Länder eine notwendige Kontrollgröße sind.
- •Die OECD stellt Zinsstatistiken zu langfristigen Zinssätzen für Mitgliedsländer auf standardisierter Basis zusammen, was einen länderübergreifenden Vergleich von Zinskurven unter vergleichbaren Bedingungen ermöglicht.
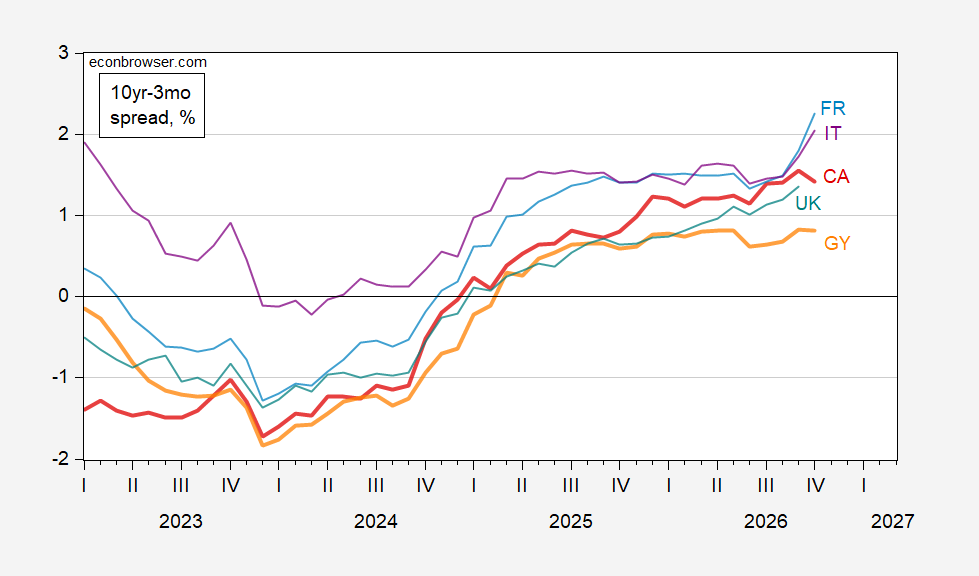
Ein Beitrag vom 14. November auf dem Wirtschaftsblog Econbrowser untersucht den Term Spread zwischen zehnjährigen und dreimonatigen Staatsanleihen in fünf Industrieländern und berichtet, dass die Spreads in Frankreich und Italien im Oktober stiegen, während der Spread im Vereinigten Königreich bis September anzog.
Abbildung 1 des Beitrags zeigt den Term Spread zwischen zehnjährigen und dreimonatigen Staatsanleihen für Kanada (rot), Frankreich (hellblau), Deutschland (orange), Italien (violett) und das Vereinigte Königreich (türkis), jeweils in Prozent. Die Daten stammen von der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD), einer in Paris ansässigen zwischenstaatlichen Organisation, die langfristige Zinsstatistiken für Mitgliedsländer auf standardisierter Basis zusammenstellt und so einen länderübergreifenden Vergleich von Zinskurven unter vergleichbaren Bedingungen ermöglicht.
Der Term Spread – die Differenz zwischen den langfristigen und kurzfristigen Staatsanleiherenditen – gehört zu den am engsten beobachteten Indikatoren der Konjunkturanalyse, da Zinskurveninversionen, bei denen die kurzfristigen Renditen über den langfristigen liegen, historisch in einer Reihe von Industrieländern Rezessionen vorausgingen. In diesem Rahmen bedeutet ein steigender Wert, dass sich die Differenz zwischen den beiden Laufzeiten ausweitet; eine Inversion hingegen bezeichnet das Negativwerden der Differenz selbst. Wie der Beitrag jedoch anmerkt, ist die Prognosebilanz des Indikators je nach Land unterschiedlich: Historisch erwies sich dieser Term Spread als Rezessionsprädiktor für Kanada und Deutschland als zuverlässiger, wie in Chinn und Ferrara (2026) erörtert, verfügbar hier.
Der Beitrag weist zudem auf eine methodische Einschränkung hin. In der Konjunkturanalyse wird üblicherweise ein konstantes oder nahezu null betragendes Ausfallrisiko angenommen; für Frankreich und Italien erscheint dies unplausibel, wie fünfjährige Credit Default Swaps (CDS) illustrieren. Wo das staatliche Ausfallrisiko erheblich ist, können langfristige Renditen neben den konjunkturellen Bedingungen, die der Spread eigentlich abbilden soll, auch das wahrgenommene Kreditrisiko widerspiegeln – weshalb der Beitrag auf die CDS-Preise als maßgebliche Kontrollgröße für diese beiden Märkte verweist. CDS-Preise spiegeln die Einschätzung des Marktes zum Ausfallrisiko eines staatlichen Schuldners wider, wobei die fünfjährige Laufzeit als Standardreferenz dient. Als Quelle für die CDS-Daten wird Investing.com genannt.
Für Leser, die den Indikator verfolgen, sind die vom Beitrag als Referenzpunkte genannten Datensätze – die OECD-Reihe der langfristigen Zinssätze und die zitierten CDS-Kurse – die Größen, die es zu beobachten gilt, wenn weitere Beobachtungen die Oktober- und Septemberwerte ergänzen. Der Originalbeitrag ist auf Econbrowser verfügbar: Some 10yr-3mo Spreads in October.

